
On aika taas päivittää vuonna 2016 ensimmäisen kerran julkaistua blogikirjoitusta. Olen tarkistanut kirjoituksen ja kaikki linkit aikaisempien vuosien tapaan. Mukana on myös linkkejä Ostan Asuntoja YouTube-videoihin, joissa johonkin verotuksen kohtaan pureudutaan syvällisemmin. Mikäli haet lisäymmärrystä siitä, mitä asuntosijoittajan ja vuokranantajan veroilmoituksessa voi ilmoittaa ja mitä, milloin ja miksi vähentää, jatka tämän lukemista. Verottajalla on erinomaisia ohjeita esimerkkeineen, joista vuokranantaja pystyy löytämään kaikki mahdollisuudet suunnitella verotustaan ja tehdä sallitut verovähennykset ja tehdä ne oikein.
Tämän kirjoituksen tavoitteena on koota nuo erilaiset ohjeet linkkeineen ja vinkkeineen selityksineen yhteen kuvaukseen, joka edustaa vuokranantajan ajattelua. Jos on vasta harkitsemassa vuokranantajaksi ryhtymistä tai vuokranantajan verotus on vielä kokonaisuutena hahmottamatta, Suomen Vuokranantajat julkaisi juuri hyvän yleiskirjoituksen, josta saa kokonaiskuvan nopeasti.
Suomen Vuokranantajat ry:llä (suosittelen liittymistä) on FB-ryhmä nimeltä Vuokranantajapalsta (suosittelen liittymistä). Siellä on kysytty paljon hyviä kysymyksiä vuokratulojen ja niihin kohdistettavien vähennysten ilmoittamisesta veroilmoituksessa. Muista niitä vastauksia lukiessasi, että melkein jokaiseen asiaan löytyy verottajan ohje, josta löytyy oikea vastaus ilman ”musta tuntuu”- tai ”meni läpi viime vuonnakin” -viisauksia.
Itse teen veroilmoituksen netissä OmaVerossa enkä enää viittaa paperiseen veroilmoitukseen. Mikäli atk ja World Wide Web ovat tuntemattomia käsitteitä, suosittelen tietokoneopintoja. Kaikille vuokranantajille verottajan verkkopalvelut on ehdottomasti paras vaihtoehto opetella ja käyttää. OmaVerossa löytyy oikeassa sivupalkissa perustäyttöohjeet kuhunkin kohtaan ja siksikin suosittelen verkkopalvelun käyttöä.
Harri Hurun ja Marko Kaarton asuntosijoituskirja ”Asuntosijoittamisen lumipalloefekti” julkaistiin kesäkuussa 2021. Asuntosijoittamisen lumipalloefekti -kirjaan alennuskoodi ”KOTIMATKA”, jolla saa 30 %:n alennuksen kirjan kovakantisesta versiosta kirjan nettisivuilta. E-kirja löytyy nyt ainakin Suomalaisen verkkokaupasta, Adlibriksestä ja booky.fi:stä.
”Erinomainen tietopaketti nopeuttamaan asuntosijoittajana vaurastumista! Koko prosessi avattiin perinpohjaisesti ja sitä havainnollistettiin hyvin konkreettisilla luvuilla ja esimerkeillä. Jos tavoittelet enemmän kuin yhtä sijoitusasuntoa, niin näillä opeilla nopeutat prosessia huomattavasti!” JOONATAN VOLTTI Sijoitusvalmentaja ja Airbnb-kirjailija
Kaikkien esitäytetyt veroilmoitukset ovat OmaVerossa huhtikuun 2022 alkuun mennessä. Olen päivittänyt myös Asuntosijoittajan ja vuokranantajan 2021 veroilmoitus OmaVerossa – Blogi #301 -kirjoituksen. Se kirjoitus ohjeistaa käytännössä, miten asuntosijoittaja ja vuokranantaja käyttävät OmaVeroa. Jokaisen vuokratuloja saavan asuntosijoittajan kannattaa ehdottomasti tarkistaa esitäytetty veroilmoitus tarkasti, ettei helpoin verosuunnittelukeino eli vähennysten tekeminen jää hyödyntämättä. Kun korjaat ilmoitusta, deadline on nyt kolme eri päivää 10.5., 17.5. tai 24.5.2022, jonka jokainen näkee omalta kohdaltaan OmaVerossa.
Maataloudenharjoittajien, elinkeinonharjoittajien sekä heidän puolisoidensa esitäytetyt veroilmoitukset tulevat OmaVeroon aikaisemmin. Näiltä osin korjaukset ja täydennykset tulee tehdä viimeistään 1.4.2022 mennessä.
Vuokratulot
Vuokratuloa ovat kaikki vuokralaiselta saadut maksut. Vuokran lisäksi tähän lasketaan esim. vuokranantajalle maksettavat vesimaksut, autopaikkamaksut, saunamaksut, vakuudesta pidätetty maksamattoman vuokran kuittaus, irtisanomiseen liittyvä sopimussakko, myöhästyneestä vuokranmaksusta johtunut korko ja muistutusmaksu jne. Vakuus ei ole vuokratuloa eikä sitä ilmoiteta veroilmoituksessa.
Vuokratulot ilmoitetaan aina sen vuoden verotuksessa, kun vuokra on kirjautunut vuokranantajan tilille. 30.12.2021 tilille tullut tammikuun 2022 vuokra ilmoitetaan vuoden 2021 verotuksessa.
Mitä verovähennyksiä vuokranantaja voi tehdä vuokratulosta, jos vuokra on alihintainen? YouTube #52
Vuokraustoiminnasta aiheutuneet kulut
Maksetut yhtiövastikkeet, vesimaksut sekä autopaikka-, nettiliittymä- ja kaapelimaksut ovat ensimmäinen osa vuokratulosta tehtävistä vähennyksistä. Kaikki taloyhtiön kirjanpidossa tuloutettavat vastikkeet ovat vuokratulosta vähennettäviä kuluja. Hoitovastike on aina verovähennyskelpoinen kulu.
Mikäli vastiketta ei tulouteta taloyhtiön kirjanpidossa, se rahastoidaan, jolloin se ei ole vuokratulosta vähennettävä kulu eikä sitä ilmoiteta veroilmoituksessa. Jos vastike rahastoidaan taloyhtiön kirjanpidossa, maksusuoritus lisätään huoneiston hankintamenoon ja otetaan huomioon vasta huoneistoa myytäessä.
Tämä kannattaa aina tarkistaa isännöitsijältä, sillä usein tuloutettavaa vähennyskelpoista vastiketta kutsutaan myös rahoitusvastikkeeksi, mikä ei suinkaan tarkoita, että se rahastoidaan.
Vesimaksu ja mahdollisesti muita maksujakin kirjataan siis ensin tuloksi ja sitten ne vähennetään kuluna. Jos vuokralainen jättää vuokran ja vesimaksun maksamatta, on asunnon omistajan silti maksettava vesimaksu ja sen voi vähentää. Tyhjiltä kuukausilta vesimaksua ei vuokranantajan tarvitse maksaa, koska vettä ei asunnossa kuluteta mutta, jos se on maksettu, voi sen vähentää. Kulut ovat lähtökohtaisesti vähennyskelpoisia, kun asunto on tyhjillään esimerkiksi vuokralaisen vaihtuessa.
Edellisestä linkistä löytyy perusvähennysohjeet myös kiinteistön vuokratulosta tehtäviin vähennyksiin. Muista, että kiinteistön vuokratulosta voi vähentää rakennuksen ja irtaimen omaisuuden hankintamenoja poistoina. Tähän vähennykseen ei liity tiedossa olevaa poliittista veronkorotusriskiä.
Mitä, jos vanhan sijoitusasunnon taloyhtiölainan verosuunnittelumahdollisuus poistuu? – YouTube #146
Seuraavaksi kirjataan kaikki kyseisen asunnon vuokraukseen suoraan kohdistuvat muut kulut, joita ei vuodesta 2018 alkaen enää eritellä lisätiedoissa, mutta niistä on pidettävä kirjaa ja säilytettävä kuitit. Näitä ovat asunnon remontit, kaatopaikkamaksut, sähkölasku, kodinkoneiden uusimiskustannukset, vuokravälittäjien palkkiot, “annetaan vuokralle” -ilmoitusmaksut, luottotietojen tarkistusmaksu, oman auton käyttö kodinkoneostoihin, asunnolla käynteihin tai yhtiökokouksiin osallistumisiin (0,25 €/km 2021), vuokraukseen liittyvät puhelut, vuokrankorotuskirjeen postimaksu, häätöön liittyvät käräjäoikeuden maksut, vuokranantajan asuntoon ottaman vakuutuksen maksu, siis ihan kaikki mahdolliset kulut, jotka kohdistuvat vuokrattavaan asuntoon. Siis myös kuitittomia kuluja voi vähentää ja niistäkin on pidettävä päiväkirjaa mahdollista verotarkastusta varten.
Vähennys tehdään aina sen vuoden verotuksessa, kun kulu on maksettu. Joulukuussa 2021 vuokralaisten vaihtumisen välissä teetetty keittiöremontti, jonka lasku maksetaan 2022 tammikuussa, vähennetään vuoden 2022 verotuksessa. Oman auton käytöstä saman remontin materiaalihankintoihin aiheutuneet kilometrikulut joulukuussa 2021 vähennetään vuoden 2021 verotuksessa. 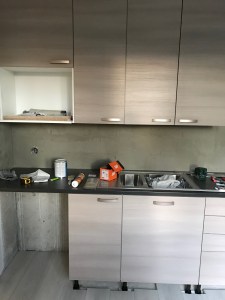
Remonteista ns. vuosikorjauskulut voi vähentää kokonaisuudessaan niiden maksuvuonna. Vuosikorjauskuluilla tarkoitetaan remontteja, joissa asunto saatetaan alkuperäistä vastaavaan kuntoon. Tämä ei siis tarkoita, että 70-luvun asunnon keittiökaapit pitää uusia samalla mattavihreän sävyllä, vaan kaikki keittiökaappien uusimiset ovat vuosikorjauskuluja. Vuosikorjauksissa otetaan siis huomioon korjaushetken yleinen vaatimustaso.
Muovimaton vaihtaminen laminaatiksi on myös vuosikorjausta, mutta lankkuparketin asentaminen voi olla jo asunnon vuosikorjauksen sijaan perusparannusta eli asunnon alkuperäisen tason nostoa, jolloin kulut vähennetään tasapoistoina 10 vuoden aikana. Asunnon lasittamattoman parvekkeen lasittaminen itse teetettynä on toinen esimerkki perusparannuksesta. Lasitetun parvekkeen lasituksen vaihtaminen on taas vuosikorjausta. Saunan tekeminen vaatehuoneeseen on selkeästi perusparannusta.
Remontti voi sisältää sekä perusparannusta että vuosikorjausta. Remontin kustannukset pitää tässä tapauksessa itse jakaa perusparannusmenoihin ja vuosikorjauskuluihin. Kannattaa kirjata perustelut omiin muistiinpanoihin, miten jaon on määritellyt. Verottaja voi pyytää lisäselvitystä vaikkapa kesäkuussa 2022 remonttiin, joka on tehty tammikuussa 2021. Hyvistä muistiinpanoista on silloin apua. Taloyhtiön toimesta kaikkien parvekkeiden lasittamista ei jaotella vuosikorjaukseen tai perusparannukseen vaan sen vuokratuloista vähennyskelpoisuuteen riittää maksusuoritusten tulouttaminen taloyhtiön kirjanpidossa.
Ostan Asuntoja YouTube: Miten ja milloin asuntosijoittaja voi vähentää taloyhtiön remonttien maksusuoritukset vuokratulosta? YouTube #5
Omaa työtä tai aikaa ei voi vähentää, jos tekee remonttia itse. Asunnolla käyntien ja materiaalihankintojen matkakustannukset (0,25 €/km 2021) voi vähentää vuokratulosta, mikäli remontoitava asunto on vuokraustoiminnan käytössä (katso alla).
Mikäli itse teetetyn remontin kulu on perusparannusta ja se vähennetään 10 vuoden aikana tasapoistona, muista itse tehdä vähennys joka vuosi.
Vuokraustoiminnan käytössä olevasta asunnosta ei saa kotitalousvähennystä.
Vuokraustoiminnan käytössä olevaan asuntoon vuokranantaja voi hankkia myös irtainta omaisuutta (esim. pesukone, televisio, espressokeitin), jonka hankintahinnan voi vähentää verotuksessa. Jos hankintahinta on alle 1 200 euroa tai hankinnan taloudellinen käyttöaika on enintään 3 vuotta, vähennys tehdään kerralla. Mikäli hankintahinta ylittää 1 200 euroa, se vähennetään vuokratulosta 25 %:n vuosittaisina poistoina, kunnes jäljellä oleva summa on alle 1 200 euroa, jolloin se vähennetään kerralla.
Häh! Voiko taloyhtiöremontin kustannuksen kertasuorituksen muka vähentää vuokratuloista? YouTube #99
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

Vuokraustoiminta on tärkeä osa asuntosijoittamista. Ajan tai taitojen puuttuessa sen voi ulkoistaa OVV:n ammattilaiselle oli kyseessä sitten yksittäinen vuokra-asunto tai suursijoittajan asuntosalkku.
Mikäli haluat vain keskittyä nauttimaan sijoitusasuntosi tuotosta, OVV Kokonaispalvelu on sopiva vaihtoehto. Se on kaiken kattava ”avaimet käteen” -konsepti, jossa OVV hoitaa kaiken vuokrasuhteen alusta loppuun myöntäen vuokratakuun koko vuokrasuhteen ajalle. Jos vuokralainen ei maksaisi vuokraansa, paikallinen OVV:n toimisto maksaa sen.
Mikäli haluat apua hyvän vuokralaisen löytämisessä mutta hoidat vuokrasuhteen hallinnan itse, OVV Vuokravälityspalvelu on oikea vaihtoehto.
OVV palvelee ja neuvoo koko vuokrasuhteen ajan. OVV.com
OVV Asuntopalvelut Instagram, Facebook
Vuokranantajan nelikenttä – yrittäjä Ville Vesterinen Osa 1 – Ostan Asuntoja Podcast #185
Piristystä ja Joensuuta Satu Lukin Osa 1 – Ostan Asuntoja Podcast #193
Vähennykset, kun sijoitusasunto on juuri hankittu
Vuokranantajien keskuudessa herättää paljon epäselvyyttä, mitä kuluja ja mistä lähtien voi vähentää vuokratulosta, kun sijoitusasunto on juuri hankittu. Ohjeet löytyvät verottajan ”Vuokratulojen verotus – syventävät vero-ohjeet” kohdasta 3.1.
Menot ovat vähennyskelpoisia vuokraustoiminnan aloittamisesta lähtien. Huoneiston tai kiinteistön vuokraustoiminnan katsotaan alkavan lähtökohtaisesti siitä hetkestä, kun aktiivinen toiminta vuokralaisen saamiseksi asuntoon aloitetaan. Tämä voi tapahtua esimerkiksi toimeksiannolla vuokravälitysliikkeelle, vuokrausilmoituksen laittamisella lehteen ja nettiin tai muilla vastaavilla toimilla, joilla yritetään vuokrata asunto.
Tässä yhteydessä on tärkeää huomata termi ”vuokraustoiminnan aloittaminen”. Nimittäin remonttikulujen osalta ohjeen kohta 3.1 ei päde vaan niihin sovelletaan saman syventävän ohjeen kohtaa 3.7.3 Korjausmenot asunnon tai rakennuksen hankinnan yhteydessä.
”Vuokraustoiminnan aloittaminen” -termin rinnalle tulee ”Vuokraustoiminnan käytössä” -termi.
Oikeuskäytäntöä ei ole siitä, kuinka kauan asunnon on oltava vuokrauskäytössä ennen remonttia, jotta remontista johtuneet menot voitaisiin vähentää vuokratulosta. Verohallinnon käsityksen mukaan riittää, että vuokralainen on muuttanut asuntoon silloin, kun on kyse jatkuvasta vuokrauskäytöstä. Vuokralaisen muuttamisen jälkeen syntyneet vuosikorjausmenot voidaan vähentää vuosimenona ja osakehuoneiston perusparannusmenot tasapoistoina.
Rautalankaesimerkkinä voisi olla, että vuokrailmoitus on laitettu nettiin ja käyt aamupäivällä näyttämässä remontin alla olevaa asuntoa vuokralaiskandidaatille. Iltapäivällä viet remonttimiehelle rautakaupasta purkin maalia. Aamupäivän asunnolla käynnin matkakulut saa vähentää vuokratulosta, koska ”vuokraustoiminta on alkanut” mutta iltapäivän rautakaupan ja asunnolla käynnin matkakuluja ei saa vähentää, koska asunto ei vielä ole ”vuokraustoiminnan käytössä”. Iltapäivän kulut menevät osaksi hankintamenoa. Muista siis aloittaa sijoitusasunnon vuokraustoiminta välittömästi, jolloin saat vähentää myös hoitovastikkeet vuokratulosta.
Ostan Asuntoja YouTube: Mitä verovähennyksiä ja milloin asuntosijoittaja voi tehdä vuokratulosta, kun sijoitusasunto on juuri hankittu? YouTube #4
Saman syventävän ohjeen kappaleessa 3.3 määritellään tavanomaiset vuokraustoiminnan menot. Siinä on erikseen sanottu, että vuokralle annetun asunnon hankkimiseen otetusta velasta aiheutuneet menot kuten järjestelypalkkio ja toimitusmaksu ovat vuokratulosta verovähennyskelpoisia. En ole tätä verottajalta koskaan kysynyt, mutta tulkitsen ohjetta siten, että edes ”vuokraustoiminnan aloittamisehdon” täyttymistä ei vaadita, koska hyvin usein tulonhankkimislaina otetaan ennen sijoitusasunnon ostoa ja palkkiot ja maksut realisoituvat kaupanteon yhteydessä, jolloin vuokraustoiminta ei yleensä ole vielä alkanut.
Menot ovat vähennyskelpoisia vuokraustoiminnan päättymiseen asti. Vuokraustoiminta päättyy, kun asunto laitetaan myyntiin tai otetaan omaan käyttöön. Jos huoneisto tai kiinteistö myydään vuokrattuna, vuokraustoiminta päättyy, kun omistusoikeus siirtyy ostajalle tai siitä sovitaan myyjän ja ostajan kesken.
Verotettava vuokratulo tai vuokraustoiminnan tappio
Tässä vaiheessa veroilmoituksen jättöprosessia palvelu laskee “verotettavan vuokratulon” tai “vuokraustoiminnan tappion”, joka on siis ylläkuvattujen tulojen ja kulujen välinen erotus. Siltä osin kuin vuokratuloon kohdistuvat vähennyskelpoiset menot ovat suuremmat kuin vuokratulot, menot vähennetään muista pääomatuloista ja alijäämähyvityksen kautta myös ansiotuloista menevästä verosta. Pääomatulolajin alijäämästä, alijäämähyvityksestä ja pääomatulolajin tappiosta on kerrottu tarkemmin syventävässä ohjeessa Verotettavan tulon laskeminen henkilöverotuksessa kohdassa 6, jossa selitetään myös lapsikorotus ja puolisokorotus.
Pääomatulolajin tappio vähennetään seuraavan 10 verovuoden aikana pääomatulosta sitä mukaa kuin pääomatuloja kertyy. Moni aloitteleva vuokranantaja ei ymmärrä tämän ohjeen tarjoamaa monipuolista ja pitkäaikaista mahdollisuutta tehdä verovähennyksiä, mikäli kohdalle osuu tarve tehdä iso remontti sijoitusasuntoon.
Miten vuokraustoiminnan tappio toimii verotuksessa? – YouTube #98
Asuntosijoituslainojen korot
Vuokrattavaan huoneistoon kohdistuvat lainan korot ilmoitetaan erikseen vaiheessa 2 “Esitäytetyt tulot ja vähennykset”, jossa näkyy valmiiksi vanhat tulonhankkimisvelat. Niitä ei siis ilmoiteta kohdassa ”Vuokraustoiminnasta aiheutuneet kulut”.
Minulle tuntemattomasta syystä pankkien verottajalle välittämissä tiedoissa on aina kohdistusvirheitä, jotka asuntosijoittajan pitää itse korjata. Jos pankki on verottajalle lähettämässään aineistossa nimennyt lainan “tulonhankkimisvelaksi”, on korkovähennys yleensä oikein. Usein pankki nimeää sijoitusasuntoon kohdistuvan lainan “asuntovelaksi” tai ”asuntolainaksi”, jota termiä pankit käyttävät myös omistusasuntoon kohdistuvasta velasta. Tällöin on vaarana, että korkosumma menee automaattisesti pienemmän vähennysoikeuden piiriin. Pankki saattaa nimetä tulonhankkimislainan myös “muuksi lainaksi”, jolloin lainan korot saattavat mennä vähennyskelvottomien joukkoon.
Sijottajan pitää itse tarkistaa ja oikaista nämä virheet ennen veroilmoituksen lähettämistä. Verottaja hyväksyy nämä oikaisut, mutta asuntosijoittajan vastuulla on niiden tekeminen. Jos huomaat, että vastaavia virheitä on jäänyt aikaisempiin veroilmoituksiisi, verotusta voi vaatia oikaistavaksi. Tuloverotuksen oikaisuvaatimuksen voi tehdä 3 vuoden kuluessa verovuoden päättymistä seuraavan vuoden alusta. Tämä oli ennen 5 vuotta. Vuoden 2016 tai vuoden 2019 verotukseen voi hakea oikaisua 2.1.2023 asti. Vuosien 2017 ja 2018 verotuksiin ei voi enää oikaisua hakea.
Vuokranantajan ei tarvitse käydä pankissa tai pyytää pankkia tekemään muutos lainan käyttötarkoitukseen vaan sen voi ja se pitää tehdä itse OmaVero-palvelussa. Myös verottaja ohjeistaa tästä.
Mikäli siirtää oman asuntonsa vuokrauskäyttöön, lainan käyttötarkoitus muuttuu siitä hetkestä, kun vuokraustoiminnan käyttö alkaa, jolloin myös korot kaikkien ylläkuvattujen menojen lisäksi tulevat vuokratulosta verovähennyskelpoisiksi. Muutoksen voi itse ilmoittaa OmaVerossa.
Joonatan Voltti: Verottaja tietää jo Airbnb -tulosi – näin ilmoitat ne oikein
Useamman sijoitusasunnon omistavalla voi olla useita sijoituslainoja ja vieläpä tilanteita, joissa yhdellä lainalla on ostettu useampi asunto. Lainojen korkoja ei tarvitse aukottomasti kohdistaa tiettyjen asuntojen kohdalle, vaan verottaja laskee yhteen kaikkien sijoitettavien asuntojen kerryttämän verotettavan vuokratulon ja vähentää niistä sijoitusasuntolainojen korot. Jos samaa lainaa on käytetty sekä omistusasunnon että sijoitusasunnon ostoon, eri käyttötarkoitukset voi erotella %-osuuksin veroilmoituksessa ja verottaja kohdentaa vähennykset ilmoitetun mukaisesti.
Lainojen lyhennyksiä ei ilmoiteta veroilmoituksessa eikä niitä vähennetä vuokratulosta.
Muut tulonhankkimiskulut pääomatulojen hankkimisesta ja säilyttämisestä
Tähän kohtaan listataan, kulu kululta, kaikki muut asuntosijoitustoiminnasta johtuneet kulut, joita ei voi kohdistaa yksittäiseen sijoitusasuntoon. En ole veroasiantuntija enkä siksi halua antaa tarkkoja ohjeita, mutta käsitykseni mukaan verottaja hyväksyy hyvin perustellut johdonmukaiset kulut, jotka liittyvät pääomatulojen hankkimiseen ja säilyttämiseen.
Jos esimerkiksi omistat yhden sijoitusasunnon ja käytät vuokravälittäjää, jonka palkkion vähennät vuokratulosta, verottaja ei ehkä hyväksy tietokoneeseen tai puhelimeen liittyviä vähennyksiä vuokraustoimintaan liittyen. Jos taas omistat 20 asuntoa ja vuokraat niitä itse nettiä hyödyntäen, verottaja hyväksyy tietokoneeseen ja puhelimeen liittyviä kuluja.
Vuokratuloista voi saada myös työhuonevähennyksen, jonka määrä riippuu siitä, onko tulonhankkimistoiminta päätoimista vai onko kyse sivutulojen hankkimisesta.
Vuokratulojen hankkimiseen liittyvä kirjallisuus on myös vuokratuloista verovähennyskelpoista kuten myös Suomen Vuokranantajat ry:n jäsenmaksu ja koulutustilaisuuksiin osallistumisen maksut ja matkakulut.
Yhden konkreettisen vinkin kuitenkin listaan, joka voi unohtua. Pankki ilmoittaa lainojen korot verottajalle, mutta lainojen kuukausittaisia veloitusmaksuja ja mahdollisia lainamuutoksiin liittyviä palkkioita pankki ei ilmoita verottajalle, vaan nämä tulee asuntosijoittajan muistaa itse ilmoittaa.
Mikäli sinulle on kertynyt OP-bonuksia, joita käytetään tulonhankkimislainan nostopalkkioon tai kuukausittaisiin veloitusmaksuihin, niitä ei voi vähentää verotuksessa.
Vuodesta 2016 alkaen omaisuuden myyntitappiot voi vähentää kaikista pääomatuloista. Sijoitusasunnon myyntitappion voi siis vähentää vuokratuloista. Aikaisemmin myyntitappiot sai vähentää vain myyntivoitoista. Tämä koskee siis vuonna 2016 ja sen jälkeen syntyneitä myyntitappioita, ei sitä ennen syntyneitä tappioita. Myyntitappiosta ei voi saada alijäämähyvitystä, vaan vähentämätön myyntitappio siirtyy seuraaville viidelle vuodelle.
Maksuun tulevien verojen ennakointi
Vuokratulot otetaan automaattisesti huomioon joko palkan tai eläkkeen veroprosentissa (max. 7 000 euroa) tai ennakkoveroissa (voi valita, vaikka vuokratulot < 7 000 euroa) aiempien vuokratulojen perusteella.
Jos vuokratulot tai niistä tehtävät vähennykset eivät juuri muutu seuraavana vuonna, silloin ei ole kiire tehdä mitään muutoksia vaan voi odottaa veroilmoitusvaiheeseen asti.  Asuntosijoittajan kannattaa ylläpitää arviota maksuun tulevista veroista, jotta kassassa on riittävästi rahaa, kun verojen maksun aika koittaa. Veroja voi maksaa myös ennakkoon ja maksettavaa ennakkoa voi itse päivittää verottajan nettisivuilla. Tällä tavalla voi välttää turhien ennakkoverojen maksun ja rahat pysyvät omassa hallinnassa.
Verot lasketaan seuraavasti: (Verotettavat vuokratulot – sijoituslainojen korot – muut asuntosijoitustoimintaan kohdistuvat kulut) * 0,3 Tämä on suhteellisen helppo laskea, jos sijoitusasuntoja on yksi. Jos salkussa on useampia asuntoja, silloin lasketaan koko asuntosalkun verot samalla tavalla. 30 000 € yli menevältä osalta vuokratulojen vero-% on 34.
Muutosten tekeminen ennakkoveroihin on nyt hienosti toimiva
Sijoitusasuntosalkun kasvaessa vuosittain tai isomman asuntoremontin vuoksi alkuperäiset ennakkoverojen määrittelyperusteet voivat muuttua niin paljon, että ennakkoveroihin tulee merkittävä muutos, jota voi hakea OmaVerossa. Linkki vie ohjeeseen, jonka otsikossa lukee ”yritysasiakkaat”. Ohjeen ”muista seurata tilannetta, ja korjaa tarvittaessa arviota verotettavasta tulosta” -lause pätee myös yksityisiin vuokranantajiin ja ennakkoveroihin on nyt erittäin helppo hakea muutosta OmaVerossa, päätös tulee nopeasti ja muuttaa heti tulevia ennakoita tai jopa näkyy tilillä palautuksena.
Ostan Asuntoja YouTube: Kannattaako sijoitusasunnon arvonnousu kotiuttaa myymällä? YouTube #18
Minulla on vuosittain omassa verosuunnitelmassani asuntokohtaisesti tulo- ja kulutiedot valmiina ja niiden summarivillä näen, kuinka paljon joudun suunnitelmani mukaisesti maksamaan vuokraustoiminnastani veroja alkavana eli kuluvana vuonna. Mikäli toteumalla päivitetty suunnitelmani alkaa näyttämään siltä, että ennakkoveroni ovat liian suuret, käyn tekemässä muutoksen OmaVerossa loppuvuoden ennakkoverojen pienentämiseksi (tai nostamiseksi).
Vielä vuoden 2020 verotuksen osalta OmaVerossa oli könttäsumma-arvio vuoden 2020 vuokratuloista. Sieltä löytyi vuoden 2019 verotuksen tavoin kaikki omistukset asuntokohtaisesti valmiina pohjina. Silloin ilmoitin verottajalle parannusehdotuksen, että könttäsumman tilalla tulee pohjana toivottavasti olemaan edellisen vuoden verotuksessa ilmoitetut vuokratulot, vastikkeet ja muut kulut asuntokohtaisesti. Tällöin muutosten tekeminen ei edellyttäisi kaikkien asuntojen vuokratulo-, vastike- ja kulutietojen syöttöä, vaan niitä voisi päivittää vain niiden asuntojen osalta, joissa on merkittäviä muutoksia. Silloin verottaja vahvisti, että näin sen pitäisikin toimia ja se oli kehitystyölistalla. Nyt se on jo tuotannossa ja pääsin sitä käyttämään useampaan otteeseen 2021 aikana. Kiitos!
Tätä voi käytännössä kokeilla ainakin tällaisen polun kautta: OmaVerossa Etusivulta Henkilön tulovero => Verokortti ja ennakkovero 2022 => sieltä klikataan ”Veroilmoitukset ja verotustiedot” => sieltä klikataan ”Verokortit ja ennakkovero” => sieltä klikataan ”Valitse koko hakemus” => sieltä klikataan toinen vaihe ”esitäytetyt tulot ja vähennykset”, jonka alta löytyy vuodelle 2022 (siis kuluvalle vuodelle) sijoitusasuntokohtaiset tiedot, joiden pohjalta ennakkoverot on määritelty.
Jos vuokranantajana maksaa ennakkoveroja ja toteuttaa vaikkapa johonkin sijoitusasuntoon 15 000 euroa maksavan täysremontin, voi käydä syöttämässä nämä kustannukset sen sijoitusasunnon tietoihin, johon remontti kohdistuu ja lähettää päivitetyt tiedot verottajalle OmaVerossa. Oma Vero ilmoittaa heti, miten ennakkoverot muuttuvat ja pienellä viiveellä muutokset näkyvät pankkitilin tulevien e-laskujen summissa vastaavasti. Jos olisi jo maksanut ennakkoita esimerkiksi vuoden 2022 tammikuusta lokakuuhun, ja käy syöttämässä saman remontin 15 000 euron suuruiset kustannukset, voi käydä siten, että loppuvuoden osalta ennakot nollautuvat ja viikon päästä tilillä näkyy palautuksena liikaa maksetut ennakot. Loistava toiminnallinen parannus. Sanoinko jo kiitos?
Ottamalla käyttöön Suomi.fi-viestit, saa viestin, kun ennakkoveropäätös on OmaVerossa ja pääsee muutenkin eroon kaikesta verotukseen liittyvästä paperipostista.
Lopuksi
Suosittelen jokaisen asuntosijoittajan rakentamaan oman Excel-, Numbers- tai jonkun muun taulukkolaskelmansa. Se voi tuntua tuskaiselta, jos sitä ei ole koskaan tehnyt mutta laskentakaavat ja termit oppii siinä sivussa, kun taulukkoa rakentaa. Kun kaavat on opittu, sitten on helppo siirtyä käyttämään jotain verkkopalvelua, jos omien taulukkojen käyttö tökkii.
Mikäli huomaat tässä jotain virheitä tai sinulla on parannusehdotuksia tekstiin, laita ihmeessä kommentteihin ja päivitän tekstiä.
Suomen Vuokranantajat järjesti jäsenilleen ”Vuokratulojen verotus” -webinaarin 9.3.2022, jonka tallenne ja aineisto löytyvät jäsensivuilta kohdasta ”Koulutusmateriaalit” => ”Webinaarit”.
Tuoretta tai ikivihreää tavaraa Ostan Asuntoja -tuuteista:
Ostan Asuntoja Blogissa on ilmestynyt tämän kirjoituksen otsikon mukaisesti ainakin 300 asuntosijoittamista ja vuokraustoimintaa käsittelevää kirjoitusta
Asuntosijoittajan ja vuokranantajan 2021 veroilmoitus OmaVerossa – Blogi #301
Ostan Asuntoja Podcastin voi tilata tästä
Ostan Asuntoja YouTube -kanavan voi tilata tästä
Asuntosijoittamisen lumipalloefekti -kirjaan alennuskoodi ”KOTIMATKA”, jolla saa 30 %:n alennuksen kirjan kovakantisesta versiosta kirjan nettisivuilta. E-kirja löytyy nyt ainakin Suomalaisen verkkokaupasta, Adlibriksestä ja booky.fi:stä.
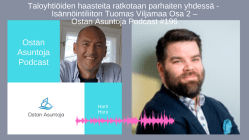
Pyysin Tuomas Viljamaan vieraaksi, kun tällä meidän toimialalla oli ja on jo valmiiksi paljon haasteita, ennen kuin järkyttävät hyökkäykset Ukrainaan alkoivat noin 4 viikkoa sitten.
Ajatuksena tälle vierailulle oli, että Tuomas toisi vähän rauhoittavaa kokonaiskuvaa meille asuntosijoittajille ja vuokranantajille, mutta toisaalta kertoisi niistä aidoista asioista, joihin meidän pitäisi jaksaa keskittyä omassa asuntosijoittamisessa ja taloyhtiöissä, kun ollaan yhtiökokouksissa, hallituksissa ja jotkut hallituksen puheenjohtajana. Juttua riittikin taas yli 2 tuntia. Kun haastattelua tehtiin, käytössä oli vielä Tilastokeskuksen Asuinkerrostalon ylläpidon kustannusindeksitiedot Q3 2021. Tänään käytössä on tuoreet luvut, jotka nekin on vielä vuoden 2021 viimeisen neljänneksen tiedot.
Jossu ja Matti – Kleemola ja Kotilo Osa 1 – Ostan Asuntoja Podcast #177
Sun Tzu – The Art of War, Sunzi – Sodankäynnin taito
Asuntoja Pehtoroiva yrittäjä Miika Vuorensola is back – Ostan Asuntoja Podcast #149
Asuntoja ja fotbollia – Heikki Pajunen is back Osa 1 – Ostan Asuntoja Podcast #187
Kuuntele tämä jakso suoraan tästä ja pistä Ostan Asuntoja Podcast tästä tilaukseen valitsemallasi alustalla





Ostan Asuntoja Podcast löytyy myös Audiblen ja YouTuben kautta sekä Supla– ja Podit-palveluista
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

Asuntosalkunrakentaja.fi on asuntosijoittajille tarkoitettu sivusto, jossa voit tankata tietoa asuntosijoittamisella vaurastumisesta sekä artikkeleista että ladattavasta E-kirjasta. Voit myös liittyä sisäpiiriin, jota kautta pääset käsiksi hyviin sijoitussuntoihin alle markkinahintojen. Tutustu sivustoon Asuntosalkunrakentaja.fi
Etukäteisvinkit uusista kohteista saa seuraamalla Asuntosalkunrakentajia Twitterissä tai Facebookissa.
Asuntosalkunrakentaja.fi Blogissa: Sijoitusasunnon kylpyhuoneremontti
Flippaus, pito, flippaus, pito Topias “Me” Tervasmäki – Ostan Asuntoja Podcast #179
Kiitos Ostan Asuntoja Podcast -sponsorille:
Kiinnostaako sinua uudisasunnot Suomen kasvukeskuksissa?
Peabin asunnot sijaitsevat hyvillä paikoilla ja ne suunnitellaan toimiviksi kestämään aikaa. Vakavaraiselta ja luotettavalta yhtiöltä hankittu uusi asunto on huoleton ja helposti vuokrattavissa.
Saat tiedot uusista kohteista sähköpostiisi ennen julkista ennakkomarkkinointia liittymällä avainasiakkaaksi osoitteessa peabkoti.fi/avainasiakas.
Tutustu asuntoihin ja lue lisää peabkoti.fi – Seuraa meitä myös Instagramissa @peabkoti
Flatco on johtava vuokranantajan elämää helpottava palvelu.
Flatco sähköistää vuokraustoiminnan paikkkariippumattomaksi asuntohakemuksesta vuokravalvontaan asti.

Etsitkö löytöjä asuntoflippaukseen? Haetko tuottavia kohteita osta ja pidä salkkuusi? Meitä asuntosijoittajia kiinnostava kauppapaikka on Huutokaupat.com.
Ifin vuokaranantajan vakuutuksen saat helposti verkosta. Laske hinta if.fi/vuokranantaja

Vuokraovi on suosituin vuokra-asuntojen markkinapaikka, jossa hyvää vuokrakotia etsivät vuokralaiset ja niitä tarjoavat vuokranantajat onnistuvat löytämään toisensa helposti. Vuokraovi.com.
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Onko sinulla ollut pitkään asunto myymättä? Tai onko asuntoa vaikea saada vuokralle kovan kilpailun takia?
Rentel tarjoaa virtuaalisisustuspalvelua, jonka avulla saat asunnon erottumaan muista kohteista. Rentel sisustaa asuntosi kuvat tyylikkääksi moderneilla huonekaluilla jolloin potentiaalinen ostaja tai vuokralainen pystyy helposti hahmottamaan mittasuhteet ja näkemään asunnon kotinaan.
Alla esimerkki Rentelin virtuaalisisustamasta 70-luvun kerrostaloyksiöstä. Jos olisit itse etsimässä asuntoa kumpi herättäisi mielenkiintosi?
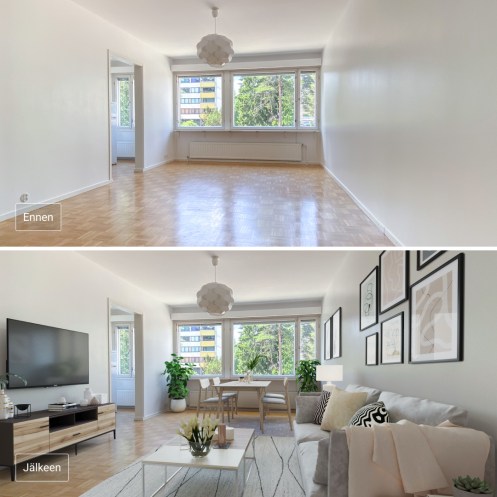
Virtuaalisisustus nopeuttaa tutkitusti* myyntiä ja vuokraamista, erottaa kohteen muista asunnoista ja auttaa parhaassa tapauksessa saamaan korkeamman hinnan tai vuokran.
Käy katsomassa esimerkkejä sisustuksista ja tilaa virtuaalisisustus osoitteesta rentel.fi/virtuaalisisustus.
Mainitse ensimmäisen tilauksen yhteydessä ”Huru-ukko” ja saat 10 %:n alennuksen.
Tilastokeskuksen laskema kuluttajahintojen vuosimuutos oli helmikuussa 4,5 prosenttia. Kiinteistön ylläpidon kustannukset nousivat vuodessa 5,6 prosenttia.
Jos nyt tuli ensimmäisenä mieleen, että nämähän on Putinin syytä, niin kiinteistön ylläpidon kustannusindeksi on Q4 2021 ja Kuluttajahintaindeksi on vuosimuutos, joka tammikuusta-tammikuuhun oli 4,4 % ja helmikuusta helmikuun 4,5%. Kuluttajahintaindeksiin tiedot kerätään kuukauden puolessa välissä eli Suomi ei ollut vielä lätkän olympiavoittaja, kun nämä luvut on kerätty.
Nyt me ollaan tilanteessa, jossa me kenties ollaan opetettu tai ainakin luullaan, että meidän yksi kilpailuvaltti on, että vuokralaiset tietää, ettei me yksityiset vuokranantajat koroteta vuokria. Miten tähän joutumista olisi voinut ennaltaehkäistä? Miten tästä voisi päästä nyt pehmeästi pois, jos tarve onkin aito ja vuokria pitäisi korottaa, jotta saadaan asunnot ja taloyhtiöt remontoitua, vastikkeet ja tonttivuokrat maksettua ja lainat hoidettua?
Asuntosijoittaja vai vuokrakotien omistaja? – Blogi #299
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Asuntosalkunrakentaja.fi on asuntosijoittajille tarkoitettu sivusto, jossa voit tankata tietoa asuntosijoittamisella vaurastumisesta sekä artikkeleista että ladattavasta E-kirjasta. Voit myös liittyä sisäpiiriin, jota kautta pääset käsiksi hyviin sijoitussuntoihin alle markkinahintojen. Tutustu sivustoon Asuntosalkunrakentaja.fi
Etukäteisvinkit uusista kohteista saa seuraamalla Asuntosalkunrakentajia Twitterissä tai Facebookissa.
Asuntosalkunrakentaja.fi Blogissa: Sijoitusasunnon kylpyhuoneremontti
Flippaus, pito, flippaus, pito Topias “Me” Tervasmäki – Ostan Asuntoja Podcast #179
Tiistaiaudion kuuntelumestat:
Ostan Asuntoja YouTube -kanavan voi tilata tästä
Ostan Asuntoja Podcastin voi tilata tästä
Ostan Asuntoja Tiistaiaudio löytyy myös Audiblen ja YouTuben kautta sekä Supla– ja Podit-palveluista

Asuntosijoittamisen lumipalloefekti -kirjaan alennuskoodi ”KOTIMATKA”, jolla saa 30 %:n alennuksen kirjan kovakantisesta versiosta kirjan nettisivuilta. E-kirja löytyy nyt ainakin Suomalaisen verkkokaupasta, Adlibriksestä ja booky.fi:stä.
Olen viimeisten vuosien aikana pohtinut paljon sitä, onko identiteettini enemmän sijoittaja vai yrittäjä. Olen tunnistanut olevani selvästi sijoittaja. Minua ei primääristi kiinnosta eikä innosta ottaa yritysriskiä ja pyrkiä kasvattamaan yritystäni alaisia rekrytoimalla.
Toisaalta olen valinnut asuntosijoittamisessa strategian, jonka ytimessä on vuokraustoiminta. Olen siis pitkäjänteinen asuntosijoittaja. “Ostan Asuntoja” -brändikin on aikoinaan syntynyt kuvastamaan strategiaani. “Ostan ja Myyn Asuntoja” ei suinkaan sattumalta aikoinaan rajautunut pois, vaan strategiaani ei kuulu asuntojen flippaus eikä tukkukauppa.
“Asunnot/kiinteistö/rakennus myytiin suursijoittajalle”
Minua on aina jollain tavalla ärsyttänyt se, että julkisesti omistettujen rakennusten myyntiä yksityiselle sektorille pidetään valtamedioissa lähtökohtaisesti negatiivissävytteisenä tapahtumana.
“Ei sitä pilkkahintaan myydä” toteaa vallanhimoissaan kaupungin kiinteistöpäällikkö jostain pahasti rapistuneesta kulttuurimiljööstä, joka hänen vastuullaan on päässyt surkeaan kuntoon. Usein kiinteistöpäällikköä ei rapistumisesta voi suoraan syyttää, koska hänellä ei ole käytössään rahallisia resursseja rapistumisen pysäyttämiseksi. Siitä huolimatta hän uhoaa mieluummin varmistavansa kohteen lisärapistumisen, ettei vaan joku yksityinen taho pääsisi sitä omistamaan, ottamaan riskiä siihen investoimalla ja onnistuessaan saamaan tuottoa ottamalleen riskille.
Asuntosijoittajana huomaan tietysti erityisesti kohteet, joissa vaikka kaupungin tai kunnan omistamia ja operoimia vuokra-asuntokiinteistöjä myydään yksityisille tahoille. Kaupungin omistamat asunnot myydään pääsääntöisesti “sijoittajalle”. Jos tarkkailee näitä sanavalintoja, kaupungin (kaupunkilaisten) asuntosijoituksia harvemmin uutisoidaan myytäväksi uudelle omistajalle. Julkisen sektorin ollessa myyjänä, lähtökohtaisesti paljon useammin näkee sitä, että hyvä omistaja myy vähemmän hyvälle sijoittajalle.
“Kohde sai uuden pitkäjänteisen hyvämaineisen omistajan”
Vaikka aloitinkin tämän kirjoituksen kertaamalla, että koen olevani identiteetiltäni enemmän sijoittaja kuin yrittäjä, vuokraustoiminnan osalta koen olevani vuokrakotien omistaja enkä se paheksuttava suursijoittaja.
Sijoittajan ansaintamenetelmiin tuntuu ilmaisessa yliopistossa tohtoritason tutkinnonkin suorittaneella olevan mielissä korjausten välttäminen ja toimeentulotukien maksimointien yhdistelmällä rikastuminen. Monta kertaa totuus on juuri päinvastainen eli julkiselta sektorilta siirtyy paukkulankapaikattua omakustannetavaraa, jossa paikkausvarat on lähestymässä loppuaan ja asumiskelpoisuuden säilyttäminen edellyttää oikeita investointeja. Näihin investointeihin ei aina ole varaa ja kuntalaisten kannaltakin on järkevää luopua omistuksesta.
Finnairin suurin omistaja näyttäisi olevan “Valtioneuvoston kanslia”. Satavarmasti et ole koskaan nähnyt yhdenkään pääministerin tai minkään ministerin keräämässä roskia tai auttamassa tarjoilussa, jos omistajan edustajana hän lentokoneessa huomaa asiakaspalvelussa apua tarvittavan. Myöskään minkään työeläyhtiön johtoryhmän jäseniä, omistajien edustajia kaikki, et näe huolehtimassa siitä, että asiakkaat ovat tyytyväisiä. Vaikka olisit Finnairin pienosakkeenomistaja, montako kertaa olet lentomatkoilla siivonnut vessaa huomatessasi peilin likaiseksi.
Suorana asuntosijoittajana teen jatkuvasti kaikkea tätä omistukseni arvon säilyttämiseksi ja kasvattamiseksi. Ei se aina helppoa ole, mutta itsestään selvää on, että varallisuus ei sillä kasva, että korjaukset jätetään tekemättä ja vuokrat tulee toimeentulotukina.
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

Sijoitusasunnot.com tarjoaa hyvätuottoisia sijoitusasuntoja alle markkinahintojen ja arvokasta tietoa sekä ajankohtaisia näkemyksiä asuntosijoittamisesta. Käy katsomassa vuodelle 2021 päivittyneet nettisivut, uusimmat kohteet, liittymässä sähköpostilistalle, lataamassa ilmaiset asuntosijoittajan työkalut ja katsastamassa uusimmat artikkelit osoitteesta sijoitusasunnot.com.
Näin ostat sijoitusasunnon Sijoitusasunnot.com:lta
Tosi laadukas opas: Sijoitusasunnon valokuvaus ja kuvien editointi nykyaikaisella kännykällä
Pistä muuten Sijoitusasunnot.com YouTube -kanava tilaukseen
Blogista: 6 vinkkiä parempiin sijoitusasuntokauppoihin julkisessa markkinassa
Miljoonalla pörssiosakkeita ei ole sama kuin miljoonalla kerrostaloa
Voit toki olla ylpeä Olvin osakkeiden omistaja, suosia Olvin tuotteita omassa kulutuksessa ja kääntää aina kauppareissulla etikettejä suoraan kuluttajan silmäpareihin kohdistumaan. Näin Olvin tuotteet erottautuisivat muista merkeistä ja kauppa kävisi paremmin. Omistajana osakkeesi arvo kasvaisi omien toimenpiteidesi ansiosta. Tai voisit omistaa Keskon osaketta ja keskittää kaiken mahdollisen asioinnin arvostamasi ja omistamasi yrityksen myymälöihin. Hallituksen ja johtoryhmän kokouksiin ei kuitenkaan ole mitään asiaa.
Kerrostalon omistajana tilanne on täysin erilainen. Voin toimia asunto-osakeyhtiön hallituksessa, vaikuttaa isännöitsijän valintaan, viestiä osakkaille yhtiökokouksissa ja asukkaille niiden ulkopuolella, kilpailuttaa eri palvelujen tarjoajia, tehdä laadun tarkkailua ja haastatella asukkaita.
Jos olen se mediassa mainittu “myytiin suursijoittajalle”, ajattelen itse, että “sai uuden ja toivottavasti entistä vielä paremman omistajan”.
Hyvän asuntosijoittajan ajatteluun kuuluu ylpeä omistaminen
Haastattelin juuri Isännöintiliittoon pari vuotta sitten Suomen Vuokranantajilta siirtynyttä Tuomas Viljamaata Ostan Asuntoja Podcastiin. Viime kuukausina olen sijoittajakumppanini kanssa käynyt paljon hyviä keskusteluja ja tämä pitkäjänteisen omistamisen ajatus on koko ajan noussut mielessäni pinnalle.
Kävin katsomassa Suomen Vuokranantajien kuvausta nettisivuilta. Kuvauksessa esiintyy vuokraustoimintaan liittyvä sana 5 kertaa ja asuntosijoittaminen 2 kertaa. Tämä on hyvä painotus, jota jokaisen vuokrakoteja omistavan kannattaisi pohtia.
Ehkä tälläkin pohdinnalla voi olla lumipallon lailla kertautuva vaikutus ja alamme näkemään valtamedioissa yhä useammin otsikoita, joissa kerrotaan “kohde siirtyi pitkäjänteisten hyvien vuokranantajien omistukseen”.

Asuntosijoittamisen lumipalloefekti -kirjaan alennuskoodi ”KOTIMATKA”, jolla saa 30 %:n alennuksen kirjan kovakantisesta versiosta kirjan nettisivuilta. E-kirja löytyy nyt ainakin Suomalaisen verkkokaupasta, Adlibriksestä ja booky.fi:stä.
Pyysin Tuomas Viljamaan vieraaksi, kun tällä meidän toimialalla oli ja on jo valmiiksi paljon haasteita, ennen kuin järkyttävät hyökkäykset Ukrainaan alkoivat noin 3 viikkoa sitten.
Ajatuksena tälle vierailulle oli, että Tuomas toisi vähän rauhoittavaa kokonaiskuvaa meille asuntosijoittajille ja vuokranantajille, mutta toisaalta kertoisi niistä aidoista asioista, joihin meidän pitäisi jaksaa keskittyä omassa asuntosijoittamisessa ja taloyhtiöissä, kun ollaan yhtiökokouksissa, hallituksissa ja jotkut hallituksen puheenjohtajana. Juttua riittikin taas yli 2 tuntia.
Kun haastattelua tehtiin, käytössä oli vielä Tilastokeskuksen Asuinkerrostalon ylläpidon kustannusindeksitiedot Q3 2021. Tänään julkaisupäivänä käytössä on tuoreet luvut, jotka nekin on vielä vuoden 2021 viimeisen neljänneksen tiedot.
Jossu ja Matti – Kleemola ja Kotilo Osa 1 – Ostan Asuntoja Podcast #177
Sun Tzu – The Art of War, Sunzi – Sodankäynnin taito
Kuuntele tämä jakso suoraan tästä ja pistä Ostan Asuntoja Podcast tästä tilaukseen valitsemallasi alustalla
Ostan Asuntoja Podcast löytyy myös Audiblen ja YouTuben kautta sekä Supla– ja Podit-palveluista
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

Asuntoja Pehtoroiva yrittäjä Miika Vuorensola is back – Ostan Asuntoja Podcast #149
Kiitos Ostan Asuntoja Podcast -sponsorille:
Kiinnostaako sinua uudisasunnot Suomen kasvukeskuksissa?
Peabin asunnot sijaitsevat hyvillä paikoilla ja ne suunnitellaan toimiviksi kestämään aikaa. Vakavaraiselta ja luotettavalta yhtiöltä hankittu uusi asunto on huoleton ja helposti vuokrattavissa.
Saat tiedot uusista kohteista sähköpostiisi ennen julkista ennakkomarkkinointia liittymällä avainasiakkaaksi osoitteessa peabkoti.fi/avainasiakas.
Tutustu asuntoihin ja lue lisää peabkoti.fi – Seuraa meitä myös Instagramissa @peabkoti
Ifin vuokaranantajan vakuutuksen saat helposti verkosta. Laske hinta if.fi/vuokranantaja
Flatco on johtava vuokranantajan elämää helpottava palvelu.
Flatco sähköistää vuokraustoiminnan paikkkariippumattomaksi asuntohakemuksesta vuokravalvontaan asti.
Etsitkö löytöjä asuntoflippaukseen? Haetko tuottavia kohteita osta ja pidä salkkuusi? Meitä asuntosijoittajia kiinnostava kauppapaikka on Huutokaupat.com.
Mihin olen sijoittanut viimeisen vuoden aikana? – Top 5 – Blogi #297
Mitä markkinakehitystrendejä tavallinen asuntosijoittaja voi nyt seurata? – Blogi #298
Minkälaisia asuntosijoituksia aloittelijana välttäisit nyt? – Tiistaiaudio #209
Arvoasuntosijoittaminen vai kasvuasuntosijoittaminen? – Tiistaiaudio #210

Osa kokemattomista asuntosijoittajista näyttäisi olevan peloissaan tai ainakin hämmentyneitä siitä, pitäisikö sijoitusasunnot laittaa myyntiin ja varaukset uudiskohdeasunnoista perua, jos ne ohjauskorotkin nyt nousee 0,25 %-yksikköä, kun inflaatiota laitetaan kuriin. Miten lasketaan vuokratuotto-%:n laskentakaavassa, kuinka totta jokainen uutinen on?
Pörssissä tekno-osakkeiden ja muiden kasvuosakkeiden kurssit laskee kymmeniä prosentteja. Mitä, jos omana ”asuntosijoittamisen strategiana” oli markkinahintojen nousu ja keskuspankki ei enää elvytä? Mitä, jos risk-off onkin nyt uusi trendi eikä kasvusijoittaminen enää ole muodissa? Jos arvo-osakkeet tulee muotiin, ja niissähän sitä kassavirtaa käytetään, onko markkinahintojen nousustrategia asuntosijoittamisessa nyt väärä?
Tänä tiistaina yritän vähän rauhoitella kaikkia asuntosijoittajia näkemään sen, että kaikki asuntosijoittaminen on pörssislangilla arvosijoittamista.
Piristystä ja Joensuuta Satu Lukin Osa 1 – Ostan Asuntoja Podcast #193
Mitä markkinakehitystrendejä tavallinen asuntosijoittaja voi nyt seurata? – Blogi #298
Minkälaisia asuntosijoituksia aloittelijana välttäisit nyt? – Tiistaiaudio #209
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Vuokraustoiminta on tärkeä osa asuntosijoittamista. Ajan tai taitojen puuttuessa sen voi ulkoistaa OVV:n ammattilaiselle oli kyseessä sitten yksittäinen vuokra-asunto tai suursijoittajan asuntosalkku.
Mikäli haluat vain keskittyä nauttimaan sijoitusasuntosi tuotosta, OVV Kokonaispalvelu on sopiva vaihtoehto. Se on kaiken kattava ”avaimet käteen” -konsepti, jossa OVV hoitaa kaiken vuokrasuhteen alusta loppuun myöntäen vuokratakuun koko vuokrasuhteen ajalle. Jos vuokralainen ei maksaisi vuokraansa, paikallinen OVV:n toimisto maksaa sen.
Mikäli haluat apua hyvän vuokralaisen löytämisessä mutta hoidat vuokrasuhteen hallinnan itse, OVV Vuokravälityspalvelu on oikea vaihtoehto.
OVV palvelee ja neuvoo koko vuokrasuhteen ajan. OVV.com
OVV Asuntopalvelut Instagram, Facebook
Vuokranantajan nelikenttä – yrittäjä Ville Vesterinen Osa 1 – Ostan Asuntoja Podcast #185
Tiistaiaudion kuuntelumestat:
Ostan Asuntoja YouTube -kanavan voi tilata tästä
Ostan Asuntoja Podcastin voi tilata tästä
Ostan Asuntoja Tiistaiaudio löytyy myös Audiblen ja YouTuben kautta sekä Supla– ja Podit-palveluista


