
Ari Huhtala on yrittäjä, joka on aloittanut ”Osta ja pidä” -asuntosijoittajana ja laajentanut siitä flippaamiseen. Hän vaikuttaa Etelä-Pohjanmaan valtakunnassa ja sen metropolissa Seinäjoella.
Tuttuun tyyliin juteltavaa riitti:
- Osta- ja pidä -asuntosijoittamisella aloittamisesta
- Flippauksen tulosta siihen rinnalle
- Kustannusten ja korkojen nousun vaikutuksesta flippikohteiden myyntiin ja kannattavuuteen
- Muutoksista vakuusarvojen määrittämisessä
- Vuokraustoiminnan ja flippaamisen eroista
- Yrittäjyyden toisen kivijalan vaikutuksesta flippaustoimintaan
- Seinäjoen asunto- ja vuokramarkkinoista
- Oma Säästöpankin ongelmista ja Lakean konkurssista
- 30-40 vuoden asuntolainoista
- Tavotteista ja muutoksen tekemisestä
- Siitä, kenelle flippaaminen voisi sopia
- Verkostoitumisesta
Maininta: Suvi Schwab -keskustelu Osa 1/3 Mindset – Ostan Asuntoja Podcast #290
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

Sijoitusasunnot.com ostaa huolellisesti tutkimiaan kokonaisia kerrostaloja ja myy niistä valmiiksi vuokrattuja sijoitusasuntoja alle markkinahinnan.
Mikäli etsit kassavirtapositiivista sijoitusasuntoa, liity sijoitusasunnot.comin sijoittajalistalle. Saat uusista kohteista kattavat myyntimateriaalit, joissa on asuntosijoittajan keskeisimmät tunnusluvut ja taloyhtiöiden tiedot selkeässä muodossa.
Tarjolla on myös monimuotoista opastusta asuntosijoittamisen saloihin ja sisältöä Instassa, Facebookissa ja YouTubessa.
Tutustu maksuttomaan Asuntosijoituskouluun
Tukkukauppiailla töitä riittää ja ennätyksiä syntyy Kalle Harmaala – Ostan Asuntoja Podcast #415
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

Vuokraustoiminta on tärkeä osa asuntosijoittamista. Ajan tai taitojen puuttuessa sen voi ulkoistaa OVV:n ammattilaiselle oli kyseessä sitten yksittäinen vuokra-asunto tai suursijoittajan asuntosalkku.
Mikäli haluat vain keskittyä nauttimaan sijoitusasuntosi tuotosta, OVV Kokonaispalveluon sopiva vaihtoehto. Se on kaiken kattava ”avaimet käteen” -konsepti, jossa OVV hoitaa kaiken vuokrasuhteen alusta loppuun myöntäen vuokratakuun koko vuokrasuhteen ajalle. Jos vuokralainen ei maksaisi vuokraansa, paikallinen OVV:n toimisto maksaa sen.
Mikäli haluat apua hyvän vuokralaisen löytämisessä mutta hoidat vuokrasuhteen hallinnan itse, OVV Vuokravälityspalveluon oikea vaihtoehto.
OVV palvelee ja neuvoo koko vuokrasuhteen ajan. OVV.com
OVV Asuntopalvelut Instagram, Facebook
Jyväskylässä 250 asuntoa vuodessa Kim Kähkönen Osa 1 – Ostan Asuntoja Podcast #381
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

On kuulopuheita ja luulopuheita – ja sitten on oikeaa tietoa. Tätä tietoa ja tukea tarjoaa yli 34 000 jäsenen Suomen Vuokranantajat.
Jäsenenä saat pääsyn muun muassa vuokranantajan työkaluihin, markkinatietoon, kattavaan tietopankkiin ja maksuttomaan lakineuvontaan.
Luotettavaa osaamista. Liity jäseneksi ja suosittele kaverillesi: vuokranantajat.fi
Grahn, Karlsson, Parviainen, Huru – Kuukausipalaveri 37 – Ostan Asuntoja Podcast #430
Lumo-kuulumiset ja uusi huoneenvuokralaki Tarik Ahsanullah – Ostan Asuntoja Podcast #429
Naapurikodit ostaa kokonaisia kiinteistöjä, jalostaa niistä viihtyisiä koteja ja jää omistajaksi nostamaan taloyhtiön arvoa. Osa asunnoista tarjotaan ostettavaksi. Haluatko asuntosijoittajana mukaan?
Lue lisää naapurikodit .fi
Taloyhtiösäästö etsii säästö- ja lisätulokohteita taloyhtiöllesi. Palvelulla on tulostakuu. Maksat vain toteutuneesta taloudellisesta tuloksesta.
Uudistunut Vuokraovi on entistä houkuttelevampi vuokra-asuntojen markkinapaikka, jossa hyvää vuokrakotia etsivät vuokralaiset ja niitä tarjoavat vuokranantajat onnistuvat löytämään toisensa vieläkin helpommin. Vuokraovi.com
”Haluaisitko olla itsevarma asuntosijoittaja? Jo yli sata asuntosijoittajaa on käynyt Ostan Asuntoja Podistakin tutun Suvi Schwabin Asuntoasiaa -valmennuksen, jossa teoria muuttuu käytännön teoiksi henkilökohtaisen sparrauksen avulla.
Lisätietoa viestimällä suvi@asuntoasiaa.fi tai Instassa Asuntoasiaa.
Valvo on kotimainen pilvipalvelu, joka kokoaa kiinteistösi vedenkulutuksen, energian, sisäilman ja paloturvallisuuden tiedot yhteen helppokäyttöiseen näkymään.
Valvo mittaa huoneistokohtaisen vedenkulutuksen etänä, automatisoi vesilaskutuksen ja havaitsee vuodot ajoissa.
Anna valvon valvoa puolestasi. Valvo.fi”

Sijoitusasunto Rovaniemellä? Maksimoi tuottosi, minimoi vaivasi. Hosted by Hoisko hoitaa lyhytvuokrauksen puolestasi.
Säännöllinen huolto pidentää kylpyhuoneen käyttöikää ja säästää rahaa remonttikustannuksissa. Vevex huoltaa kuluneen kylppärin siistiksi ja kestäväksi.
Tutustu ja tilaa Ilmainen kartoitus. Vevex.fi
Meri-Lappi, Rovaniemi, Oulu. Oletko ostamassa, myymässä tai remontoimassa kiinteistöä?
MJ Inspect toteuttaa kuntotarkastukset, kosteusmittaukset ja energiatodistukset.
PikaPick-avainpalvelu tarjoaa ratkaisun avainten noutoon, palautukseen ja säilytykseen.
Ota PikaPick seurantaan Instassa tai Facebookissa ja näet uudet toimipisteet helposti. Lisätietoa pikapick.fi
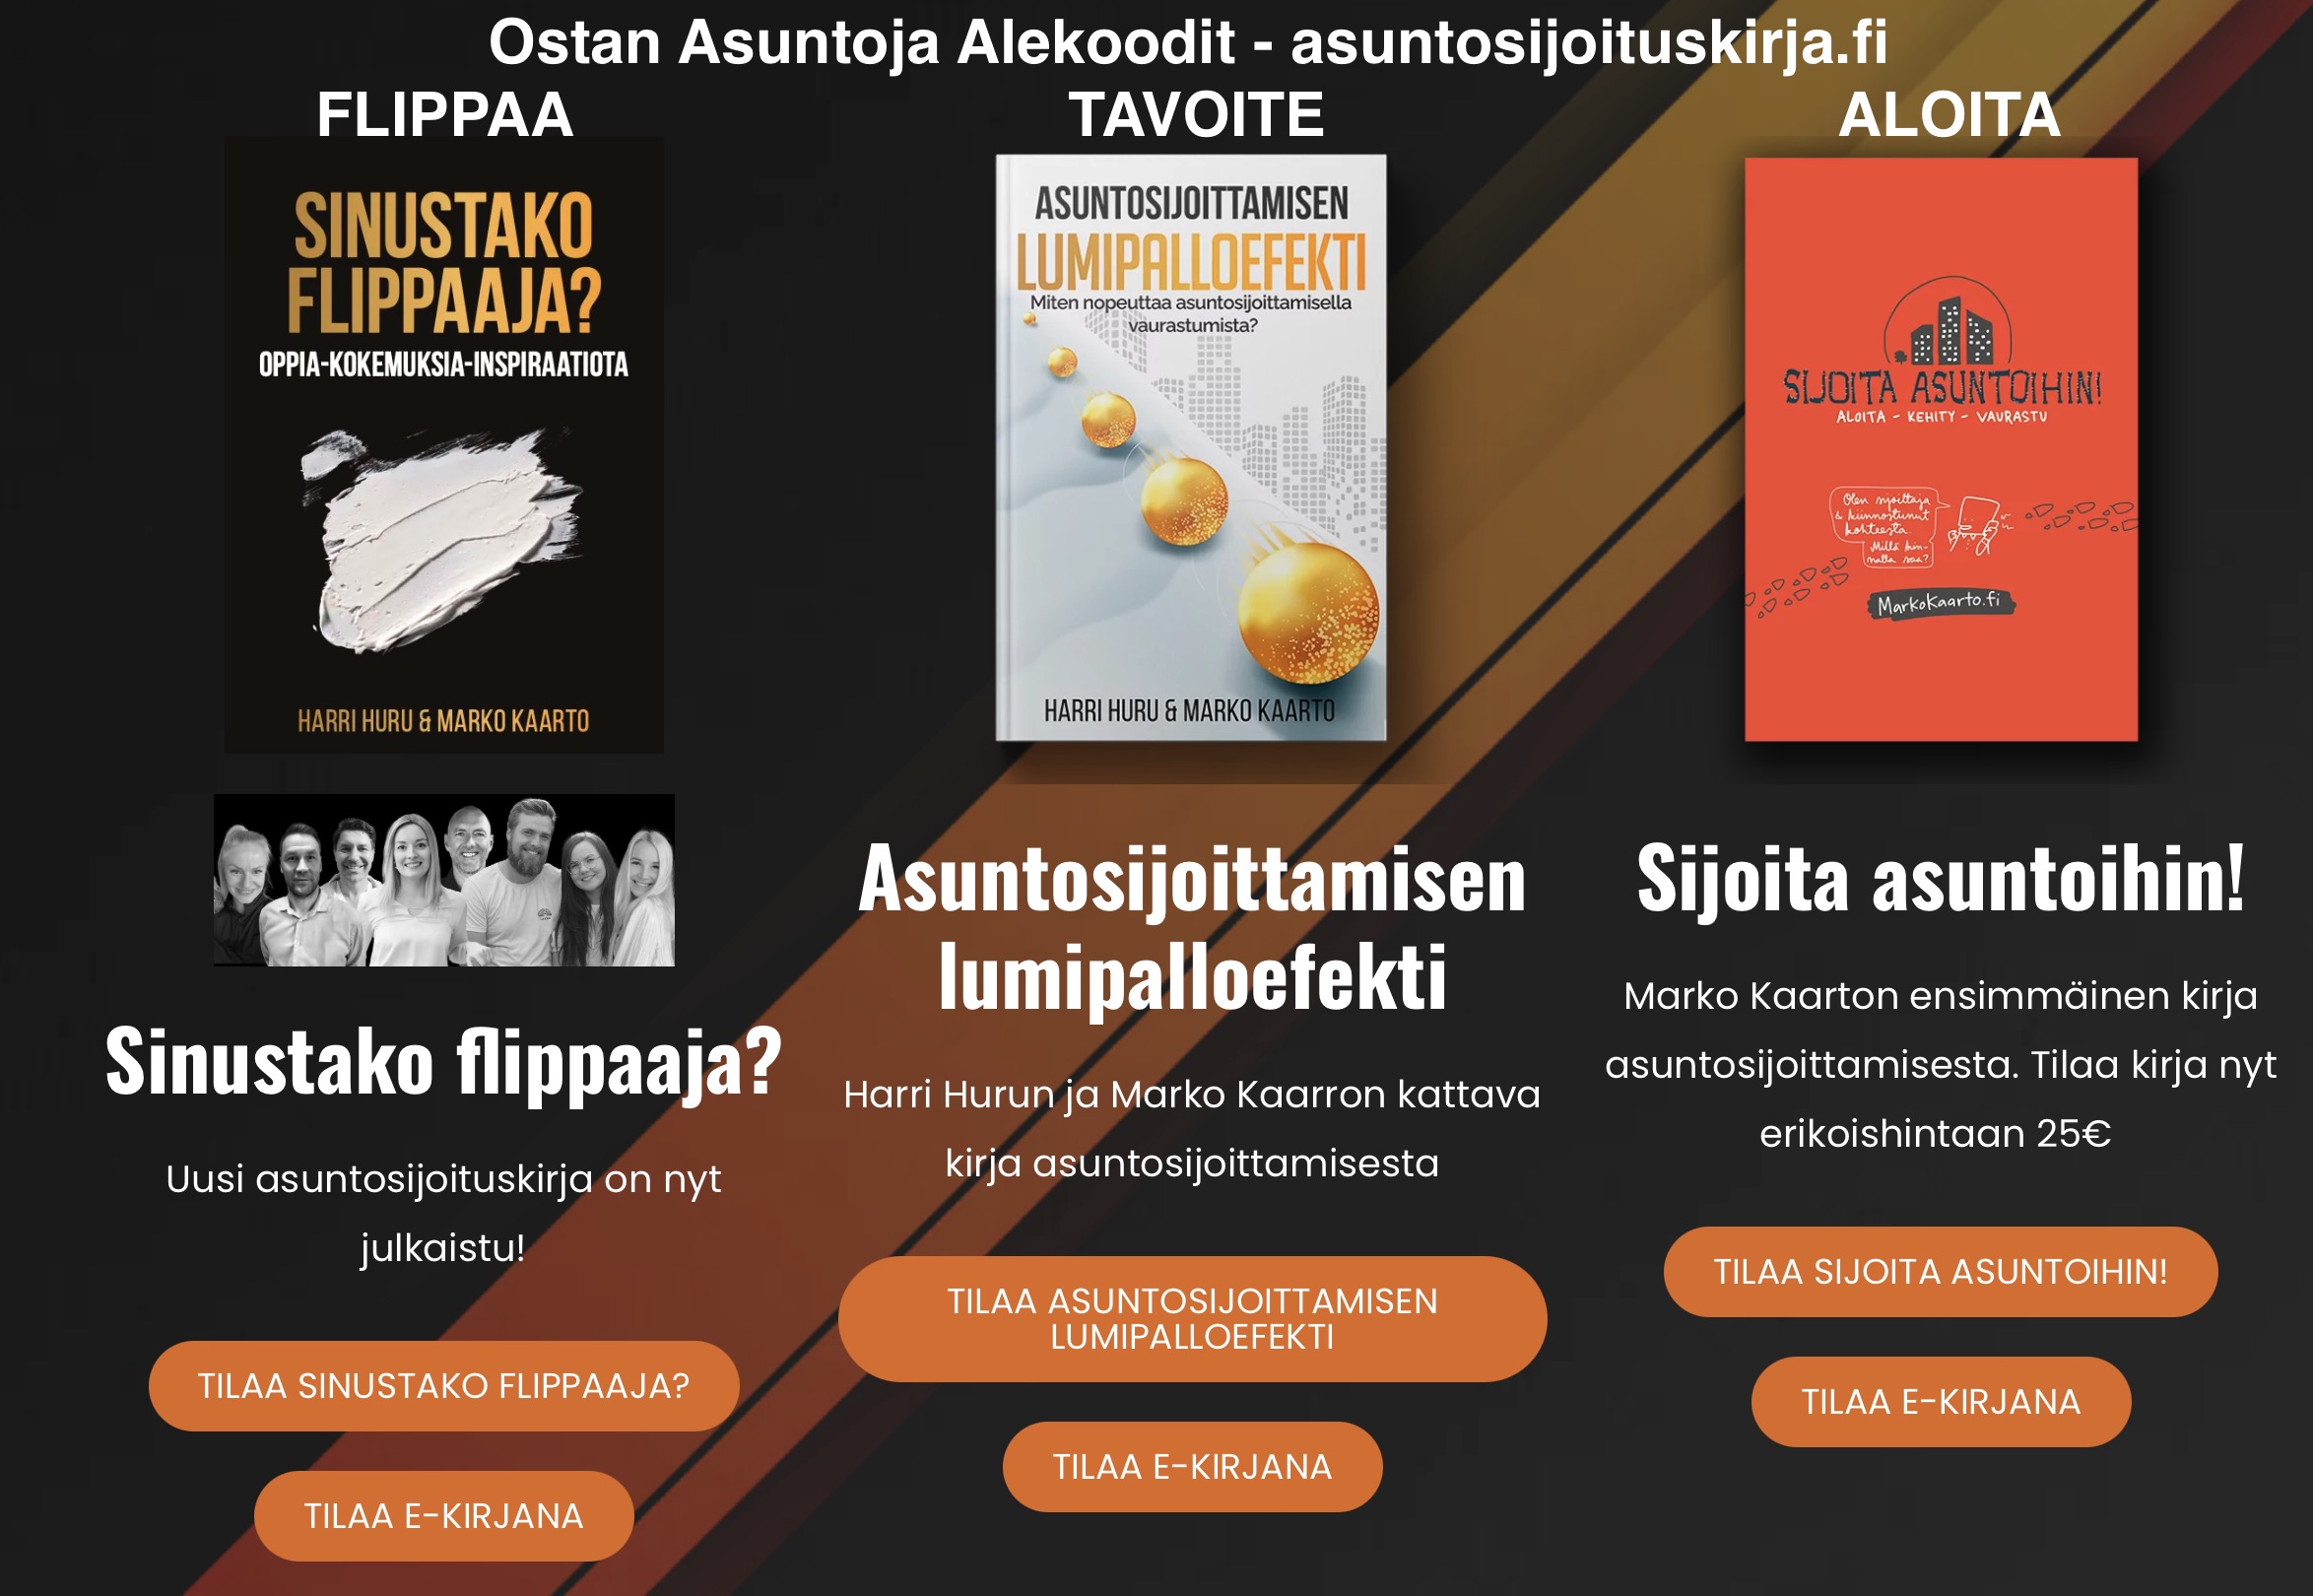
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn
Kuuntele tämä jakso suoraan tästä ja pistä Ostan Asuntoja Podcast tilaukseen valitsemallasi alustalla.


YouTube – kuuntele jakso tästä

Ostan Asuntoja Podcast löytyy myös Audiblen ja YouTuben kautta sekä Supla– ja Podit-palveluista.
Kirjoitin viikko sitten tämän kirjoituksen ensimmäisen osan Tarjontashokki-inflaatio on tilapäinen Osa 1/2 – Blogi #523.
Viikon aikana olen opiskellut ja kuunnellut erilaisia näkemyksiä tätä toista osaa varten. Olisi helpompaa ollut olla kirjoittamatta koko tekstiä. Niin paljon on tapahtunut ja niin paljon eri mieltä fiksut ihmiset ovat keskenään. Jostain pitää kuitenkin lähteä ja oikeassa olemista tärkeämpää on yrittää huomata, milloin on ollut väärässä. Opiskelu ei ole ollut pelkkää teoriaa, vaan päättyneen viikon aikana on pitänyt tehdä kaksi eri päätöstä, mihin korkoon uusi laina sidotaan.
Pääoma on kalliimpaa. Kuinka korkealle korot nousevat? USA:n 10 vuoden korko ylitti 5,3 %. Se on korkein sitten vuoden 2007. USA:n 30 vuoden korko kävi 5,64:ssä prosentissa. Korkeimmillaan sitten vuoden 2002.
Saksan 10 vuoden korko ylitti 3,6 %. Viimeksi se oli samaa suuruusluokkaa eurokriisin aikana 2010, jolloin Irlanti ja Portugali olivat ongelmissa Kreikan jälkeen. Eurokriisi levisi Espanjaan ja Italiaan. Ranskan 10 vuoden koron ero Saksan 10 vuoden korkoon kasvoi viime viikon silmissä ja kävi perjantaina yli 155 korkopisteen. Italian 10 vuoden korko oli noin 30 pistettä Ranskaa alempana, mutta senkin riskilisä on noussut kesän kääntyessä syksyksi.
Myös UK:n 10 vuoden korko on finanssikriisin tasoa, noin 5,37 %. Suomen 10 vuoden korko on noin 3,85 % ja ero Saksaan noin 40 pistettä.
Mistä tämä johtuu?
Erilaisia selityksiä ei ole vaikea löytää. Vaikeaa on löytää se, joka voisi olla lähinnä oikeaa.
Hormuzinsalmi nousee esiin. Tai sotiminen. Hormuzinsalmen sulku ja öljyjalostamojen vauriot ovat yhdessä aiheuttaneet energian tarjontashokin. Tämä nostaa kaikkia kuljettamisen kustannuksia. Osa niistä on välttämättömiä, mikä mahdollistaa kustannusten nousun. Riippumatta siitä, ovatko keskuspankit oikeassa vai eivät, ne ovat nostaneet ohjauskorkojaan. Nostojen oltua odotettuja lyhyet markkinakorot nousivat ennen kuin keskuspankit reagoivat.
USA:n talouskasvu jatkuu. Tekoälyyn liittyvät investoinnit ovat ylläpitäneet USA:n talouskasvua. Myös sotiminen ja puolustaminen kuluttavat paljon pääomia. Kun kaikki haluavat pääomaa, sen hinta nousee.
Valtioiden velkaantuminen ja alijäämät kasvavat. Ranskan valtion velka on 120 prosenttia bruttokansantuotteesta. Se on kestämättömällä tasolla. UK ja USA ovat samassa kestämättömässä kastissa. Molemmilla on kuitenkin omat keskuspankkinsa, joiden avulla valtioiden velat voi inflaation kautta laskea kohtuulliselle tasolle. Jälki on rumaa, mutta vain rumaa jälkeä aiheuttavissa vaihtoehdoissa, inflaatio on todennäköisin. Ranskalla ei omaa keskuspankkia ole. Mikäli valtiot haluavat jatkaa velkaantumistaan, markkinat voivat vaatia korkeampaa korvausta ottamalleen riskille. Ranska ei juuri nyt herätä kovin suurta luottamusta. Siellä enää vain kolmannes elää yksityisen sektorin kautta tienaamillaan rahoilla.
Japani on vielä oma lukunsa. Ikuisen 0-korkoajan sijaan Japanin 10 vuoden lainan korko on yli 3 prosenttia.
Mitä korkomarkkinat kertovat?
Uutisista voisi luulla, että pitkät korot ovat nousseet hurjasti. Todellisuudessa lyhyiden ja pitkien korkojen välinen erotus on matala. Historiallisesti 10 vuoden koron ero kahden vuoden korkoon tulisi olla 200-250 pistettä, jotta voisi sanoa pitkien korkojen nousseen hurjasti. USA:ssa näin oli 1980- ja 1990 -lukujen alkupuolilla. Jos se olisi edes 100 pistettä, silloin voisi aloittaa keskustelun. Internetkuplassa, finanssikriisin alla ja 2019 loppupuolella (ennen koronaa), ero oli negatiivinen tai nollassa. Vuosina 2022-2024 korkokäyrä oli reilusti kääntynyt eron käydessä jopa sadassa korkopisteessä miinuksella. Kun kääntyneisyys lopulta purkautui, odotuksissa oli taantuma, jota ei poikkeuksellisesti tullut.
Tätä kirjoitettaessa USA:n 2 ja 10 vuoden lainojen välinen ero on 44 pistettä. Tämä tarkoittaa sitä, että 2 vuoden sijaan 10 vuodeksi lainaajille riittää vain 0,44 %-yksikköä korkeampi korko vastineeksi 10 vuoden riskistä. Saksan osalta ero on 39 pistettä. UK:ssa ero on 69 pistettä. Ranskan 114 pistettä. Vertailua vaikeuttaa se, että USA:ssa on menossa tekoälyyn liittyvä investointi- ja kasvubuumi Euroopan jatkaessa talouskasvu-unholassaan.
Vaikka eripituiset korot, pitkä pää mukaan lukien, ovatkin nousseet, korkokäyrä on edelleen suhteellisen flätti.
Toimiiko keskuspankkien ohjauskorkopoliittiset nostot finanssipoliitikkojen otettua yliotteen?
Kun EKP nostaa ohjauskorkoaan, sen pitäisi houkutella pankkeja lainaamaan vähemmän yksityiselle sektorille ja viilentämään kuumaa talouskasvua.
Koko Hormuzinsalmen kriisiin perustuva ohjauskorkojen nosto lähtee siitä, että kuumina käyviä euromaiden talouskasvuja pitää viilentää toisen tason kerrannaisvaikutusten estämiseksi. Kun talouksissa on yksityisen sektorin vetämä kasvubuumi päällä, yritykset voivat viedä läpi laajoja hinnankorotuksia. Kun palkansaajat näkevät yritysten paranevat tulokset ja huomaavat yritysten palkkaavan uutta työvoimaa keskenään siitä kilpaillen, hintojen nousun vastineeksi jokainen liitto vaatii jäseniltään palkankorotuksia. Seurauksena on pysyvämpi inflaatio, jota liikepankit ruokkivat myöntämällä lainoja yrityksille ja kotitalouksille, jotka haluavat päästä kasvuun mukaan. Tätä keskuspankin pitää estää tapahtumasta.
Teoria on hyvä ja sitä toistetaan suomeksikin päivittäin. Käytännössä kuumana käyvät euromaiden talouskasvut puuttuvat. Yritysten hinnankorotukset laajalti puuttuvat. Ne yritykset korottavat, jotka pystyvät. Monella toimialalla eivät pysty. Yritykset eivät rekrytoi kilpaa palkkoja nostaen. Pankit eivät lainaa avokätisesti matalien luottotappioriskien seurauksena. Energian hinnat kyllä nousevat ja euromaissa hurjasti nousevatkin. Lämmitys ei ole mukavuusasia, josta on helppo tinkiä. Tinkiminen tapahtuu muualla. Data center -investoinnit eivät pysähdy siihen, että raskaat koneet käyvät kalliilla dieselillä. Eikä koko euroalue edes elä Suomen kaltaisessa data center -huumassa. Siksi energian tarjontashokki ei yksittäisenä tapahtumana ole inflatorinen, vaikka se kustannuksia nostaakin. Kirjoitan taas auki omaa pääskenaariotani. Vieläkään data ei kerro, että se olisi syytä hylätä.
Edes USA:n osalta data ei ole yksiselitteisesti “vahvan ja vastustuskykyisen työmarkkinan” puolella. Tuoreita BLS-tilastolukuja kuolataan, vaikka kaikkien tulisi tietää ne epäluotettaviksi, joihin on viime vuosina tullut valtavia korjauksia. Pääosin huonommiksi. Keskiansiodata ei näytä, että työntekijöillä olisi varaa kilpailuttaa työnantajia, kuten oli korona-aikana liittovaltion maksaessa ihmisille, jotta ne pysyisivät kotona. Kuka muistaa tariffi-inflaation? En löydä sitäkään varmuudella ja selkeästi tilastoista.
Ehkä globaali likviditeetti ei ole vielä kasvussa siten, että suurempi määrä rahaa kilpailisi samasta määrästä tuotteita ja palveluita?
Kuluttajien luottamukset eivät kerro kiihtyvistä talouskasvuista
Sekä USA:ssa että Euroopassa kuluttajien luottamusindikaattorit kertovat kuluttajien kokevan oman taloutensa jo vuosia ankeaksi. Yhä useammalla ei ole varaa tai on varaa yhä vähempään. Energian hintojen nousut vaikuttavat tähän jo välittömästi ja välillisesti. Hormuzinsalmen sulku ei vaikuta pelkästään energiaan, vaan urea ja rikkihappo ovat myös vaikutuksen alaisia. Ureaa käytetään lannotteisiin, joilla kasvatetaan ruokaa, jonka tuottamisessa ja kuljettamisessa käytetään koneita. Tämäkään ei indikoi sitä, että yrityksillä olisi laajalti mahdollisuus viedä hinnankorotuksia läpi.
Kun keskuspankki nostaa ohjauskorkoa, se vaikuttaa lyhyen pään korkoihin, euriboreihin. Asuntomarkkinat jäähtyvät ja vakuusarvot laskevat. Yrittäjien ja pk-yritysten korkomenot nousevat. Jälleenrahoitus kallistuu. Ylivelkaantuneiden valtioiden korkomenot nousevat ja alijäämät kasvavat. Kasvaneista alijäämistä hyötyvät puolustus-, lääke- ja infrarakentamisen kaltaiset toimialat. Alijäämän kasvusta ansiotuloaan saaneet julkisen ja kolmannen sektorien hallintokerrokset eivät veronsaajina veroja maksamalla kestävää talouskasvua luo. Sinne kaadettu valtion velkaraha on pois markkinataloudesta ja sen toimeliaisuutta tukevasta infrasta. Läntinen Eurooppa, Suomi joukossa mukana, on sen tosiasian edessä, että valtioiden velkarahaa on kylvetty laajalti, jopa Euroopan ulkopuolelle, erilaisten vahvojen ideologisten investointien perässä, joiden tuottopuoli ei ole ollut kestävällä pohjalla.
En olisi yllättynyt, jos suomalaisten määräaikaistalletusten ja lyhyen koron rahastojen sijoitukset kasvavat syksyllä korkojen noustua. Ne, jotka säästämään pystyvät, saavat tulonsiirron korkeampien korkojen kautta.
12 kuukauden euribor on jo yli prosenttiyksikön korkeammalla kuin vuosi sitten. Jos vuosi sitten ajateltiin asuntomarkkinoiden pohjien olevan takana, tänä vuonna tuottovaatimuksia on pitänyt nostaa koko ajan ylöspäin. Nyrkkisääntönä yksi prosenttiyksikkö koroissa ylöspäin kompensoituu 10 prosenttia halvemmalla asunnon hinnalla, mikäli kaikki muut muuttujat pysyvät vakiona. Jos hoitovastike nousee energian hinnannousun seurauksena, tuottovaatimus nousee.
Kuinka korkealle korot voivat nousta?
Kysymys, johon toivoisin osaavani vastata. Koska en osaa, arvioin asiaa tekemieni skenaarioiden pohjalta.
USA:ssa on tekoälyvetoinen investointibuumi (buumi ei ole kuplan synonyymi), jonka kehityksen kaarta on vaikea arvioida. Toistaiseksi USA:n talous voisi hyvinkin kestää korkojen nousun jatkumisen. Asunto- ja kiinteistömarkkinat sekä private credit ovat sektoreita, jotka ovat vaikeuksissa nousevien korkojen kanssa.
UK ja Japani ovat ongelmissa. Molemmilla on oma keskuspankkinsa, joten valtion velan osuus bkt:stä on inflatoitavissa matalammaksi.
Jos oma pääskenaarioni EKP:n ”tupla-Trichet” -virheestä toteutuu, se voi realisoitua Ranskan kautta. EKP:n pääjohtajan tuoreiden lausuntojen mukaan hän näyttäisi edelleen uskovan ohjauskorkopolitiikan olevan oikea työkalu energian tarjontashokkiin. Mitä pidempään EKP tätä linjaa viestii, sitä pidempään euriborkorot pysyvät korkealla. Kysynnän tuhoaminen keskuspankin toimesta ei ole kysynnän puutteesta kärsineille euromaille tarpeen. Flätit korkokäyrät kertovat tästä. Myös Lagarde on sanonut Ranskan aneemisen talouskasvun ja 120 prosenttia lähestyvän valtionvelan olevan vakavan koktailin. Alijäämä on yli 5 %.
Euro on laskenut suhteessa USA:n dollariin ja on toukokuun 2025 tasolla. ”Euron on aika hyökätä” on vähemmän kuuluisa Lagarden näkemyksistä vuodelta 2025. Enemmänkin näyttää siltä, että eurokeskuspankin työkalupakista kaivautuu tukityökalu, jolla se ostaa Ranskan lainoja.
Vuosien 2010-12 eurokriisiin verrattuna tilanne on haastavampi. Ensinnäkin Ranska on iso euromaa. Toiseksi se näyttää mallia, miten eurokriisistä ei ole tarvinnut ottaa oppia. Ranskan valtion velan on huoletta annettu kasvaa vuodesta toiseen. Kolmanneksi eurokriisin aikana maalaisjärkisyys oli vielä vallassa ja keskellä olevat puolueet pystyivät kokoontumaan pohtimaan ratkaisuja. Vuonna 2026 maalaisjärkeä on vaikea tunnistaa monen läntisen Euroopan maan politiikassa ja valtamediassa. Neljänneksi globaali likviditeetti löytää vaikkapa tekoälystä ja data centereistä tai energiasta ja raaka-aineista mielenkiintoisempia sijoituskohteita kuin läntisen Euroopan johtajuustyhjiön zombievaltioiden lainoista. Viidenneksi harakirin tehnyt Saksa ei enää ole EU:n talouden murtumaton kivijalka eikä sen epäyhtenäinen kansa ole valmiudessa sosiaaliturvaamaan rakennuksiaan, autojaan ja toisiaan polttavia ranskalaisia.
Mikäli korkomarkkinat näyttävät Ranskan valtionlainoille roskakategoriaa, ranskalaisten pankkien varainhankinta vaikeutuisi entisestään. Luotonmyöntö yrityksille ja kotitalouksille hidastuisi. Paha kierre isolle euromaalle, jonka kansasta jo valmiiksi kaksikolmasosaa elää toisten rahoilla.
Korkokäyrä
En ole korkomarkkinoiden asiantuntija, joten joudun yksinkertaistamaan asioita itselleni. Pitkiin korkoihin käsittääkseni vaikuttaa kolme komponenttia:
- Odotukset lyhyiden korkojen kehityksestä eli siitä, mitä keskuspankin odotetaan tekevän
- Inflaatio-odotukset eli paljonko lainatun pääoman ostovoimasta häviää laina-aikana
- Talouskasvuodotukset
Näistä kolmesta, enegiahintojen noususta huolimatta, datasta ei ole nähtävissä keskuspankkien pelkäämää laajaa hintojen korotusaaltoa, josta seuraisi pysyväisluontoisia palkankorotuksia laajalti.
Talouskasvuodotusten pitäisi näkyä korkokäyrissä jyrkentymisenä. Kun talouskasvu käy kuumana, markkinat olettavat pystyvänsä lainaamaan kovasti kysyttyä pääomaa korkeammilla hinnoilla. Korkokäyrien pitkä pää on flätti.
Jäljelle jää odotukset keskuspankkien ohjauskorkojen nostoista. Sitä on viestitty niin, että peräkylän juroinkin isännöitsijä tietää kertoa yhtiökokouksen isännille ja emännille ”keskuspankin nostavan korkoja”.
Mikäli korkomarkkinat näkevät matalampia talouskasvu- ja inflaatio-odotuksia ja odottavat keskuspankin kaikesta huolimatta näkevän korkeampia inflaatio-odotuksia, korkokäyrä näyttää jyrkältä lyhyessä päässä, mutta flätiltä pitkässä päässä. Tätä on mielenkiintoista ja opettavaista seurata. Tuntuu, että oppimista riittää.
Liiketoimintasykliä analysoivat ovat historiallisesti katsoneet korkokäyrien kääntymistä. Jos lyhyen pään korot nousevat pitkiä korkoja nopeammin ja korkokäyrän kääntyminen näyttää lähestyvän, sitä tulkitaan keskuspankin nostavan ohjauskorkoa tavalla, joka tulee hidastamaan talouskasvua. USA:n tekoälybuumi huomioiden tämä tuntuu jotenkin järkevältä. Euroalueella ei sen sijaan näy mitään buumia.
Tarjontashokki on tilapäinen, mutta keston tietää vasta jälkikäteen shokin aiheuttajan lievittyessä
Salkunrakentajien ”Lagarde pitää uudet koronnostot pöydällä” -jutussa kerrotaan Lagarden vihdoin myöntäneen, että myös EKP arvioi 2021-2022 energian tarjontashokin olevan tilapäinen ja tehneen siinä virheen. Kun Powell aikoinaan myönsi tämän virheen, EKP ei sitä tehnyt.
Jutussa annetaan ymmärtää, että nyt EKP ei samaa virhettä toista, vaan nosti nopeasti ohjauskorkoja nähdessään tarjontashokin kestävän pidempään. Hyvä esimerkki siitä, että odotukset ohjauskorkojen nostoista näkyvät.
Mitä, jos tarjontashokit ovatkin tilapäisiä, eivät kestossaan muutamissa kuukausissa mitattavia, mutta tilapäisiä? Silloin keskuspankki toistaisi taas virheensä. Ja se virhe on uskoa ohjauskorkopolitiikkakiristimen olevan sopiva työkalu tarjontashokkiin. Trichet.
”Säilyttääkseen markkinoiden luottamuksen EKP:n pitää toistaa virhe” – Blogi #520
PS. Molemmissa oman asuntosijoitustoiminnan lainapäätöksissä korkovalinta oli euribor ilman korkosuojausta
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Asuntopehtoori on suomalainen perheyritys, joka tarjoaa asiakkailleen vuokravälitystä, sijoitusasuntojen hallinnointia ja asuntomyyntiä sekä isännöintiä ympäri Suomen.
Huolenpitopalvelulla ulkoistat vuokrasuhteen hoidon Asuntopehtoorille, joka hoitaa asuntoon ja vuokrasuhteeseen liittyvät käytännön asiat puolestasi ja takaa vuokrat koko vuokrasuhteen ajan.
Vuokravälityksen Asuntopehtoori hoitaa kilpailukykyisin kiintein hinnoin vuoden vuokratakuulla.
Asuntopehtoori Isännöinti tarjoaa nykyaikaista proaktiivista isännöintiä, jonka avulla pystytään parantamaan taloyhtiöiden arvoa.
Lisätietoa asuntopehtoori.fi
Vuokrasi 340 asuntoa vuodessa Tampereella Johanna Lehtinen – Ostan Asuntoja Podcast #404
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn
Jos et ole kuullut Osta, vuokraa, vaurastu -blogista ja -kirjasta tai sen toisesta kirjoittajasta Joonas Oravasta, nyt voit paikata sen aukon. Jos olet kuullut, voit saada perspektiiviä ja ajatuksia omaan tekemiseen. Juttelimme laajalla kirjolla muun muassa:
- Blogien ja kirjojen kirjoittamisesta
- Asuntosijoittamisen alkutaipaleesta Jyväskylässä
- Siirtymisestä kohti Helsinkiä
- Yksiökysynnän noususta
- Kysynnän laskusta korkojen lähdettyä nousuun
- Puskureiden tärkeydestä konkreettisen esimerkin kautta
- Annuiteettilainan ja korkean velkavivun lukitusvaikutuksesta asuntomarkkinoihin
- Korkosyklin päättymisen huomioimisesta omassa toiminnassa
- Kerrostalojen arvon määrityksestä taloyhtiölainojen yhteydessä
- Ostajan vastuusta tietää, mitä on ostamassa
- Vuokratuottoprosentin laskentakaavasta
Viittaus blogikirjoitukseen Miten ”Osta ja pidä-asuntosijoittajan kvartaali on 25 vuotta” kutistui kokemattomien mielissä päiviin? – Blogi #521
Osta, vuokraa, vaurastu -blogi
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Asuntopehtoori on suomalainen perheyritys, joka tarjoaa asiakkailleen vuokravälitystä, sijoitusasuntojen hallinnointia ja asuntomyyntiä sekä isännöintiä ympäri Suomen.
Huolenpitopalvelulla ulkoistat vuokrasuhteen hoidon Asuntopehtoorille, joka hoitaa asuntoon ja vuokrasuhteeseen liittyvät käytännön asiat puolestasi ja takaa vuokrat koko vuokrasuhteen ajan.
Vuokravälityksen Asuntopehtoori hoitaa kilpailukykyisin kiintein hinnoin vuoden vuokratakuulla.
Asuntopehtoori Isännöinti tarjoaa nykyaikaista proaktiivista isännöintiä, jonka avulla pystytään parantamaan taloyhtiöiden arvoa.
Lisätietoa asuntopehtoori.fi
Vuokrasi 340 asuntoa vuodessa Tampereella Johanna Lehtinen – Ostan Asuntoja Podcast #404
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

Asuntosalkunrakentaja on asuntosijoittajalle arvoa tuottava kumppani.
Asuntosalkunrakentajan kriteeristön läpäisevien tukkuhintaan ostettujen kerrostalojen turhat kulut karsitaan, tarpeelliset remontit toteutetaan ja asunnot vuokrataan. Asunnot tarjotaan ostettavaksi alle markkinahintatason. Sisäpiiriläisenä saat kohteista tarkat tiedot ostopäätöksen tueksi.
Liity tekemään sujuvia sijoitusasuntokauppoja – Asuntosalkunrakentaja.fi.
Etukäteisvinkit uusista kohteista saa seuraamalla Asuntosalkunrakentajia Instassa, X:ssä tai Facebookissa
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
On kuulopuheita ja luulopuheita – ja sitten on oikeaa tietoa. Tätä tietoa ja tukea tarjoaa yli 34 000 jäsenen Suomen Vuokranantajat.
Jäsenenä saat pääsyn muun muassa vuokranantajan työkaluihin, markkinatietoon, kattavaan tietopankkiin ja maksuttomaan lakineuvontaan.
Luotettavaa osaamista.
Lumo-kuulumiset ja uusi huoneenvuokralaki Tarik Ahsanullah – Ostan Asuntoja Podcast #429
Grahn, Karlsson, Parviainen, Huru – Kuukausipalaveri 37 – Ostan Asuntoja Podcast #430
Naapurikodit ostaa kokonaisia kiinteistöjä, jalostaa niistä viihtyisiä koteja ja jää omistajaksi nostamaan taloyhtiön arvoa. Osa asunnoista tarjotaan ostettavaksi. Haluatko asuntosijoittajana mukaan?
Lue lisää naapurikodit .fi
Taloyhtiösäästö etsii säästö- ja lisätulokohteita taloyhtiöllesi. Palvelulla on tulostakuu. Maksat vain toteutuneesta taloudellisesta tuloksesta.
Uudistunut Vuokraovi on entistä houkuttelevampi vuokra-asuntojen markkinapaikka, jossa hyvää vuokrakotia etsivät vuokralaiset ja niitä tarjoavat vuokranantajat onnistuvat löytämään toisensa vieläkin helpommin. Vuokraovi.com
”Haluaisitko olla itsevarma asuntosijoittaja? Jo yli sata asuntosijoittajaa on käynyt Ostan Asuntoja Podistakin tutun Suvi Schwabin Asuntoasiaa -valmennuksen, jossa teoria muuttuu käytännön teoiksi henkilökohtaisen sparrauksen avulla.
Lisätietoa viestimällä suvi@asuntoasiaa.fi tai Instassa Asuntoasiaa.
Hoida kohteidesi ja vuokrasuhteidesi elinkaaren hallinta kasvavan asiakasjoukon tarpeiden pohjalta jatkuvasti kehittyvän Flatcon avulla.
Yksityinen vuokranantaja voi käyttää Flatcon perustoimintoja maksutta ja lisäpalveluja joustavasti tarpeen mukaan. Johtava vuokranantajan verkkopalvelu Flatco.fi
Sijoitusasunto Rovaniemellä? Maksimoi tuottosi, minimoi vaivasi. Hosted by Hoisko hoitaa lyhytvuokrauksen puolestasi.
Säännöllinen huolto pidentää kylpyhuoneen käyttöikää ja säästää rahaa remonttikustannuksissa. Vevex huoltaa kuluneen kylppärin siistiksi ja kestäväksi.
Tutustu ja tilaa Ilmainen kartoitus. Vevex.fi
Meri-Lappi, Rovaniemi, Oulu. Oletko ostamassa, myymässä tai remontoimassa kiinteistöä?
MJ Inspect toteuttaa kuntotarkastukset, kosteusmittaukset ja energiatodistukset.
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn
Kuuntele tämä jakso suoraan tästä ja pistä Ostan Asuntoja Podcast tilaukseen valitsemallasi alustalla.
YouTube – kuuntele jakso tästä
Ostan Asuntoja Podcast löytyy myös Audiblen ja YouTuben kautta sekä Supla– ja Podit-palveluista.
Suomen Pankki julkaisee dashboard -otsikon alla asuntoyhteisöjen lainakannan kehitystä kuvaavat tilastot kerran kuussa.
Yksityisten asunto-osakeyhtiöiden taloyhtiölainakanta oli heinäkuussa 2026 23,84 miljardia euroa. Se oli saman verran myös toukokuussa 2022, jolloin julkisomisteisten asuntoyhteisöjen lainakanta oli 8,54 miljardia. ”Muut asuntoyhteisöt” -segmentin lainakanta oli tuolloin 8,51 miljardia.
Toukokuussa 2023 yksityisten asunto-osakeyhtiöiden lainakanta saavutti huippunsa 25,51 miljardissa eurossa. Reilussa kolmessa vuodessa yksityiset asunto-osakeyhtiöt ovat maksaneet pois lainojaan 1,67 miljardia euroa enemmän kuin ovat uutta lainaa nostaneet.
Reilussa neljässä vuodessa julkisomisteisten asuntoyhteisöjen lainakanta on kasvanut 10,95 miljardiin. Kasvua on tullut toukokuusta 2022 2,41 miljardia euroa. Muut asuntoyhteisöt ovat kasvattaneet samassa ajassa lainakantaansa 3,89 miljardia.
Lisäasunto julkisomisteiselle sektorille ei lisää asuntokysyntää. Tämän asian ymmärtäminen tuntuu olevan joko äärimmäisen vaikeaa tai tahallista väärinymmärtämistä. Ei ole ihme, että asuntomarkkinatalous ei elvy, kun asuntosuunnitelmatalouden osuutta kasvatetaan.
Kotitalouden nostivat elokuussa 2026 uusia asuntolainoja 1,1 miljardia. Valitettavasti, jälleen kerran, asuntolainakannan vuosikasvuun tuli uusi miinuskymmenys päälle. Vuosikasvu on -0,3 %. Koko asuntolainakanta on 105,4 miljardia ja sijoitusasuntolainakanta 9,2 miljardia.
KVKL:n hintaseurantapalveluun raportoitiin elokuussa 14,6 % vähemmän vanhojen asuntojen kauppoja kuin vuosi sitten elokuussa.
Syyskuun kuluttajien luottamusindikaattorin mukaan asunnon ostoa tai talon rakentamista harkitsi 12 % kuluttajista. Se on yhä hieman vähemmän kuin pitkällä ajalla keskimäärin. Heinä- ja elokuussa luku oli 11 %.
Kaikki tulokset vastaavat hyvin suomalaisten pankkien EKP:n Q2-lainakyselyssä ennakoimaa asuntolainakehitystä Q3:lla eli heinä-syyskuu 2026 -jaksolla. Hyviä asuntoja ei tultaisi ostamaan paniikissa loppuun, vaan kiinnostus nostaa asuntolainaa pysyi matalana.
Jälleenrahoituksen vaikeuttaminen näkyy asuntomarkkinataloudessa. Jos ongelmattomalla maksuhistorialla lyhentää vuodessa 100 000 euroa lainoja, 25-30 000 euron lainan nostamisen pitäisi olla ilmoitusasia. Se on kaikkea muuta, jos ei mahdotonta ainakin kallista tai hankalaa ja työlästä.
EKP:n Q2-lainakysely odottaa euroalueen lainakriteerien kiristymisen jatkuvan Q3:lla – Blogi #518
Grahn, Karlsson, Parviainen, Huru – Kuukausipalaveri 37 – Ostan Asuntoja Podcast #430
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Asuntosalkunrakentaja on asuntosijoittajalle arvoa tuottava kumppani.
Asuntosalkunrakentajan kriteeristön läpäisevien tukkuhintaan ostettujen kerrostalojen turhat kulut karsitaan, tarpeelliset remontit toteutetaan ja asunnot vuokrataan. Asunnot tarjotaan ostettavaksi alle markkinahintatason. Sisäpiiriläisenä saat kohteista tarkat tiedot ostopäätöksen tueksi.
Liity tekemään sujuvia sijoitusasuntokauppoja – Asuntosalkunrakentaja.fi.
Etukäteisvinkit uusista kohteista saa seuraamalla Asuntosalkunrakentajia Instassa, X:ssä tai Facebookissa
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn
EKP on tehnyt kaksi kertaa ja FED yhden kerran ”Trichet” nostamalla ohjauskorkoja tarjontashokkiin. ”Odotetusti” kirjoittaa oppikirjaekonomisti. ”Odotetusti” ajattelee huru-ukko. Pääsääntöisesti päinvastaisista syistä.
Lisää aiheesta ”Säilyttääkseen markkinoiden luottamuksen EKP:n pitää toistaa virhe” – Blogi #520
Huru-ukko on diplomi-insinööri, jota talousteorioiden oppikirjat ja tutkintotoditukset eivät rasita. Eivätkä kuulu ydinosaamiseeni. Ennustajaekonomistin mainetta ei ole ylläpidettävänä ja kirjoituksiin ei tarvitse miettiä neljästä eri vuodenajasta johdettuja runollisia termejä. Niitä ei ole ekonomistitutkinnon yhteydessä opetettu. Olen saanut ekonomisteilta tietää. Niistä myöskin varoitetaan kirjoittamisen taitoja käsittelevissä oppaissa. ”Pinnan alla poreileva” -runous ei oikeasti kerro yhtään mitään talouskasvusta eikä kukaan, ei siis kukaan, ole määritellyt, miten se talousteoreettisesti eroaa ”orastava talouskasvu” -sanaparista. ”Hurmos” kuuluu samaan kategoriaan. Ilves-fani on hurmoksessa ja Tappara-fani masennuksessa. Molemmat ovat katselleet ihan samaa dataa Nokian kaupungin vuosisadan markkinointitekoareenan valotaululta paikallismatsin päätyttyä. Tampereella tiätysti.
Tämä kirjoitus, kuten moni muukin, on suunnattu itselleni. Tavoitteeni ei ole osoittaa ketään vääräksi. Kaikilla on samaa tietoa käytettävissään. Niistä voi tehdä erilaisia johtopäätöksiä. Tärkeintä on tehdä niitä itse. Omilla vajavaisilla aivoillaan. Ei kopioimalla. Eikä tekoälyllä. Sijoittamisessa tuottoa on vaikeinta tehdä paikoissa, joissa massat jo ovat. Ajattele hetki rakennusliikkeitä ja heidän rahoittajapankkejaan pääkaupunkiseudun massoina käynnistetyissä markkinatalouspuolen asuntorakennushankkeissaan vuonna 2023. Samaa tietoa katsomalla joku huru-ukko ei ymmärtänyt olla mukana, vaikka alan eliitti näki valtavan mahdollisuuden. Ja olivat mukana.
Tällä hetkellä näyttää siltä, että massat uskovat FED:in ja EKP:n jatkavan Trichet-linjalla. Keskuspankkihommelit ovat globaalisti aika synkronoituja. Yhdessä mennään. Vaikka rinteeltä ”inflaatio on tilapäinen” -rotkoon, kuten koronatoimiaikana, jota seurasi ”pakotteet toimii” -aika, joka oli saksalaisille varma merkki ajaa loputkin ydinvoimalat alas vihreän siirtymän halvan energian tieltä.
Koska sijoitusfilosofiani on aina ollut ”omien polkujen kulkeminen”, pohdin taas, näenkö mahdollisuuksia massojen väärissä tulkinnoissa. Yhtä tärkeää on pohtia, olenko ”Trichet” -oletuksessani kokonaan väärässä.
Kuinka pitkä aika on ”tilapäinen”?
”Nollakorot ovat tilapäisiä” ja ”nollakorot eivät voi jatkua ikuisesti” edellyttävät lukijaltaan omaehtoista ajattelua, minkälaiset aikajänteet asettaa määritellessään tilapäisyydelle ja ikuisuudelle kestoja. Ekonomistitieteiden oppikirjoista niille ei löydy tarkkoja määritelmiä. ”Korot nousevat aikaisintaan 2024” -ennustuksen tehnyt suomalainen pankkiekonomisti erehtyi parilla vuodella. Itse olin monta vuotta liian aikaisin kiinteissä koroissa. Toki johtuen siitä, että pankkini tarjoamien muuttuva- ja kiinteäkorkoisten lainojen kokonaiskorkoero oli 0,02 -prosenttiyksikköä. Tarjolla oli vain huonoja vaihtoehtoja. Pankille vai huru-ukolle? Siinä oleellinen kysymys, jota yhä pohdin 0-korkoajan lainojeni korkosuojausten toimiessa.
Keskuspankit, ja heidän sanojaan kopioineet ekonomistit unohtaisivat mielellään ”inflaatio on tilapäinen” -viestinsä 0-korkoaikojen päättymisen kynnyksellä. He olivat täysin oikeassa. Tarjontashokeista aiheutuvat kustannusten nousut ovat tilapäisiä. Heidän viestintänsä perustui kuitenkin virheoletukseen siitä, mikä ja kuka määrittää tilapäisyyden. Kun päättäjät epäsynkronoidusti asettivat toisistaan poikkeavasti erilaisia koronasulkuja, globaalit synkronoidut logistiikkaketjut menivät epäsynkrooniin. Tilapäisesti. Tilapäisyys oli vain paljon pitkäkestoisempi, koska ensin Kiinan piti viimeisenä, muita paljon myöhemmin, luopua sulkutoimista. Kun se tapahtui, logistiikkainsinöörit, eivät keskuspankkiirit, pääsivät vihdoinkin ohjailemaan raaka-aine-, puolivalmiste- ja lopputuotevirtoja kohti globaalia, pienempää epätasapainoa. Kun tämä tapahtui, Suomenkin rakennuskustannusindeksissä näkynyt 20 prosentin kasvupomppu tasoittui hitaamman kasvuvauhdin kehitykseksi. Tilapäinen tarjontashokki ei ollut enää shokkitilassa.
Asian havaitsemista vaikeuttaa se, että samanaikaisesti päällä olivat Trumpin (!) aikana käynnistetyt MMT-toimet (More Money Today tai Modern Monetary Theory). Bidenin aikana niitä jatkettiin. Rahaa tuli postiluukusta. Ei siis seinästä, vaan postiluukusta. Modernit USA:laiset postittavat shekkejä. Ja ääniä vaaleissa. Lisävaikeutta aiheutti Putinin hyökkäys Ukrainaan. Energian hinnat nousivat. Se siirsi öljyvientiä Intiaan ja Malesiaan, jonka jalostamoiden kautta pakoteintoiset EU:laiset saivat jalostetumpaa fossiilista kalliimmalla. Biden sai ilmastotietoiset EU:laiset innostumaan USA:laisesta nesteytetystä maakaasusta, LNG:stä.
Tarjontashokin vaikutus on tilapäinen
Iranin konfliktin seurauksena on helpompi hahmottaa, kuinka tarjontashokin vaikutus on tilapäinen. Koronasulkutoimia ei ole päällä. Shekkejä ei postitella eikä tukia makseta etätöissä oleville. Vuokria pitää taas maksaa ja opintolainoja lyhentää edistyksellisissäkin (progressive in English) USA:n osavaltioissa.
Iranin konflikti jatkuu. Öljyn hinta on noussut. Nyt tuntuu jopa käsittämättömän ihmeelliseltä, kuinka merkittävissä asemissa olevia päättäjiä yllättyy siitä, että lentokoneisiin, autoihin, rakennuskoneisiin ja generaattoreihin ei tankata tankkereissa seilaavaa öljyä. Vain jalostamot tankkaavat öljyä. EU on, valitettavasti, maailman johtavia maanosia, jotka kuluttavat fossiilisia juurikaan jalostamatta niitä itse.
Venäjän hyökkäys jatkuu. Ukrainalaiset ovat kehitelleet droonisodankäyntiä, jolla ovat onnistuneet vahingoittamaan valtaosaa venäläisten öljynjalostamoita. Nekin jalostamot ovat osana globaalia öljyn jakeluketjua. Jalostamot ovat globaalin öljyn jakeluketjun pullonkaula.
Tarjontashokin vaikutus on tilapäinen. Tilapäisyyden määritelmää ei vain löydy mistään. Sitä ei voi edes aloittaa märittämään, koska konflikti ja hyökkäys jatkuvat. Korjaavia toimenpiteitä suunnitellaan ja toteutetaan jatkuvasti. Öljyjalosteiden hinnat, tai niiden hintojen aiheuttamat kustannukset, tulevat pysymään korkeammalla, kunnes korvaavat tarjontaratkaisut alkavat tasapainottamaan kysyntää.
Tämä ei ole rahapoliittista inflaatiota eikä korvaavien ratkaisujen kehitystä voi nopeuttaa ohjauskorkoja nostamalla. Tämä on oman ajattelumallini perusta, jota en ole opiskelemalla vielä pystynyt romuttamaan.
Miksi ohjauskorkoja kuitenkin nostetaan?
Välimuistutuksena, että kirjoitan tätä itselleni. Ole ihmeessä eri mieltä.
Keskuspankkiirit ja ekonomistit ovat ihmisiä siinä missä asuntolainapankkiirit ja asuntosijoittajat. Moni ekonomisti viittaa usein ”markkinoihin” ikään kuin se olisi yksi yhtenäinen klooni-ihmisten massa. Valtaosa ohjauskoroista puhuvista keskuspankkiireista ja ekonomisteista ovat akateemikkoja. Eivät siis tule korkosijoituksia tekeviltä ”markkinoilta” tai niillä treidaavilta ”markkinoilta”. Asuntomarkkinaekonomistikin voi tehdä ennustuksia ja puhua asiantuntijana asuntokaupasta ja asuntosijoittamisesta omistamalla oman asuntonsa ja 0-1 sijoitusasuntoa.
Tätä taustaa vasten keskuspankkiirit ja ekonomistit eivät ole yksi yksittäinen massa. Joukossa on
- Aitoja keskuspankkitoiminnan osaajia
- Entisiä (ja nykyisiä) poliitikkoja
- Viestinnän voimaan uskovia
- Osaamattomia ja väärässä olevia
- Lammassieluisia
Siellä on julkisesti hyvin vähän erimielisiä ja todella paljon samanmielisiä. ”Inflaation hidastuminen parantaa ostovoimaa” -samanmielisyys hämmästytti minua. Kun Iranin konflikti alkoi maaliskuussa, ensimmäinen aalto kertoi sen olevan inflatorinen, johon keskuspankin ohjauskorkokiristin sopii hyvin. Jonkin ajan kuluttua alkoi löytämään kirjoituksia, joissa selitettiin, että keskuspankeilla ei ole työkaluja vaikuttaa Iranin konfliktiin. Seuraavaksi kerrottiin, ettei keskuspankeilla ole myöskään työkalua vaikuttaa öljyn ja jalosteiden tarjontashokista aiheutuviin hintojen nousuihin.
Seuraavaksi selitettiin, että Iranin konflikti ei itsessään aiheuta inflaatiota. Sen pitkittyminen aiheuttaisi inflaatiota. EKP:n toisen ohjauskoron nostoa edeltävinä viikkoina alkoi yhä enemmän näkemään kirjoituksia, joissa puhuttiin, että merkkejä toisen asteen vaikutuksista, jotka olisivat inflatorisia, ei vielä näy. Yritysten olisi jo puolen vuoden aikana pitänyt laajalla rintamalla, ei vain öljystä riippuvaisilla välttämättömyyssektoreilla, ottaa käyttämättömät hinnankorotuspuskurinsa käyttöön ja nostaa hintojaan maksukykyisten kuluttajien maksettavaksi. Työntekijöiden olisi myös pitänyt laajalla rintamalla vaatia palkankorotuksia kompensoimaan laajalla rintamalla yritysten nostamia hintoja. Oletko koskaan kuullut pörssiyrityksen toimitusjohtajan kertovan osavuosikatsausten yhteydessä käyttämättömistä hinnankorotuspuskureista?
Nyt selitettiin jo, että keskuspankkien ohjauskorkokiristimen tehtävä oli viilentää yritysten intoa tehdä hinnankorotuksia ja työntekijöitä vaatimaan palkankorotuksia. Joista vieläkään ei näkynyt selviä merkkejä. Nehän olisivat merkki siitä, että talouden toimeliaisuus laskee. Yritykset eivät pystyisikään korottamaan hintojaan. Työntekijät eivät vaatisikaan palkankorotuksia. Lomautusuutiset vasta hienoja uutisia olisivat. Nehän tarkoittaisivat, että yritysten kysyntää on tuhoutunut ja lomautusuhan alla olevat työntekijät eivät vaatisi palkankorotuksia pitkään aikaan. Inflaatio olisi kukistettu. Vielä en ole nähnyt ekonomistien juhlistavan huonoja talouskasvu-uutisia, kuten niitä juhlistivat EKP:n kahdeksan ohjauskoron laskumatkan aikana.
EKP:n ensimmäinen ohjauskoron nosto oli muuten yksimielinen. Toisen noston tiedotteesta sana oli poistettu. Nordean ennusteen mukaan nostoja tulee 4 kappaletta vuoden 2026 aikana.
Toisten pääskenaariona on, että energian tarjontashokki, ilman finanssipoliittista tukea ja rahapoliittista elvytystä, ei ole inflatorinen. Se toimii itse kysyntää tuhoavana mekanismina. Tämä on edelleen oman ajattelumallini perusta. Tälläkään kertaa sitä ei päästä todentamaan, koska EKP on jo tehnyt kaksi ja FED yhden Trichet-noston. Nyt ei pystytä erottamaan, mikä osuus kysynnän tuhoutumisesta johtuu siitä, että käytettävistä olevista investointi- ja kulutuseuroista suurempi osa kuluu energiaan ja suurempi osa korkomenoihin.
”Historia ei toista itseään, mutta se usein rimmaa”
Tekoäly ei vielä tiedä, oliko se Mark Twain, joka tämän viisauden alkuversion kirjoitti. Oman sijoittajakokemukseni perusteella suosittelen finanssihistorian lukemista. Sieltä olen löytänyt myös Trichet -viittaukset. Tätäkin kirjoitan pohtiessani mahdollisuutta, perustuuko ajattelumallini virheelle. Joka ei tällä kertaa rimmaa.
Jerome Powell on todennut, että inflaation kutsuminen tilapäiseksi oli keskuspankkiireilta virhe. Lagarden en ole nähnyt virhettä myöntävän. Hän on entinen poliitikko. Maatalousministeriys löytyy myös CV:stä. Poliitikot eivät mielellään myönnä virheitä. Myös Orpo on ollut maatalousministeri. Hän on sentään myöntänyt Suomen tehneen virheet sekä missikisaosallistujien valinnassa että hallituksen liian vähäisen DEI-koulutuksen määrässä. Ranskan valtion velka bkt:stä on noin 120 % ja keskuspankkijarrutettavaa talouskasvua ei ole. Yhtenäisen euroalueen Saksan ja Ranskan 10-vuotisten valtionlainojen korkoero on epäyhtenäistynyt vauhdilla. 100 korkopistettä oli iso uutinen. Nyt se on jo yli 110 korkopistettä.
Koronatoimien tarjontashokin aiheuttamat jyrkät kustannusnousut olivat tilapäisiä. Virhe tapahtui siinä, että moni keskuspankkiiri ja ekonomisti antoi viestinnässään ymmärtää tilapäisyyden tarkoittavan muutamia kuukausia. Myös euroalueella vuosikymmen kestäneen nollakorkoajan piti olla tilapäinen. Kullan 5000 vuoden historiassa se olikin. Sitä historiaa katsomalla huru-ukko voisi ajatella, että fiat-keskuspankkien mandaattiin kuuluu fiat-valuutan ostovoiman heikentäminen. Eli inflaation aiheuttaminen. Ei sen ehkäiseminen, kuten miljoonien lehtiartikkelien perusteella tiedetään olevan joka keskuspankin mandaattina. Ja tekoälynkin aikana lähes aina 25 korkopisteen minivoimalla. Pisteen tarkkuudella sama. Eri keskuspankeilla.
Olen lukenut jo useamman ekonomistin käyttävän tilapäisvirheen toistamisen pelkoa sillä, että keskuspankit ovat jo muutamassa kuukaudessa konfliktin alettua tehneet yhden tai kaksi ohjauskoron nostoa. Koronatoimien aikana tarjontashokin pitkittyessä keskuspankit tekivät omasta mielestään virheen jättämällä ohjauskorot nostamatta viestiessään inflaation tilapäisyydestä. Nyt tätä virhettä ei haluta toistaa. Ihmiskeskuspankkiirit näyttäisivät siis olevan ihmisiä. Virheineen ja pelkoineen.
Seuraavassa osassa jatkan pohdintaa tarkastelemalla korkoja.
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Vuokraustoiminta on tärkeä osa asuntosijoittamista. Ajan tai taitojen puuttuessa sen voi ulkoistaa OVV:n ammattilaiselle oli kyseessä sitten yksittäinen vuokra-asunto tai suursijoittajan asuntosalkku.
Mikäli haluat vain keskittyä nauttimaan sijoitusasuntosi tuotosta, OVV Kokonaispalveluon sopiva vaihtoehto. Se on kaiken kattava ”avaimet käteen” -konsepti, jossa OVV hoitaa kaiken vuokrasuhteen alusta loppuun myöntäen vuokratakuun koko vuokrasuhteen ajalle. Jos vuokralainen ei maksaisi vuokraansa, paikallinen OVV:n toimisto maksaa sen.
Mikäli haluat apua hyvän vuokralaisen löytämisessä mutta hoidat vuokrasuhteen hallinnan itse, OVV Vuokravälityspalveluon oikea vaihtoehto.
OVV palvelee ja neuvoo koko vuokrasuhteen ajan. OVV.com
OVV Asuntopalvelut Instagram, Facebook
Jyväskylässä 250 asuntoa vuodessa Kim Kähkönen Osa 1 – Ostan Asuntoja Podcast #381
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn
Tällä kertaa lähdettiin kuukausipalaveriin ilman etukäteen määriteltyä agendaa eikä mukana ollut analyysejä tilastoista ja raporteista. Juttua syntyi silti ainakin seuraavista aihealueista:
- Opiskelijasesongista
- Nousseista koroista
- Lisääntyneistä asumishäiriöistä
- Tekoälyhankkeiden vaikutuksista vuokraustoimintaan
- Piilossa olevasta lisätarjonnasta?
- Varken remonttituesta ja taloyhtiörahoituksen saatavuuden noususta
Maininta: Lumo-kuulumiset ja uusi huoneenvuokralaki Tarik Ahsanullah – Ostan Asuntoja Podcast #429
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Sijoitusasunnot.com ostaa huolellisesti tutkimiaan kokonaisia kerrostaloja ja myy niistä valmiiksi vuokrattuja sijoitusasuntoja alle markkinahinnan.
Mikäli etsit kassavirtapositiivista sijoitusasuntoa, liity sijoitusasunnot.comin sijoittajalistalle. Saat uusista kohteista kattavat myyntimateriaalit, joissa on asuntosijoittajan keskeisimmät tunnusluvut ja taloyhtiöiden tiedot selkeässä muodossa.
Tarjolla on myös monimuotoista opastusta asuntosijoittamisen saloihin ja sisältöä Instassa, Facebookissa ja YouTubessa.
Tutustu maksuttomaan Asuntosijoituskouluun
Tukkukauppiailla töitä riittää ja ennätyksiä syntyy Kalle Harmaala – Ostan Asuntoja Podcast #415
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Vuokraustoiminta on tärkeä osa asuntosijoittamista. Ajan tai taitojen puuttuessa sen voi ulkoistaa OVV:n ammattilaiselle oli kyseessä sitten yksittäinen vuokra-asunto tai suursijoittajan asuntosalkku.
Mikäli haluat vain keskittyä nauttimaan sijoitusasuntosi tuotosta, OVV Kokonaispalveluon sopiva vaihtoehto. Se on kaiken kattava ”avaimet käteen” -konsepti, jossa OVV hoitaa kaiken vuokrasuhteen alusta loppuun myöntäen vuokratakuun koko vuokrasuhteen ajalle. Jos vuokralainen ei maksaisi vuokraansa, paikallinen OVV:n toimisto maksaa sen.
Mikäli haluat apua hyvän vuokralaisen löytämisessä mutta hoidat vuokrasuhteen hallinnan itse, OVV Vuokravälityspalveluon oikea vaihtoehto.
OVV palvelee ja neuvoo koko vuokrasuhteen ajan. OVV.com
OVV Asuntopalvelut Instagram, Facebook
Jyväskylässä 250 asuntoa vuodessa Kim Kähkönen Osa 1 – Ostan Asuntoja Podcast #381
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
On kuulopuheita ja luulopuheita – ja sitten on oikeaa tietoa. Tätä tietoa ja tukea tarjoaa yli 34 000 jäsenen Suomen Vuokranantajat.
Jäsenenä saat pääsyn muun muassa vuokranantajan työkaluihin, markkinatietoon, kattavaan tietopankkiin ja maksuttomaan lakineuvontaan.
Luotettavaa osaamista.
Grahn, Parviainen, Karlsson, Huru – Kuukausipalaveri 36 – Ostan Asuntoja Podcast #426
Naapurikodit ostaa kokonaisia kiinteistöjä, jalostaa niistä viihtyisiä koteja ja jää omistajaksi nostamaan taloyhtiön arvoa. Osa asunnoista tarjotaan ostettavaksi. Haluatko asuntosijoittajana mukaan?
Lue lisää naapurikodit .fi
Taloyhtiösäästö etsii säästö- ja lisätulokohteita taloyhtiöllesi. Palvelulla on tulostakuu. Maksat vain toteutuneesta taloudellisesta tuloksesta.
Uudistunut Vuokraovi on entistä houkuttelevampi vuokra-asuntojen markkinapaikka, jossa hyvää vuokrakotia etsivät vuokralaiset ja niitä tarjoavat vuokranantajat onnistuvat löytämään toisensa vieläkin helpommin. Vuokraovi.com
”Haluaisitko olla itsevarma asuntosijoittaja? Jo yli sata asuntosijoittajaa on käynyt Ostan Asuntoja Podistakin tutun Suvi Schwabin Asuntoasiaa -valmennuksen, jossa teoria muuttuu käytännön teoiksi henkilökohtaisen sparrauksen avulla.
Lisätietoa viestimällä suvi@asuntoasiaa.fi tai Instassa Asuntoasiaa.
Valvo on kotimainen pilvipalvelu, joka kokoaa kiinteistösi vedenkulutuksen, energian, sisäilman ja paloturvallisuuden tiedot yhteen helppokäyttöiseen näkymään.
Valvo mittaa huoneistokohtaisen vedenkulutuksen etänä, automatisoi vesilaskutuksen ja havaitsee vuodot ajoissa.
Anna valvon valvoa puolestasi. Valvo.fi”
Sijoitusasunto Rovaniemellä? Maksimoi tuottosi, minimoi vaivasi. Hosted by Hoisko hoitaa lyhytvuokrauksen puolestasi.
Säännöllinen huolto pidentää kylpyhuoneen käyttöikää ja säästää rahaa remonttikustannuksissa. Vevex huoltaa kuluneen kylppärin siistiksi ja kestäväksi.
Tutustu ja tilaa Ilmainen kartoitus. Vevex.fi
Meri-Lappi, Rovaniemi, Oulu. Oletko ostamassa, myymässä tai remontoimassa kiinteistöä?
MJ Inspect toteuttaa kuntotarkastukset, kosteusmittaukset ja energiatodistukset.
PikaPick-avainpalvelu tarjoaa ratkaisun avainten noutoon, palautukseen ja säilytykseen.
Ota PikaPick seurantaan Instassa tai Facebookissa ja näet uudet toimipisteet helposti. Lisätietoa pikapick.fi
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn
Kuuntele tämä jakso suoraan tästä ja pistä Ostan Asuntoja Podcast tilaukseen valitsemallasi alustalla.
YouTube – kuuntele jakso tästä
Ostan Asuntoja Podcast löytyy myös Audiblen ja YouTuben kautta sekä Supla– ja Podit-palveluista.


