
Tarjontashokki-inflaatio on tilapäinen Osa 2/2 – Blogi #525
Kirjoitin viikko sitten tämän kirjoituksen ensimmäisen osan Tarjontashokki-inflaatio on tilapäinen Osa 1/2 – Blogi #523.
Viikon aikana olen opiskellut ja kuunnellut erilaisia näkemyksiä tätä toista osaa varten. Olisi helpompaa ollut olla kirjoittamatta koko tekstiä. Niin paljon on tapahtunut ja niin paljon eri mieltä fiksut ihmiset ovat keskenään. Jostain pitää kuitenkin lähteä ja oikeassa olemista tärkeämpää on yrittää huomata, milloin on ollut väärässä. Opiskelu ei ole ollut pelkkää teoriaa, vaan päättyneen viikon aikana on pitänyt tehdä kaksi eri päätöstä, mihin korkoon uusi laina sidotaan.
Pääoma on kalliimpaa. Kuinka korkealle korot nousevat? USA:n 10 vuoden korko ylitti 5,3 %. Se on korkein sitten vuoden 2007. USA:n 30 vuoden korko kävi 5,64:ssä prosentissa. Korkeimmillaan sitten vuoden 2002.
Saksan 10 vuoden korko ylitti 3,6 %. Viimeksi se oli samaa suuruusluokkaa eurokriisin aikana 2010, jolloin Irlanti ja Portugali olivat ongelmissa Kreikan jälkeen. Eurokriisi levisi Espanjaan ja Italiaan. Ranskan 10 vuoden koron ero Saksan 10 vuoden korkoon kasvoi viime viikon silmissä ja kävi perjantaina yli 155 korkopisteen. Italian 10 vuoden korko oli noin 30 pistettä Ranskaa alempana, mutta senkin riskilisä on noussut kesän kääntyessä syksyksi.
Myös UK:n 10 vuoden korko on finanssikriisin tasoa, noin 5,37 %. Suomen 10 vuoden korko on noin 3,85 % ja ero Saksaan noin 40 pistettä.
Mistä tämä johtuu?
Erilaisia selityksiä ei ole vaikea löytää. Vaikeaa on löytää se, joka voisi olla lähinnä oikeaa.
Hormuzinsalmi nousee esiin. Tai sotiminen. Hormuzinsalmen sulku ja öljyjalostamojen vauriot ovat yhdessä aiheuttaneet energian tarjontashokin. Tämä nostaa kaikkia kuljettamisen kustannuksia. Osa niistä on välttämättömiä, mikä mahdollistaa kustannusten nousun. Riippumatta siitä, ovatko keskuspankit oikeassa vai eivät, ne ovat nostaneet ohjauskorkojaan. Nostojen oltua odotettuja lyhyet markkinakorot nousivat ennen kuin keskuspankit reagoivat.
USA:n talouskasvu jatkuu. Tekoälyyn liittyvät investoinnit ovat ylläpitäneet USA:n talouskasvua. Myös sotiminen ja puolustaminen kuluttavat paljon pääomia. Kun kaikki haluavat pääomaa, sen hinta nousee.
Valtioiden velkaantuminen ja alijäämät kasvavat. Ranskan valtion velka on 120 prosenttia bruttokansantuotteesta. Se on kestämättömällä tasolla. UK ja USA ovat samassa kestämättömässä kastissa. Molemmilla on kuitenkin omat keskuspankkinsa, joiden avulla valtioiden velat voi inflaation kautta laskea kohtuulliselle tasolle. Jälki on rumaa, mutta vain rumaa jälkeä aiheuttavissa vaihtoehdoissa, inflaatio on todennäköisin. Ranskalla ei omaa keskuspankkia ole. Mikäli valtiot haluavat jatkaa velkaantumistaan, markkinat voivat vaatia korkeampaa korvausta ottamalleen riskille. Ranska ei juuri nyt herätä kovin suurta luottamusta. Siellä enää vain kolmannes elää yksityisen sektorin kautta tienaamillaan rahoilla.
Japani on vielä oma lukunsa. Ikuisen 0-korkoajan sijaan Japanin 10 vuoden lainan korko on yli 3 prosenttia.
Mitä korkomarkkinat kertovat?
Uutisista voisi luulla, että pitkät korot ovat nousseet hurjasti. Todellisuudessa lyhyiden ja pitkien korkojen välinen erotus on matala. Historiallisesti 10 vuoden koron ero kahden vuoden korkoon tulisi olla 200-250 pistettä, jotta voisi sanoa pitkien korkojen nousseen hurjasti. USA:ssa näin oli 1980- ja 1990 -lukujen alkupuolilla. Jos se olisi edes 100 pistettä, silloin voisi aloittaa keskustelun. Internetkuplassa, finanssikriisin alla ja 2019 loppupuolella (ennen koronaa), ero oli negatiivinen tai nollassa. Vuosina 2022-2024 korkokäyrä oli reilusti kääntynyt eron käydessä jopa sadassa korkopisteessä miinuksella. Kun kääntyneisyys lopulta purkautui, odotuksissa oli taantuma, jota ei poikkeuksellisesti tullut.
Tätä kirjoitettaessa USA:n 2 ja 10 vuoden lainojen välinen ero on 44 pistettä. Tämä tarkoittaa sitä, että 2 vuoden sijaan 10 vuodeksi lainaajille riittää vain 0,44 %-yksikköä korkeampi korko vastineeksi 10 vuoden riskistä. Saksan osalta ero on 39 pistettä. UK:ssa ero on 69 pistettä. Ranskan 114 pistettä. Vertailua vaikeuttaa se, että USA:ssa on menossa tekoälyyn liittyvä investointi- ja kasvubuumi Euroopan jatkaessa talouskasvu-unholassaan.
Vaikka eripituiset korot, pitkä pää mukaan lukien, ovatkin nousseet, korkokäyrä on edelleen suhteellisen flätti.
Toimiiko keskuspankkien ohjauskorkopoliittiset nostot finanssipoliitikkojen otettua yliotteen?
Kun EKP nostaa ohjauskorkoaan, sen pitäisi houkutella pankkeja lainaamaan vähemmän yksityiselle sektorille ja viilentämään kuumaa talouskasvua.
Koko Hormuzinsalmen kriisiin perustuva ohjauskorkojen nosto lähtee siitä, että kuumina käyviä euromaiden talouskasvuja pitää viilentää toisen tason kerrannaisvaikutusten estämiseksi. Kun talouksissa on yksityisen sektorin vetämä kasvubuumi päällä, yritykset voivat viedä läpi laajoja hinnankorotuksia. Kun palkansaajat näkevät yritysten paranevat tulokset ja huomaavat yritysten palkkaavan uutta työvoimaa keskenään siitä kilpaillen, hintojen nousun vastineeksi jokainen liitto vaatii jäseniltään palkankorotuksia. Seurauksena on pysyvämpi inflaatio, jota liikepankit ruokkivat myöntämällä lainoja yrityksille ja kotitalouksille, jotka haluavat päästä kasvuun mukaan. Tätä keskuspankin pitää estää tapahtumasta.
Teoria on hyvä ja sitä toistetaan suomeksikin päivittäin. Käytännössä kuumana käyvät euromaiden talouskasvut puuttuvat. Yritysten hinnankorotukset laajalti puuttuvat. Ne yritykset korottavat, jotka pystyvät. Monella toimialalla eivät pysty. Yritykset eivät rekrytoi kilpaa palkkoja nostaen. Pankit eivät lainaa avokätisesti matalien luottotappioriskien seurauksena. Energian hinnat kyllä nousevat ja euromaissa hurjasti nousevatkin. Lämmitys ei ole mukavuusasia, josta on helppo tinkiä. Tinkiminen tapahtuu muualla. Data center -investoinnit eivät pysähdy siihen, että raskaat koneet käyvät kalliilla dieselillä. Eikä koko euroalue edes elä Suomen kaltaisessa data center -huumassa. Siksi energian tarjontashokki ei yksittäisenä tapahtumana ole inflatorinen, vaikka se kustannuksia nostaakin. Kirjoitan taas auki omaa pääskenaariotani. Vieläkään data ei kerro, että se olisi syytä hylätä.
Edes USA:n osalta data ei ole yksiselitteisesti “vahvan ja vastustuskykyisen työmarkkinan” puolella. Tuoreita BLS-tilastolukuja kuolataan, vaikka kaikkien tulisi tietää ne epäluotettaviksi, joihin on viime vuosina tullut valtavia korjauksia. Pääosin huonommiksi. Keskiansiodata ei näytä, että työntekijöillä olisi varaa kilpailuttaa työnantajia, kuten oli korona-aikana liittovaltion maksaessa ihmisille, jotta ne pysyisivät kotona. Kuka muistaa tariffi-inflaation? En löydä sitäkään varmuudella ja selkeästi tilastoista.
Ehkä globaali likviditeetti ei ole vielä kasvussa siten, että suurempi määrä rahaa kilpailisi samasta määrästä tuotteita ja palveluita?
Kuluttajien luottamukset eivät kerro kiihtyvistä talouskasvuista
Sekä USA:ssa että Euroopassa kuluttajien luottamusindikaattorit kertovat kuluttajien kokevan oman taloutensa jo vuosia ankeaksi. Yhä useammalla ei ole varaa tai on varaa yhä vähempään. Energian hintojen nousut vaikuttavat tähän jo välittömästi ja välillisesti. Hormuzinsalmen sulku ei vaikuta pelkästään energiaan, vaan urea ja rikkihappo ovat myös vaikutuksen alaisia. Ureaa käytetään lannotteisiin, joilla kasvatetaan ruokaa, jonka tuottamisessa ja kuljettamisessa käytetään koneita. Tämäkään ei indikoi sitä, että yrityksillä olisi laajalti mahdollisuus viedä hinnankorotuksia läpi.
Kun keskuspankki nostaa ohjauskorkoa, se vaikuttaa lyhyen pään korkoihin, euriboreihin. Asuntomarkkinat jäähtyvät ja vakuusarvot laskevat. Yrittäjien ja pk-yritysten korkomenot nousevat. Jälleenrahoitus kallistuu. Ylivelkaantuneiden valtioiden korkomenot nousevat ja alijäämät kasvavat. Kasvaneista alijäämistä hyötyvät puolustus-, lääke- ja infrarakentamisen kaltaiset toimialat. Alijäämän kasvusta ansiotuloaan saaneet julkisen ja kolmannen sektorien hallintokerrokset eivät veronsaajina veroja maksamalla kestävää talouskasvua luo. Sinne kaadettu valtion velkaraha on pois markkinataloudesta ja sen toimeliaisuutta tukevasta infrasta. Läntinen Eurooppa, Suomi joukossa mukana, on sen tosiasian edessä, että valtioiden velkarahaa on kylvetty laajalti, jopa Euroopan ulkopuolelle, erilaisten vahvojen ideologisten investointien perässä, joiden tuottopuoli ei ole ollut kestävällä pohjalla.
En olisi yllättynyt, jos suomalaisten määräaikaistalletusten ja lyhyen koron rahastojen sijoitukset kasvavat syksyllä korkojen noustua. Ne, jotka säästämään pystyvät, saavat tulonsiirron korkeampien korkojen kautta.
12 kuukauden euribor on jo yli prosenttiyksikön korkeammalla kuin vuosi sitten. Jos vuosi sitten ajateltiin asuntomarkkinoiden pohjien olevan takana, tänä vuonna tuottovaatimuksia on pitänyt nostaa koko ajan ylöspäin. Nyrkkisääntönä yksi prosenttiyksikkö koroissa ylöspäin kompensoituu 10 prosenttia halvemmalla asunnon hinnalla, mikäli kaikki muut muuttujat pysyvät vakiona. Jos hoitovastike nousee energian hinnannousun seurauksena, tuottovaatimus nousee.
Kuinka korkealle korot voivat nousta?
Kysymys, johon toivoisin osaavani vastata. Koska en osaa, arvioin asiaa tekemieni skenaarioiden pohjalta.
USA:ssa on tekoälyvetoinen investointibuumi (buumi ei ole kuplan synonyymi), jonka kehityksen kaarta on vaikea arvioida. Toistaiseksi USA:n talous voisi hyvinkin kestää korkojen nousun jatkumisen. Asunto- ja kiinteistömarkkinat sekä private credit ovat sektoreita, jotka ovat vaikeuksissa nousevien korkojen kanssa.
UK ja Japani ovat ongelmissa. Molemmilla on oma keskuspankkinsa, joten valtion velan osuus bkt:stä on inflatoitavissa matalammaksi.
Jos oma pääskenaarioni EKP:n ”tupla-Trichet” -virheestä toteutuu, se voi realisoitua Ranskan kautta. EKP:n pääjohtajan tuoreiden lausuntojen mukaan hän näyttäisi edelleen uskovan ohjauskorkopolitiikan olevan oikea työkalu energian tarjontashokkiin. Mitä pidempään EKP tätä linjaa viestii, sitä pidempään euriborkorot pysyvät korkealla. Kysynnän tuhoaminen keskuspankin toimesta ei ole kysynnän puutteesta kärsineille euromaille tarpeen. Flätit korkokäyrät kertovat tästä. Myös Lagarde on sanonut Ranskan aneemisen talouskasvun ja 120 prosenttia lähestyvän valtionvelan olevan vakavan koktailin. Alijäämä on yli 5 %.
Euro on laskenut suhteessa USA:n dollariin ja on toukokuun 2025 tasolla. ”Euron on aika hyökätä” on vähemmän kuuluisa Lagarden näkemyksistä vuodelta 2025. Enemmänkin näyttää siltä, että eurokeskuspankin työkalupakista kaivautuu tukityökalu, jolla se ostaa Ranskan lainoja.
Vuosien 2010-12 eurokriisiin verrattuna tilanne on haastavampi. Ensinnäkin Ranska on iso euromaa. Toiseksi se näyttää mallia, miten eurokriisistä ei ole tarvinnut ottaa oppia. Ranskan valtion velan on huoletta annettu kasvaa vuodesta toiseen. Kolmanneksi eurokriisin aikana maalaisjärkisyys oli vielä vallassa ja keskellä olevat puolueet pystyivät kokoontumaan pohtimaan ratkaisuja. Vuonna 2026 maalaisjärkeä on vaikea tunnistaa monen läntisen Euroopan maan politiikassa ja valtamediassa. Neljänneksi globaali likviditeetti löytää vaikkapa tekoälystä ja data centereistä tai energiasta ja raaka-aineista mielenkiintoisempia sijoituskohteita kuin läntisen Euroopan johtajuustyhjiön zombievaltioiden lainoista. Viidenneksi harakirin tehnyt Saksa ei enää ole EU:n talouden murtumaton kivijalka eikä sen epäyhtenäinen kansa ole valmiudessa sosiaaliturvaamaan rakennuksiaan, autojaan ja toisiaan polttavia ranskalaisia.
Mikäli korkomarkkinat näyttävät Ranskan valtionlainoille roskakategoriaa, ranskalaisten pankkien varainhankinta vaikeutuisi entisestään. Luotonmyöntö yrityksille ja kotitalouksille hidastuisi. Paha kierre isolle euromaalle, jonka kansasta jo valmiiksi kaksikolmasosaa elää toisten rahoilla.
Korkokäyrä
En ole korkomarkkinoiden asiantuntija, joten joudun yksinkertaistamaan asioita itselleni. Pitkiin korkoihin käsittääkseni vaikuttaa kolme komponenttia:
- Odotukset lyhyiden korkojen kehityksestä eli siitä, mitä keskuspankin odotetaan tekevän
- Inflaatio-odotukset eli paljonko lainatun pääoman ostovoimasta häviää laina-aikana
- Talouskasvuodotukset
Näistä kolmesta, enegiahintojen noususta huolimatta, datasta ei ole nähtävissä keskuspankkien pelkäämää laajaa hintojen korotusaaltoa, josta seuraisi pysyväisluontoisia palkankorotuksia laajalti.
Talouskasvuodotusten pitäisi näkyä korkokäyrissä jyrkentymisenä. Kun talouskasvu käy kuumana, markkinat olettavat pystyvänsä lainaamaan kovasti kysyttyä pääomaa korkeammilla hinnoilla. Korkokäyrien pitkä pää on flätti.
Jäljelle jää odotukset keskuspankkien ohjauskorkojen nostoista. Sitä on viestitty niin, että peräkylän juroinkin isännöitsijä tietää kertoa yhtiökokouksen isännille ja emännille ”keskuspankin nostavan korkoja”.
Mikäli korkomarkkinat näkevät matalampia talouskasvu- ja inflaatio-odotuksia ja odottavat keskuspankin kaikesta huolimatta näkevän korkeampia inflaatio-odotuksia, korkokäyrä näyttää jyrkältä lyhyessä päässä, mutta flätiltä pitkässä päässä. Tätä on mielenkiintoista ja opettavaista seurata. Tuntuu, että oppimista riittää.
Liiketoimintasykliä analysoivat ovat historiallisesti katsoneet korkokäyrien kääntymistä. Jos lyhyen pään korot nousevat pitkiä korkoja nopeammin ja korkokäyrän kääntyminen näyttää lähestyvän, sitä tulkitaan keskuspankin nostavan ohjauskorkoa tavalla, joka tulee hidastamaan talouskasvua. USA:n tekoälybuumi huomioiden tämä tuntuu jotenkin järkevältä. Euroalueella ei sen sijaan näy mitään buumia.
Tarjontashokki on tilapäinen, mutta keston tietää vasta jälkikäteen shokin aiheuttajan lievittyessä
Salkunrakentajien ”Lagarde pitää uudet koronnostot pöydällä” -jutussa kerrotaan Lagarden vihdoin myöntäneen, että myös EKP arvioi 2021-2022 energian tarjontashokin olevan tilapäinen ja tehneen siinä virheen. Kun Powell aikoinaan myönsi tämän virheen, EKP ei sitä tehnyt.
Jutussa annetaan ymmärtää, että nyt EKP ei samaa virhettä toista, vaan nosti nopeasti ohjauskorkoja nähdessään tarjontashokin kestävän pidempään. Hyvä esimerkki siitä, että odotukset ohjauskorkojen nostoista näkyvät.
Mitä, jos tarjontashokit ovatkin tilapäisiä, eivät kestossaan muutamissa kuukausissa mitattavia, mutta tilapäisiä? Silloin keskuspankki toistaisi taas virheensä. Ja se virhe on uskoa ohjauskorkopolitiikkakiristimen olevan sopiva työkalu tarjontashokkiin. Trichet.
”Säilyttääkseen markkinoiden luottamuksen EKP:n pitää toistaa virhe” – Blogi #520
PS. Molemmissa oman asuntosijoitustoiminnan lainapäätöksissä korkovalinta oli euribor ilman korkosuojausta
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Asuntopehtoori on suomalainen perheyritys, joka tarjoaa asiakkailleen vuokravälitystä, sijoitusasuntojen hallinnointia ja asuntomyyntiä sekä isännöintiä ympäri Suomen.
Huolenpitopalvelulla ulkoistat vuokrasuhteen hoidon Asuntopehtoorille, joka hoitaa asuntoon ja vuokrasuhteeseen liittyvät käytännön asiat puolestasi ja takaa vuokrat koko vuokrasuhteen ajan.
Vuokravälityksen Asuntopehtoori hoitaa kilpailukykyisin kiintein hinnoin vuoden vuokratakuulla.
Asuntopehtoori Isännöinti tarjoaa nykyaikaista proaktiivista isännöintiä, jonka avulla pystytään parantamaan taloyhtiöiden arvoa.
Lisätietoa asuntopehtoori.fi
Vuokrasi 340 asuntoa vuodessa Tampereella Johanna Lehtinen – Ostan Asuntoja Podcast #404
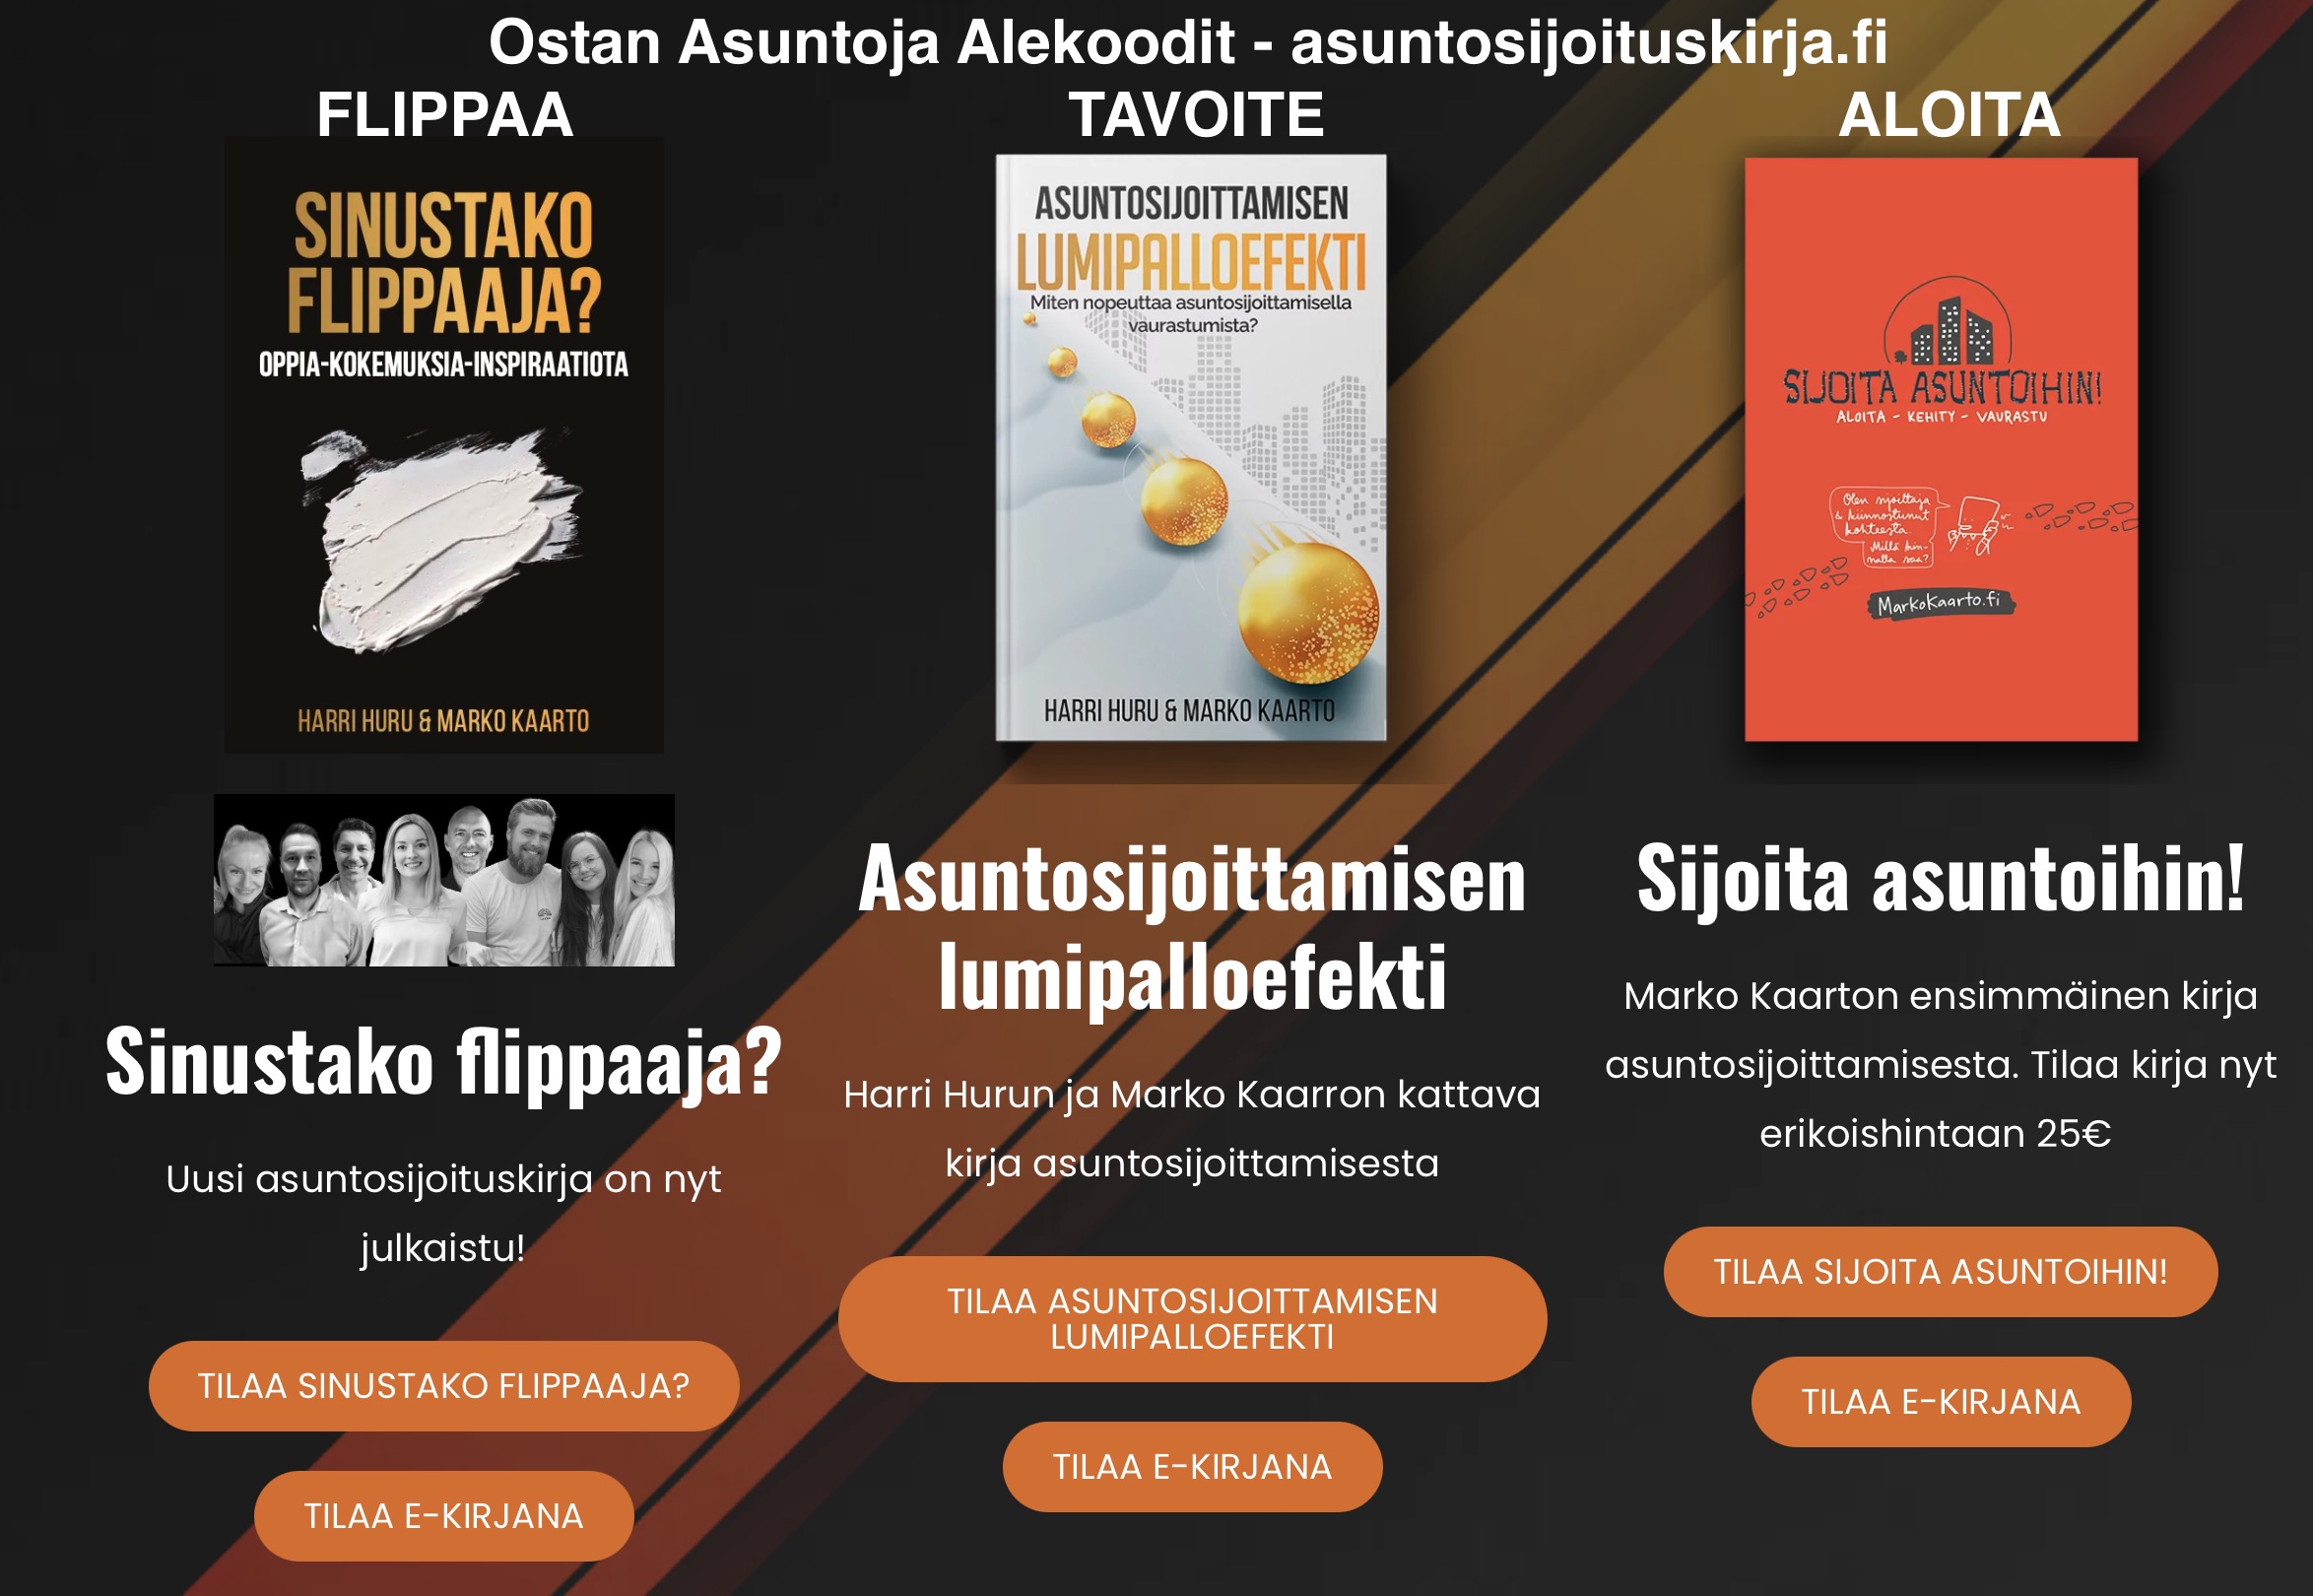
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn

