
Tarjontashokki-inflaatio on tilapäinen Osa 1/2 – Blogi #523
EKP on tehnyt kaksi kertaa ja FED yhden kerran ”Trichet” nostamalla ohjauskorkoja tarjontashokkiin. ”Odotetusti” kirjoittaa oppikirjaekonomisti. ”Odotetusti” ajattelee huru-ukko. Pääsääntöisesti päinvastaisista syistä.
Lisää aiheesta ”Säilyttääkseen markkinoiden luottamuksen EKP:n pitää toistaa virhe” – Blogi #520
Huru-ukko on diplomi-insinööri, jota talousteorioiden oppikirjat ja tutkintotoditukset eivät rasita. Eivätkä kuulu ydinosaamiseeni. Ennustajaekonomistin mainetta ei ole ylläpidettävänä ja kirjoituksiin ei tarvitse miettiä neljästä eri vuodenajasta johdettuja runollisia termejä. Niitä ei ole ekonomistitutkinnon yhteydessä opetettu. Olen saanut ekonomisteilta tietää. Niistä myöskin varoitetaan kirjoittamisen taitoja käsittelevissä oppaissa. ”Pinnan alla poreileva” -runous ei oikeasti kerro yhtään mitään talouskasvusta eikä kukaan, ei siis kukaan, ole määritellyt, miten se talousteoreettisesti eroaa ”orastava talouskasvu” -sanaparista. ”Hurmos” kuuluu samaan kategoriaan. Ilves-fani on hurmoksessa ja Tappara-fani masennuksessa. Molemmat ovat katselleet ihan samaa dataa Nokian kaupungin vuosisadan markkinointitekoareenan valotaululta paikallismatsin päätyttyä. Tampereella tiätysti.
Tämä kirjoitus, kuten moni muukin, on suunnattu itselleni. Tavoitteeni ei ole osoittaa ketään vääräksi. Kaikilla on samaa tietoa käytettävissään. Niistä voi tehdä erilaisia johtopäätöksiä. Tärkeintä on tehdä niitä itse. Omilla vajavaisilla aivoillaan. Ei kopioimalla. Eikä tekoälyllä. Sijoittamisessa tuottoa on vaikeinta tehdä paikoissa, joissa massat jo ovat. Ajattele hetki rakennusliikkeitä ja heidän rahoittajapankkejaan pääkaupunkiseudun massoina käynnistetyissä markkinatalouspuolen asuntorakennushankkeissaan vuonna 2023. Samaa tietoa katsomalla joku huru-ukko ei ymmärtänyt olla mukana, vaikka alan eliitti näki valtavan mahdollisuuden. Ja olivat mukana.
Tällä hetkellä näyttää siltä, että massat uskovat FED:in ja EKP:n jatkavan Trichet-linjalla. Keskuspankkihommelit ovat globaalisti aika synkronoituja. Yhdessä mennään. Vaikka rinteeltä ”inflaatio on tilapäinen” -rotkoon, kuten koronatoimiaikana, jota seurasi ”pakotteet toimii” -aika, joka oli saksalaisille varma merkki ajaa loputkin ydinvoimalat alas vihreän siirtymän halvan energian tieltä.
Koska sijoitusfilosofiani on aina ollut ”omien polkujen kulkeminen”, pohdin taas, näenkö mahdollisuuksia massojen väärissä tulkinnoissa. Yhtä tärkeää on pohtia, olenko ”Trichet” -oletuksessani kokonaan väärässä.
Kuinka pitkä aika on ”tilapäinen”?
”Nollakorot ovat tilapäisiä” ja ”nollakorot eivät voi jatkua ikuisesti” edellyttävät lukijaltaan omaehtoista ajattelua, minkälaiset aikajänteet asettaa määritellessään tilapäisyydelle ja ikuisuudelle kestoja. Ekonomistitieteiden oppikirjoista niille ei löydy tarkkoja määritelmiä. ”Korot nousevat aikaisintaan 2024” -ennustuksen tehnyt suomalainen pankkiekonomisti erehtyi parilla vuodella. Itse olin monta vuotta liian aikaisin kiinteissä koroissa. Toki johtuen siitä, että pankkini tarjoamien muuttuva- ja kiinteäkorkoisten lainojen kokonaiskorkoero oli 0,02 -prosenttiyksikköä. Tarjolla oli vain huonoja vaihtoehtoja. Pankille vai huru-ukolle? Siinä oleellinen kysymys, jota yhä pohdin 0-korkoajan lainojeni korkosuojausten toimiessa.
Keskuspankit, ja heidän sanojaan kopioineet ekonomistit unohtaisivat mielellään ”inflaatio on tilapäinen” -viestinsä 0-korkoaikojen päättymisen kynnyksellä. He olivat täysin oikeassa. Tarjontashokeista aiheutuvat kustannusten nousut ovat tilapäisiä. Heidän viestintänsä perustui kuitenkin virheoletukseen siitä, mikä ja kuka määrittää tilapäisyyden. Kun päättäjät epäsynkronoidusti asettivat toisistaan poikkeavasti erilaisia koronasulkuja, globaalit synkronoidut logistiikkaketjut menivät epäsynkrooniin. Tilapäisesti. Tilapäisyys oli vain paljon pitkäkestoisempi, koska ensin Kiinan piti viimeisenä, muita paljon myöhemmin, luopua sulkutoimista. Kun se tapahtui, logistiikkainsinöörit, eivät keskuspankkiirit, pääsivät vihdoinkin ohjailemaan raaka-aine-, puolivalmiste- ja lopputuotevirtoja kohti globaalia, pienempää epätasapainoa. Kun tämä tapahtui, Suomenkin rakennuskustannusindeksissä näkynyt 20 prosentin kasvupomppu tasoittui hitaamman kasvuvauhdin kehitykseksi. Tilapäinen tarjontashokki ei ollut enää shokkitilassa.
Asian havaitsemista vaikeuttaa se, että samanaikaisesti päällä olivat Trumpin (!) aikana käynnistetyt MMT-toimet (More Money Today tai Modern Monetary Theory). Bidenin aikana niitä jatkettiin. Rahaa tuli postiluukusta. Ei siis seinästä, vaan postiluukusta. Modernit USA:laiset postittavat shekkejä. Ja ääniä vaaleissa. Lisävaikeutta aiheutti Putinin hyökkäys Ukrainaan. Energian hinnat nousivat. Se siirsi öljyvientiä Intiaan ja Malesiaan, jonka jalostamoiden kautta pakoteintoiset EU:laiset saivat jalostetumpaa fossiilista kalliimmalla. Biden sai ilmastotietoiset EU:laiset innostumaan USA:laisesta nesteytetystä maakaasusta, LNG:stä.
Tarjontashokin vaikutus on tilapäinen
Iranin konfliktin seurauksena on helpompi hahmottaa, kuinka tarjontashokin vaikutus on tilapäinen. Koronasulkutoimia ei ole päällä. Shekkejä ei postitella eikä tukia makseta etätöissä oleville. Vuokria pitää taas maksaa ja opintolainoja lyhentää edistyksellisissäkin (progressive in English) USA:n osavaltioissa.
Iranin konflikti jatkuu. Öljyn hinta on noussut. Nyt tuntuu jopa käsittämättömän ihmeelliseltä, kuinka merkittävissä asemissa olevia päättäjiä yllättyy siitä, että lentokoneisiin, autoihin, rakennuskoneisiin ja generaattoreihin ei tankata tankkereissa seilaavaa öljyä. Vain jalostamot tankkaavat öljyä. EU on, valitettavasti, maailman johtavia maanosia, jotka kuluttavat fossiilisia juurikaan jalostamatta niitä itse.
Venäjän hyökkäys jatkuu. Ukrainalaiset ovat kehitelleet droonisodankäyntiä, jolla ovat onnistuneet vahingoittamaan valtaosaa venäläisten öljynjalostamoita. Nekin jalostamot ovat osana globaalia öljyn jakeluketjua. Jalostamot ovat globaalin öljyn jakeluketjun pullonkaula.
Tarjontashokin vaikutus on tilapäinen. Tilapäisyyden määritelmää ei vain löydy mistään. Sitä ei voi edes aloittaa märittämään, koska konflikti ja hyökkäys jatkuvat. Korjaavia toimenpiteitä suunnitellaan ja toteutetaan jatkuvasti. Öljyjalosteiden hinnat, tai niiden hintojen aiheuttamat kustannukset, tulevat pysymään korkeammalla, kunnes korvaavat tarjontaratkaisut alkavat tasapainottamaan kysyntää.
Tämä ei ole rahapoliittista inflaatiota eikä korvaavien ratkaisujen kehitystä voi nopeuttaa ohjauskorkoja nostamalla. Tämä on oman ajattelumallini perusta, jota en ole opiskelemalla vielä pystynyt romuttamaan.
Miksi ohjauskorkoja kuitenkin nostetaan?
Välimuistutuksena, että kirjoitan tätä itselleni. Ole ihmeessä eri mieltä.
Keskuspankkiirit ja ekonomistit ovat ihmisiä siinä missä asuntolainapankkiirit ja asuntosijoittajat. Moni ekonomisti viittaa usein ”markkinoihin” ikään kuin se olisi yksi yhtenäinen klooni-ihmisten massa. Valtaosa ohjauskoroista puhuvista keskuspankkiireista ja ekonomisteista ovat akateemikkoja. Eivät siis tule korkosijoituksia tekeviltä ”markkinoilta” tai niillä treidaavilta ”markkinoilta”. Asuntomarkkinaekonomistikin voi tehdä ennustuksia ja puhua asiantuntijana asuntokaupasta ja asuntosijoittamisesta omistamalla oman asuntonsa ja 0-1 sijoitusasuntoa.
Tätä taustaa vasten keskuspankkiirit ja ekonomistit eivät ole yksi yksittäinen massa. Joukossa on
- Aitoja keskuspankkitoiminnan osaajia
- Entisiä (ja nykyisiä) poliitikkoja
- Viestinnän voimaan uskovia
- Osaamattomia ja väärässä olevia
- Lammassieluisia
Siellä on julkisesti hyvin vähän erimielisiä ja todella paljon samanmielisiä. ”Inflaation hidastuminen parantaa ostovoimaa” -samanmielisyys hämmästytti minua. Kun Iranin konflikti alkoi maaliskuussa, ensimmäinen aalto kertoi sen olevan inflatorinen, johon keskuspankin ohjauskorkokiristin sopii hyvin. Jonkin ajan kuluttua alkoi löytämään kirjoituksia, joissa selitettiin, että keskuspankeilla ei ole työkaluja vaikuttaa Iranin konfliktiin. Seuraavaksi kerrottiin, ettei keskuspankeilla ole myöskään työkalua vaikuttaa öljyn ja jalosteiden tarjontashokista aiheutuviin hintojen nousuihin.
Seuraavaksi selitettiin, että Iranin konflikti ei itsessään aiheuta inflaatiota. Sen pitkittyminen aiheuttaisi inflaatiota. EKP:n toisen ohjauskoron nostoa edeltävinä viikkoina alkoi yhä enemmän näkemään kirjoituksia, joissa puhuttiin, että merkkejä toisen asteen vaikutuksista, jotka olisivat inflatorisia, ei vielä näy. Yritysten olisi jo puolen vuoden aikana pitänyt laajalla rintamalla, ei vain öljystä riippuvaisilla välttämättömyyssektoreilla, ottaa käyttämättömät hinnankorotuspuskurinsa käyttöön ja nostaa hintojaan maksukykyisten kuluttajien maksettavaksi. Työntekijöiden olisi myös pitänyt laajalla rintamalla vaatia palkankorotuksia kompensoimaan laajalla rintamalla yritysten nostamia hintoja. Oletko koskaan kuullut pörssiyrityksen toimitusjohtajan kertovan osavuosikatsausten yhteydessä käyttämättömistä hinnankorotuspuskureista?
Nyt selitettiin jo, että keskuspankkien ohjauskorkokiristimen tehtävä oli viilentää yritysten intoa tehdä hinnankorotuksia ja työntekijöitä vaatimaan palkankorotuksia. Joista vieläkään ei näkynyt selviä merkkejä. Nehän olisivat merkki siitä, että talouden toimeliaisuus laskee. Yritykset eivät pystyisikään korottamaan hintojaan. Työntekijät eivät vaatisikaan palkankorotuksia. Lomautusuutiset vasta hienoja uutisia olisivat. Nehän tarkoittaisivat, että yritysten kysyntää on tuhoutunut ja lomautusuhan alla olevat työntekijät eivät vaatisi palkankorotuksia pitkään aikaan. Inflaatio olisi kukistettu. Vielä en ole nähnyt ekonomistien juhlistavan huonoja talouskasvu-uutisia, kuten niitä juhlistivat EKP:n kahdeksan ohjauskoron laskumatkan aikana.
EKP:n ensimmäinen ohjauskoron nosto oli muuten yksimielinen. Toisen noston tiedotteesta sana oli poistettu. Nordean ennusteen mukaan nostoja tulee 4 kappaletta vuoden 2026 aikana.
Toisten pääskenaariona on, että energian tarjontashokki, ilman finanssipoliittista tukea ja rahapoliittista elvytystä, ei ole inflatorinen. Se toimii itse kysyntää tuhoavana mekanismina. Tämä on edelleen oman ajattelumallini perusta. Tälläkään kertaa sitä ei päästä todentamaan, koska EKP on jo tehnyt kaksi ja FED yhden Trichet-noston. Nyt ei pystytä erottamaan, mikä osuus kysynnän tuhoutumisesta johtuu siitä, että käytettävistä olevista investointi- ja kulutuseuroista suurempi osa kuluu energiaan ja suurempi osa korkomenoihin.
”Historia ei toista itseään, mutta se usein rimmaa”
Tekoäly ei vielä tiedä, oliko se Mark Twain, joka tämän viisauden alkuversion kirjoitti. Oman sijoittajakokemukseni perusteella suosittelen finanssihistorian lukemista. Sieltä olen löytänyt myös Trichet -viittaukset. Tätäkin kirjoitan pohtiessani mahdollisuutta, perustuuko ajattelumallini virheelle. Joka ei tällä kertaa rimmaa.
Jerome Powell on todennut, että inflaation kutsuminen tilapäiseksi oli keskuspankkiireilta virhe. Lagarden en ole nähnyt virhettä myöntävän. Hän on entinen poliitikko. Maatalousministeriys löytyy myös CV:stä. Poliitikot eivät mielellään myönnä virheitä. Myös Orpo on ollut maatalousministeri. Hän on sentään myöntänyt Suomen tehneen virheet sekä missikisaosallistujien valinnassa että hallituksen liian vähäisen DEI-koulutuksen määrässä. Ranskan valtion velka bkt:stä on noin 120 % ja keskuspankkijarrutettavaa talouskasvua ei ole. Yhtenäisen euroalueen Saksan ja Ranskan 10-vuotisten valtionlainojen korkoero on epäyhtenäistynyt vauhdilla. 100 korkopistettä oli iso uutinen. Nyt se on jo yli 110 korkopistettä.
Koronatoimien tarjontashokin aiheuttamat jyrkät kustannusnousut olivat tilapäisiä. Virhe tapahtui siinä, että moni keskuspankkiiri ja ekonomisti antoi viestinnässään ymmärtää tilapäisyyden tarkoittavan muutamia kuukausia. Myös euroalueella vuosikymmen kestäneen nollakorkoajan piti olla tilapäinen. Kullan 5000 vuoden historiassa se olikin. Sitä historiaa katsomalla huru-ukko voisi ajatella, että fiat-keskuspankkien mandaattiin kuuluu fiat-valuutan ostovoiman heikentäminen. Eli inflaation aiheuttaminen. Ei sen ehkäiseminen, kuten miljoonien lehtiartikkelien perusteella tiedetään olevan joka keskuspankin mandaattina. Ja tekoälynkin aikana lähes aina 25 korkopisteen minivoimalla. Pisteen tarkkuudella sama. Eri keskuspankeilla.
Olen lukenut jo useamman ekonomistin käyttävän tilapäisvirheen toistamisen pelkoa sillä, että keskuspankit ovat jo muutamassa kuukaudessa konfliktin alettua tehneet yhden tai kaksi ohjauskoron nostoa. Koronatoimien aikana tarjontashokin pitkittyessä keskuspankit tekivät omasta mielestään virheen jättämällä ohjauskorot nostamatta viestiessään inflaation tilapäisyydestä. Nyt tätä virhettä ei haluta toistaa. Ihmiskeskuspankkiirit näyttäisivät siis olevan ihmisiä. Virheineen ja pelkoineen.
Seuraavassa osassa jatkan pohdintaa tarkastelemalla korkoja.
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

Vuokraustoiminta on tärkeä osa asuntosijoittamista. Ajan tai taitojen puuttuessa sen voi ulkoistaa OVV:n ammattilaiselle oli kyseessä sitten yksittäinen vuokra-asunto tai suursijoittajan asuntosalkku.
Mikäli haluat vain keskittyä nauttimaan sijoitusasuntosi tuotosta, OVV Kokonaispalveluon sopiva vaihtoehto. Se on kaiken kattava ”avaimet käteen” -konsepti, jossa OVV hoitaa kaiken vuokrasuhteen alusta loppuun myöntäen vuokratakuun koko vuokrasuhteen ajalle. Jos vuokralainen ei maksaisi vuokraansa, paikallinen OVV:n toimisto maksaa sen.
Mikäli haluat apua hyvän vuokralaisen löytämisessä mutta hoidat vuokrasuhteen hallinnan itse, OVV Vuokravälityspalveluon oikea vaihtoehto.
OVV palvelee ja neuvoo koko vuokrasuhteen ajan. OVV.com
OVV Asuntopalvelut Instagram, Facebook
Jyväskylässä 250 asuntoa vuodessa Kim Kähkönen Osa 1 – Ostan Asuntoja Podcast #381
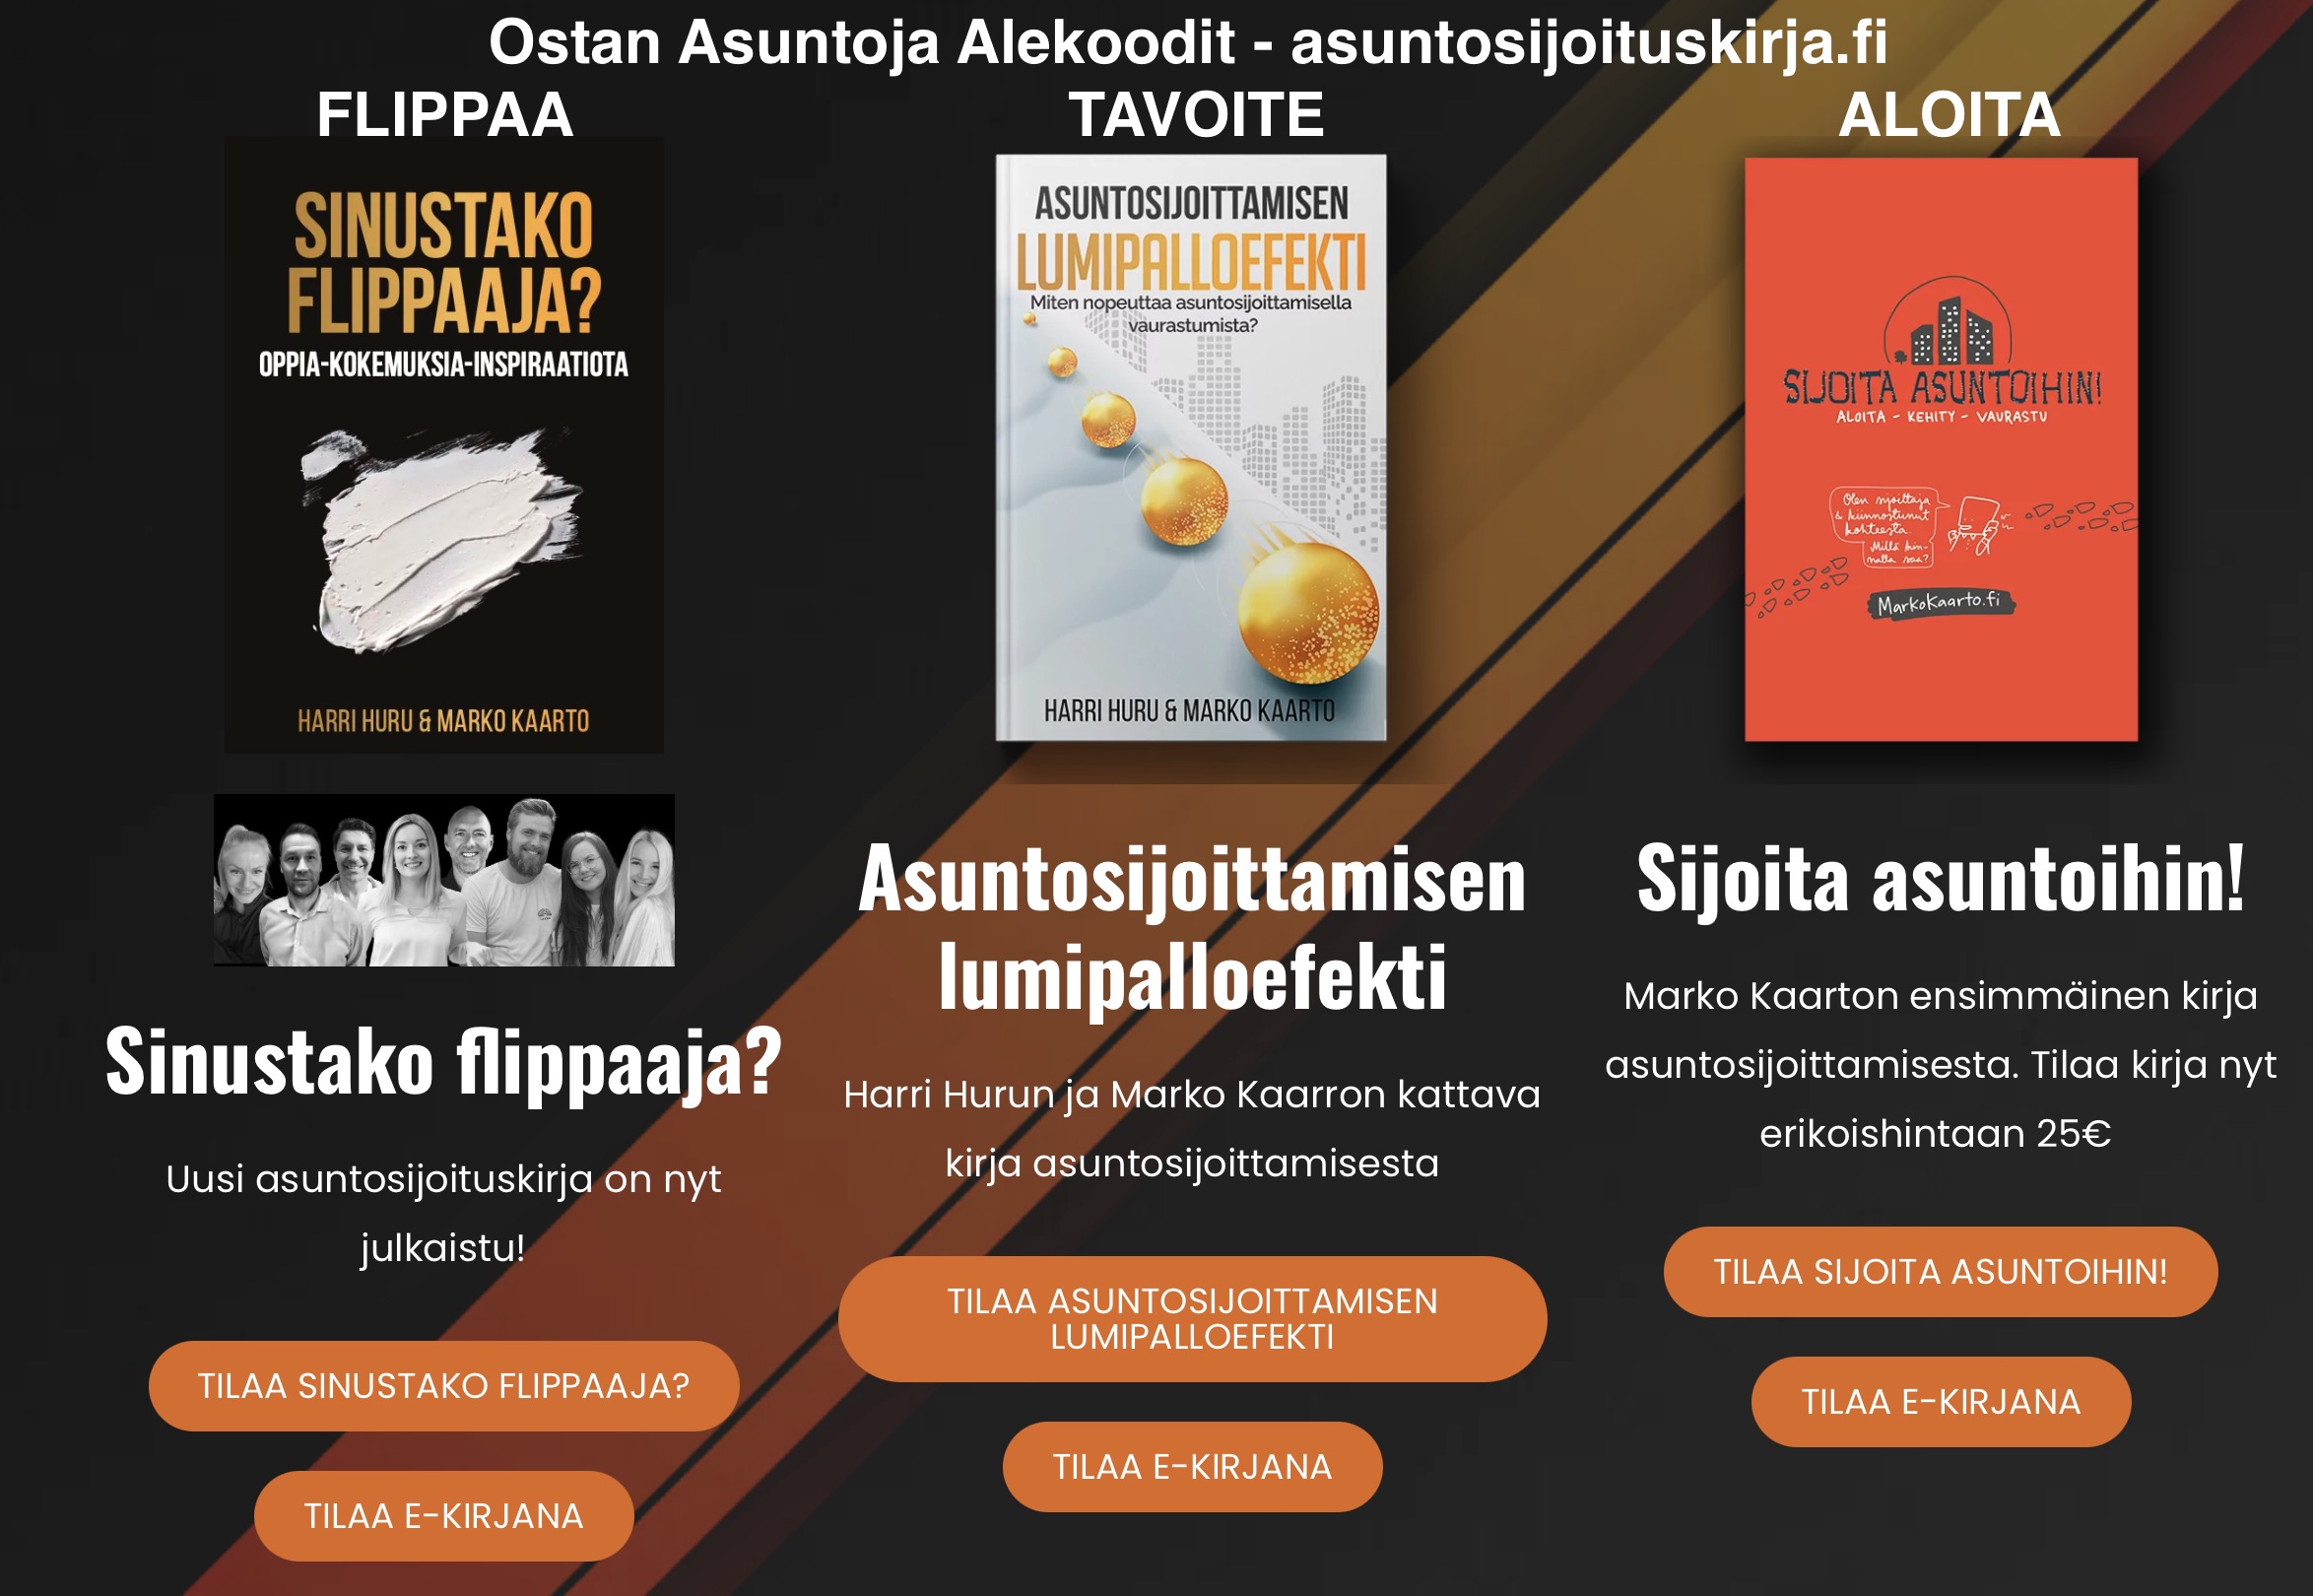
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn

