
Kun fiat-asuntovelkaantuminen sakkaa, fiat-asuntomarkkinatalous sakkaa – Blogi #522
Tilastokeskuksen kansantalouden tilinpito kertoo, että suomalaisten kotitalouksien velat suhteessa kotitalouksien vuoden käytettävissä oleviin tuloihin ovat pudonneet neljässä vuodessa 135 %:sta 108 %:in.
Pysähdy miettimään sitä harhakuvaa, jossa keskuspankkiiri vääntää kampea ja seteleitä printtautuu laajalle yleisölle. Oikeasti kansantalouteen rahaa printtaavat liikepankit. Asuntoalan markkinatalouspuolen rahaa printtaavat asuntolainoja ja yksityisille asunto-osakeyhtiöille taloyhtiölainoja sekä alan yksityisille yritystoimijoille lainoja myöntävät pankit.
Kun tämän printterin pyörityssuunta vaihtuu, oikea mielikuva on silppuri. Suomalaiset kotitaloudet ja asunto-osakeyhtiöt ovat vuodesta 2022 alkaen lyhentäneet lainojaan nopeammin kuin pankit ovat sitä lisää lainanneet. Erotus tarkoittaa sitä, että sen verran menee rahaa silppuriin.
”Lainaa kyllä saa” ei ole merkityksellinen tieto
”Lainaa kyllä saa” -tietäjät ovat sinällään ihan oikeassa, että asuntoalan markkinatalouspuolella lainan saaminen ei loppunut. Lainoja haetaan ja myönnetään ja on myönnetty joka vuosi myös vuoden 2022 jälkeenkin. Lainaa on siis koko ajan saanut.
”Näin pitkään laskenut kotitalouksien velkaantumisaste on poikkeuksellinen ilmiö” sanoo Tilastokeskuksen yliaktuaari Tapio Kuusisto. Vanhojen asuntojen näin pitkään laskeneet hinnat on poikkeuksellinen ilmiö. Vanhojen asuntojen kauppamäärien pitkään jatkunut matala taso on poikkeuksellinen ilmiö. Työttömyysasteen trendi on yli 10 prosenttia, mikä on poikkeuksellinen ilmiö. Kuluttajaluottamuksen ennätysalhainen trendi on ollut poikkeuksellisen ilmiö. Kuluttajien asuntojen ostoaikeet ovat olleet ennätysalhaalla poikkeuksellisen pitkään. Yleinen epävarmuus on vallinnut poikkeuksellisen pitkään. Suomen bkt:n kasvu on ollut aneeminen 20 vuotta. Kotitalouksien kulutus ei poikkeuksellisesti ole lähtenyt kasvuun pitkään aikaan. Kotitalouksien säästämisaste on ollut poikkeuksellisen korkea poikkeuksellisen pitkään. Julkisen sektorin alijäämä ja velkaantuminen ovat kehittyneet poikkeuksellisen huonosti poikkeuksellisen pitkään.
Toisen asteen ajattelukyky on merkityksellinen taito
Valtaosa poliitikoista näyttää lausunnoiltaan valtaosin kyvyttömiltä ajattelemaan. Ensimmäisen tason ajattelukyky tarkoittaisi esimerkiksi sitä, että ymmärtää asumistukimenojen leikkauksen pienentävän asumistukimenoja JA sen vähentävän samalla summalla asumistukea saavien käytettävissä olevia tuloja. Toisen tason ajattelukyky tarkoittaa sitä, että pystyy pohtimaan, mitä kaikkea siitä seuraa.
Valtaosa asuntomarkkinoista lausuntoja esittäneet eivät ole osoittaneet ensimmäisen tason ajattelukykyä siitä, mitä asuntomarkkinataloudessa tapahtuu, kun asuntomarkkinatalouden eliksiiriä, velkaeuroja, silputaan kuukaudesta ja vuodesta toiseen trendimäisesti enemmän kuin printataan.
Toisen tason ajattelu – Asuntosijoittajan tärkeimmät opasteet 1/X – Blogi #431
Juurisyiden ja seurauksien erottaminen on tärkeää
Kun fiat-asuntovelkaantuminen sakkaa, fiat-asuntomarkkinatalous sakkaa. Luonnontieteissä on paljon faktoja, joiden päälle voi perustaa. Taloustiede on pehmeä tieteenala. Siinä itse kunkin pitää valita totuuksia, joiden päälle rakentaa skenaarioita. Valintaa vaikeuttaa ihmismieli, jolla on taipumuksia käyttäytyä sekä epäloogisesti että lammaslaumamaisesti.
Fiat-järjestelmän ominaisuuksiin kuuluu vähimmäisvarantojärjestelmä. Pankit pitävät siis vain pienen murto-osan talletuksista reservinä. Kun asiakas tallettaa pankkiin tuhat euroa, pankki voi lainata siitä 900 euroa eteenpäin, jos vähimmäisvarantovaatimus on 10 %. Kun tuo lainattu 900 euroa talletetaan toiseen pankkiin, toinen pankki voi lainata siitä 810 euroa. Liikepankit, ei keskuspankki, luovat, printtaavat, suurimman osan kierrossa olevasta rahasta enteriä painamalla. Kun pankit printtaavat rahaa kotitalouksille ja yrityksille, ne tukevat talouskasvua.
Kun printterin suunta kääntyy, ihan mistä syystä tahansa, talouskasvu sakkaa. Kun printterin suunta muuttuu silppuriksi poikkeuksellisen pitkäksi ajaksi, seuraukset ovat myös poikkeuksellisia. Ajattelukyvyttömien ja vain ensimmäisen tason ajatteluun kykenevien päättäjien politiikkatoimilla voi olla poikkeuksellisuutta syventäviä ja pitkittäviä vaikutuksia.
Omia polkuja kulkevalla on mahdollisuuksia
Kuluttajat, asuntolainaajat, ovat yksilöitä. Enemmistöltä puuttuu taito ymmärtää talousasioita ja niiitä ymmärtämään kykeneviltä enemmistön ajattelukyky ulottuu ensimmäiseen tasoon. Epäloogisuus ja lammaslaumakäyttäytyminen näkyvät. Valtaosa uskoo yhä, että pankit ottavat vastaan talletuksia, joista sitten vain osaa lainaavat ulos loput varmuusholvissa reservinä pitäen.
Osaatko itse erotella ”poikkeuksellisen pitkistä” mahdolliset juurisyyt ja seuraukset toisistaan? Jos osaat ja kykenet toisen asteen ajatteluun, voit tunnistaa uhkia ja mahdollisuuksia, joita 90-95 % ihmisistä ei kykene tunnistamaan.
Jos kuulut tuohon 5-10 prosentin pieneen joukkoon, se ei pääsääntöisesti ole kivaa. Lähes kaikki sekä julkisuudessa että ympärillä olevat ovat kanssasi eri mieltä. Kunnes 5-10 vuoden päästä kertovat asiat oikein. Mutta itse olet taas 5-10 vuotta edellä ajatustesi kanssa. Ja olet väärässä tai sekopää, kun suusi avaat.
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:

Sijoitusasunnot.com ostaa huolellisesti tutkimiaan kokonaisia kerrostaloja ja myy niistä valmiiksi vuokrattuja sijoitusasuntoja alle markkinahinnan.
Mikäli etsit kassavirtapositiivista sijoitusasuntoa, liity sijoitusasunnot.comin sijoittajalistalle. Saat uusista kohteista kattavat myyntimateriaalit, joissa on asuntosijoittajan keskeisimmät tunnusluvut ja taloyhtiöiden tiedot selkeässä muodossa.
Tarjolla on myös monimuotoista opastusta asuntosijoittamisen saloihin ja sisältöä Instassa, Facebookissa ja YouTubessa.
Tutustu maksuttomaan Asuntosijoituskouluun
Tukkukauppiailla töitä riittää ja ennätyksiä syntyy Kalle Harmaala – Ostan Asuntoja Podcast #415
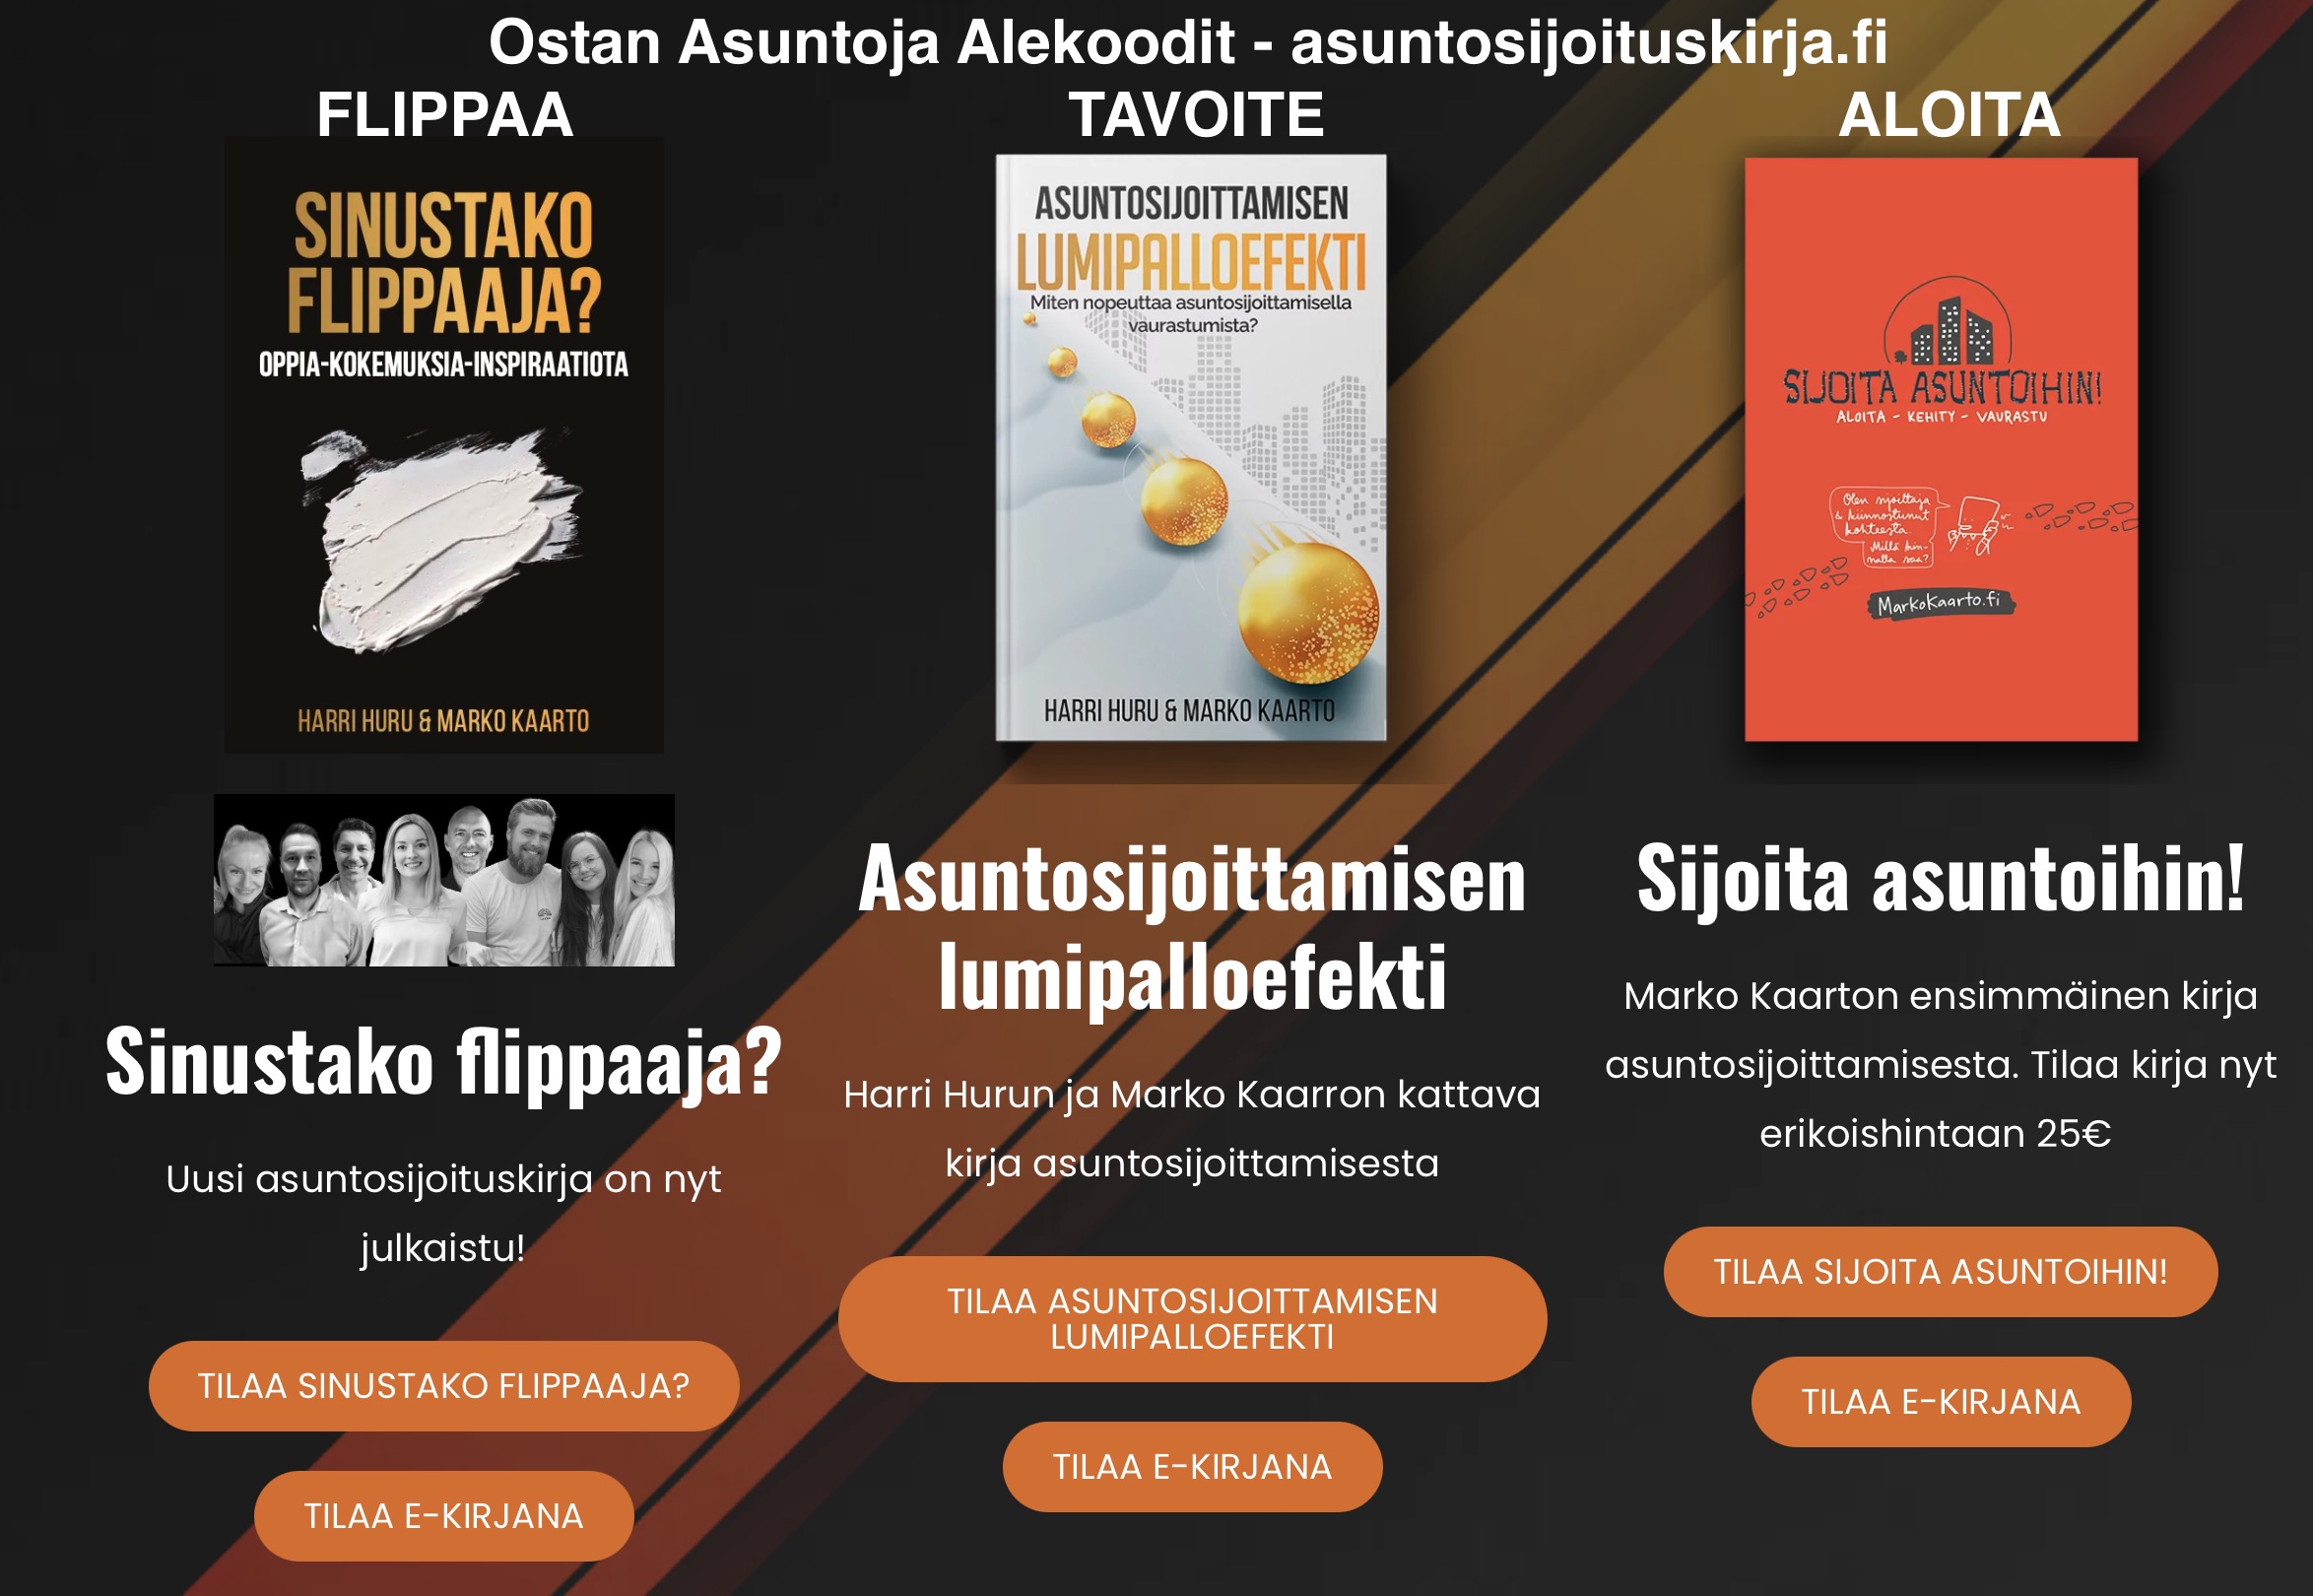
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn
 Ostan Asuntoja
