
Miksi sijoitan asuntoihin? – Blogi #517
Silmiini osui “Miksi en sijoita asuntoihin” -niminen podcastjakso. Vuokralaisteni lukumäärän perusteella tässä elämässä taitaa olla liian myöhäistä ottaa oppia jakson sisällöstä. Näkemysten esittäjäkään ei ollut asuntosijoittaja eikä vuokranantaja. Päätin jättää kuuntelematta.
Insta onneksi poisti nimelläni ja kuvallani perustetun tilin, joka houkutteli liittymään WhatsApp -ryhmään saamaan “Ostan Asuntoja” -osakesijoitusvinkkejä. Varo ottamasta neuvoja ihmisiltä, jotka eivät omaa kokemusta aiheesta, josta neuvovat. Kiitos kaikille auttaneille. Oma pyyntöni poistaa valetili ei riittänyt poistamiseen.
Omaan jonkin verran käytännön kokemusta “Osta ja pidä” -asuntosijoittamisesta ja vuokranantajuudesta. “Miksi en sijoita asuntoihin”-, “Asuntosijoittajat ovat painaneet jarrua”- ja “Helsinkiin on rakennettu liikaa sijoitusyksiöitä” -juttujen rinnalla kaivoin “Kertaus on opintojen äiti” -viisauden. Joku muukin voi olla kiinnostunut asuntosijoittamisesta ja saada vaihtoehtoisia ajatuksia lukiessaan ”miksi sijoitan asuntoihin” -kirjoitustani.
Vuokraustoimintaa ei ajeta jalka jarrulla eikä sijoitusyksiö ole omaisuuslaji
Ymmärrän, että valtamedian tehtävä on mediamyynti. Tylsillä otsikoilla ei mediaa myydä. ”Hurun vuokrausaste oli edelleen 99 %, irtisanomisia 1 kappale, maksamattomia vuokria 0 euroa, häätöjä 0 kappaletta” -tyyppiset jutut eivät ole mediaseksikkäitä.
Valtamedialla on edelleen valta-asema tavallisten ihmisten silmissä, korvissa ja mielissä. Huomaan jatkuvasti, kuinka jopa osakesijoittamista hyvin ymmärtävät ovat saaneet asuntosijoittamisen perusvääräoppinsa valtamedioista. Kun tiedon jakamisen olen yhdeksi tehtäväkseni valinnut, yritän taas selittää, kuinka moniulotteinen omaisuuslaji asuntosijoittaminen on. Kannattavuus koostuu monista elementeistä, mutta ne eivät kaikki toimi yhtä aikaa. Kun yksi elementti toimii hyvin, toinen voi olla poissa pelistä, ja kolmas ja neljäs toimia kohtalaisesti.
Ja muistutuksena, että kassavirta ei ole asuntosijoitusstrategia. Eikä markkinahintojen nousu ole asuntosijoitusstrategia. Ja “Osta ja pidä” -asuntosijoittamisessa vuokrakodin arvo määrittyy vuokrakotia tarvitsevan halussa ja kyvyssä maksaa vuokraa. “Sijoitusyksiö” -sanaa käyttävä ei joko ymmärrä vuokraustoimintaa tai ymmärtää sitä tahallaan väärin.
Tuotto tehdään ostettaessa – ostohetken arvonnousu
”Space X on yliarvostettu” sanoo asiantuntija. Tämä on esimerkki tyypillisestä valtamedian kirjoituksen otsikosta. Osakesijoittamisesta kiinnostunut lähtee lukemaan juttua selvittääkseen, mihin muihin Marsissa operoiviin yrityksiin avaruusteknologiaosakkeiden arvostuksen asiantuntija arvostuksensa perustaa. Kenties hän vertaa kaikkien avaruuteen rakennettujen data centereiden rakennus- ja operointikustannuksia ja tietää Space X:n olevan niihin verrattuna kurssiromahduksen partaalla. Mikä Marsiin lentävä yritys on oma osakesuosikkisi? Älä liity ”Ostan Asuntoja” -WhatsApp -osakesijoitusvinkkihuijausryhmään. Sielläkään ei ole hajua, mitä Space X tekee 10 vuoden kuluttua.
Asuntosijoittamisessa käyvän arvon määrittäminen ei ole tarkka tieteen laji, mutta laskentakaavat ovat Space X-matematiikkaan verrattuna yksinkertaisia. Jos vuokralainen maksoi vuokrakodistaan 600 euroa kuukaudessa vuonna 2021 ja nyt viiden vuoden kuluttua asunto menee vuokralle 650-700 eurolla helposti, ainakin kysyntä ja tarjonta näyttäisivät olevan markkinataloudellisessa kunnossa.
Jos vuoden 2021 markkinahintatasolla ja 600 euron vuokralla asunto toimi hyvin vuokraustoiminnan käytössä, asunto kannatti ostaa. Jos viidessä vuodessa markkinahinnasta on tippunut 20 prosenttia ja vuokrataso on noussut 650-700 euroon, asunto voi olla myynnissä alle sen käyvän vuokraustoiminnan kautta määritellyn arvon.
Jos halusi vuonna 2021 tehdä tuottoa ostohetkellä, asunto piti ostaa alle sen käyvän arvon. Jos haluaa vuonna 2026 tehdä tuottoa ostohetkellä, asunto pitää ostaa alle sen käyvän arvon. Suurin ero vuoden 2021 ja 2026 välillä on se, että myyjän markkinat ovat vaihtuneet ostajan markkinaksi.
Nyt, ei siis 2021, on mahdollista vaikuttaa merkittävimmän asuntosijoittajan kannattavuuden elementtiin eli alle käyvän arvon ostamiseen paljon enemmän kuin 2021. Motivoituneita myyjiä on runsaasti. Ihminen on laumaeläin ja lauman yleisin sijoitusoppi on ”osta kalliilla, myy halvalla”. Mediamyynti vahvistaa, ei vakauta, tätä ilmiötä. Ymmärräthän, että nopean kierron tukkukauppias, kuten Sijoitusasunnot.com, ei voi ostaa 1300 asuntoa jalka kaasulla, jos heidän asiakkaansa painavat jalkaa jarrulla? Heinäkuu on lomakuukausi, mutta Sijoitusasunnot.com:lle se oli ennätysmyyntikuukausi.
Alle käyvän arvon ostaminen toimii siis nyt hyvin. Kaikkien omaisuuslajien markkinat ovat paikka, jossa rahaa siirtyy kärsimättömiltä ja osaamattomilta kärsivällisille. Vuokraustoiminta ei ole jalan siirtämistä eestaas kaasun ja jarrun välillä.
Lainanlyhennysten kasvattama nettovarallisuus/vapauttama vakuusarvo
Kenties yksi selitys median ”asuntosijoittajat ovat painaneet jarrua” -harhaluuloon löytyy siitä, että media ja sen käyttämät asiantuntijat ovat keskittyneet pk-seudulle. Suurimmat uudistuotantovolyymit nähtiin 0-korkoajan loppuhuipentumassa, jossa pk-seudulle rakennutettiin iso määrä uudistuotantoa muuttuvakorkoisilla lainoilla kiireessä eikä ehditty pohtimaan, kuka ne kaikki asunnot ostaa tai vuokraa. Nyt ne samat asiantuntijat ovat huomanneet, että niihin asuntoihin ei riitä vuokralaisia. Rakennusliikkeet, pankit, valtamedia, järjestöjohtajat… kokoontuvat pk-seudun asiantuntijaraateihin ihmettelemään, milloin asuntosijoittajakysyntä palaa. “Sijoitusyksiöitä on rakennettu liikaa” -analysoi “kaupunkilainen koti säilyttää arvonsa” -tietäjä ja jättää tahallaan kertomatta asumistukileikkauksista ja opiskelijoiden palauttamisesta opintotuen asumislisän piiriin. Vuokrakotien markkinaehtoista kysyntää näkee edelleen harvoin kaivattavan. Paitsi pk-seudulta käsin ratkottaessa Rovaniemen ongelmaa, jossa vuokrakotien kysyntään pitää kehittää sitä mukalaskevaa sääntelyä.
Lainanlyhennykset pienentävät kassavirran positiivisuutta. Tämä pienennys ei ole positiivista kassavirtaa tuottavan vuokraustoiminnan ongelma. Se on sen yksi kannattavuuden peruselementeistä. Lainat lyhentyvät operatiivisen vuokraustoiminnan tuotoilla. Vuokratulo on suurempi kuin kaikki vuokraustoiminnan operatiiviset kulut, verot ja lainanhoitomenot yhteensä.
Jos seuraa Suomen Pankin lainatilastoja kärsivällisesti ja pitkään, sieltä huomaa, että asuntosijoituslainakannan kasvussa ei näy selkeää jarrutusjälkeä. Se näkyy omistusasuntolainakannassa. Ja se näkyy yksityisen sektorin asunto-osakeyhtiölainakannassa. Median pk-seutulaisista koostuvissa asiantuntijaraadeissa asia vain tuntuu siltä, koska vuokralaisilla ei ole enää varaa tai halua maksaa vuokraa, joka olisi perusedellytys uuden markkinaehtoisen vuokratalon käynnistämiselle pk-seudulla. Jos “sijoitusyksiöitä on rakennettu liikaa” -analyysi olisi oikein, “sijoituskaksioita” vasta liikaa on. ”YIT käynnisti 0 uutta kerrostaloasuntoa vuoden 2026 alkupuoliskolla” Suomessa. ”Eesti, Latvia, Liettua, Puola, Unkari” -markkinassa käynnisti. Suomalaiset eivät jostain syystä halua asua uusissa kerrostaloasunnoissa. Vaikka taloon ei rakennettaisi yhtään ”sijoitusyksiötä” eikä ”sijoituskaksiota” ja vaikka kattokin olisi vuorattu aurinkopaneeleilla.
Omistusasuntolainoissa on ollut sallittua myöntää 85-90 %:n velkavipuja. Muuttuvakorkoinen annuiteettilaina on suomalaisten suosituin asuntolainamuoto. Silmiini ei ole osunut tutkimuksia, joissa olisi arvioitu, kuinka suuri osuus normaalista omistusasuntodynamiikasta on puuttunut markkinoilta sen takia, että omistusasuntolainoja vuosina 2022-2026 lyhentäneet ovat edelleen tilanteessa, jossa jäljelläoleva lainapääoma on suurempi tai yhtäsuuri (tai vain hieman pienempi) kuin markkinahintojen mukana laskenut vakuusarvo. “Patoutunut kysyntä” -narratiivia sen sijaan esitetään jo viidettä vuotta.
Jos on käyttänyt velkavipua kohtuullisesti ja vastuullisesti, vuosina 2015-2020 70-75 prosentin velkavivulla hankittujen sijoitusasuntojen lainanlyhennykset vuosina 2021-2026 ovat kasvattaneet nettovarallisuutta ja vapauttaneet vakuusarvoa. Tik-tok. Mitään jarruttavaa jalkaa ei ole tarvinnut painaa. Kärsivällinen asuntosijoittaja osaa kävellä taaksepäin saadakseen tiskikoneen sijaan koko L-muotoisen keittiön valokuvaan. Samalla tavalla hän osaa katsoa, että viime vuosikymmenen lopulla vakuusarvot nousivat ja jälleenrahoitettavaa oli enemmän. Tämän vuosikymmenen alkupuolella vakuusarvot ovat laskeneet ja jälleenrahoitettavaa on vähemmän. ”Asuntosijoittajan kvartaali on 25 vuotta” tarkoittaa taidemuseossa sitä, että taulua pitää katsoa kauempaa.
Kassavirtaa tuottava vuokraustoiminta tuo rahaa kassaan
Kassavirtaa syövä vuokraustoiminta vie rahaa kassasta. Kassaa pitää täyttää rahalla, joka ei tule vuokraustoiminnasta. Kaikki asunnot eivät yksinkertaisesti sovellu vuokraustoimintaan tai ne soveltuvat siihen huonosti. Liian suuri velkavivun käyttö vastuuttomilla korko- ja lainaehdoilla ei sovellu pitkäjänteiseen vuokraustoimintaan.
Vuokraustoiminnan tarkoituksena ja tavoitteena on, että vuokralaiset maksavat vuokraa, joka pitää toiminnan hengissä vuodesta ja vuosikymmenestä toiseen. Tämä ei ole vaikea ymmärtää, mutta monelle mediaoppineelle vaikeaa toteuttaa. Kassavirran tarkoituksena on kasvattaa saldoa, puskuria, tilille siten, että rahaa riittää asunnon pitämiseksi vuokrattavana.
Jos on laiska tai ei muuten tykkää vuokralaisista ja vuokraustoiminnasta, vuokraustoimintayrittäjäksi ei kannata lähteä. Asunnoista ja vuokrakotien tarjoamisesta intohimoisesti innostuneita on liikaa ympärillä kilpailemassa.
Jos pääomia on paljon ja niille suunnittelee hajautusta, asunnot kuuluvat usein varakkaan salkkuun. Heille on nykyään tarjolla vuokravälitys- ja huolenpitopalveluita.
Vähennykset, poistot, taloyhtiölainat – verosuunnittelu
Asuntosijoittamiseen liittyvät verovähennys- ja suunnitteluhyödyt eivät ole painaneet jarrua. Yksityisen vuokranantajan on tärkeää muistaa, että 30-34 prosentin vuokratulojen verotus on yksittäinen suurin jatkuva (ja poliittisesti ilmeisen pysyvä) kustannuserä. ”Asuntosijoittamisen lumipalloefekti” -kirjan sisäistäneet tietävät, että lumipallon rinnalla pitää pyörittää verosuunnittelupalloa. Verotusta pitää välttää kaikki mahdolliset vähennykset hyödyntämällä ja loppua verotusta tulevaisuuteen lykkäämällä. Verottajalle maksettu euro ei koskaan enää tuota mitään sijoittajalle.
Jos omistaa kokonaisen vuokratalokiinteistön, myös asuntojen kuluminen lasketaan kirjanpidolliseksi poistoksi. Jos omistaa vuokrakoteja asunto-osakeyhtiössä, siellä vallitsee rinnakkaismaailma, jossa asunnot eivät asumisesta kulu ja poistoja ei voi tehdä. Tätä kummallisuutta eniten kompensoiva hyöty ovat tuloutettavat taloyhtiölainasuoritukset, joissa sekä koron että lyhennyksen osuus ovat verovähennyskelpoisia. Koko epä-älyllisen vuosittaisen taloyhtiö- ja verottajateatterin voisi lopettaa yhdellä politiikkapäätöksellä, jolla määriteltäisiin asuntojen kuluvan vuosittain 4 %:in kirjanpidollisen poiston verran. Siksi voinee olettaa suurella todennäköisyydellä, että politiikkapäätöstä ei tule.
Jälleenrahoitus on verovapaa tapa kotiuttaa vapaita vakuusarvoja (kertynyttä nettovarallisuutta) euroiksi. Myyntivoitto realisoi verotuksen. Nyt on hyvä aika tarkastella sijoitusasuntosalkkua, onko siellä siivouksen paikka vuokraustoiminnan käytössä huonosti toimivan asunnon realisoimiseksi tappiolla. Vapautuvan pääoman voi sijoittaa paremmin vuokraustoiminnan käytössä toimiviin asuntoihin.
Jos asuntosijoituslainan korko on nyt 4 prosenttia, verottaja maksaa siitäkin 30-34 prosenttia ja asuntosijoittaja loput 2,7-2,8 prosenttia.
Oma vuokraustoimintani oli verotuksellisesti tappiollista 2025, tulee olemaan tappiollista 2026 ja saan sen myös tappiolliseksi 2027. Salkussa on tehty arvoa pakottavia asuntoremontteja. Arvoa pakottavat taloyhtiöremontit on suunniteltu siten, että niiden hankeosuuksia voi maksaa kerralla ennen aktivointia taseeseen tai riittävän monessa taloyhtiössä siten, että lainaosuussuoritukset tuloutuvat taloyhtiön kirjanpidossa. Verovapaasti jälleenrahoitettava summa on kasvanut hienosti.
Markkinahintojen ja markkinavuokrien nousupotentiaali
Mediatason kärsimättömät asuntosijoittamisen tietäjät typistävät melkein aina asuntosijoittamisen ja osakesijoittamisen samaan ajattelukaavaan. Tässä kaavassa Space X:n 0-osinkotuottoa kompensoi sen tulevaisuuden kurssinousu osakemarkkinoilla.
Samalla kaavalla helsinkiläisen sijoitusasunnon (vuokrakodin) negatiivista kassavirtaa (0-osinkoa) kompensoisi sen tulevaisuuden asuntomarkkinoiden hintanousu.
Tästä syntyy perusta illuusiolle, johon kärsivällinen oikea sijoittaja ei mene. Negatiivinen kassavirta ei ole minkäänlainen takuuautomaatti sille, että sen vastineeksi tulee tulevaisuuden markkinahintojen nousu. Kärsivällinen asuntosijoittaja ymmärtää, että kassavirran ja markkinahintojen nousun takana piilossa on useita kannattavuuden elementtejä, joita median kautta oppinsa saavat kärsimättömät eivät huomaa.
Inflaatiosuoja
Inflaatiosuojan ymmärtäminen ja ymmärrettävästi selittäminen on viime vuosina vaikeutunut. Siihen on moniakin syitä ja selityksiä. Ehkä tärkein syy selittämisen vaikeutumiseen löytyy, jälleen kerran, median kautta tyrkytettävästä tiedosta, jossa kaikki hintojen nousu on yhtä ja samaa inflaatiota. Paitsi asuntojen hintojen lasku ei ole deflaatiota.
Kuluttajahintojen nousu on palkansaajan nettopalkan ostovoimaa heikentävä. Jos nettopalkka pysyy muuttumattomana, noussut bensan hinta pumpulla, fileen hinta lihatiskillä ja Arabica-pavun hinta paahtimolla heikentävät kaikkia näitä kolmea yhtä paljon edelleen kuluttavan ostovoimaa. Kaikkeen muuhun jää vähemmän rahaa jäljelle. Kuluttajahintojen nousun sijaan tätä kutsutaan nykyään inflaatioksi. Kuluttajahintojen nousua vastaan palkansaajan pitää saada lisää nettopalkkaa. Keskuspankkiteoreetikkoja tämä pelottaa, koska liian korkeiden palkkojen pelätään heikentävän korporaatioiden toimintaedellytyksiä. Kun kuluttajahinnat nousevat ja palkansaajien nettoansioiden ostovoima ilman vastaavia nettoansioiden korotuksia heikkenee, yleiset edellytykset nouseville markkinavuokrille heikkenevät. Edellytykset heikkenevät edelleen, jos tähän yhdistyy nouseva työttömyys. Pk-seudulla tähän on yhdistynyt lisäksi asuntojen ylitarjonta työntämällä tuotantotuettua ARA-vuokrataloa markkinaan, jossa vuokra-asuntojen tarjonta jo alittaa kysynnän. Kuluttajahintojen nousua vastaan asunnot eivät tarjoa ”inflaatiosuojaa”.
Rahapoliittista inflaatiota vastaan asunnot tarjoavat inflaatiosuojaa. Rahapoliittinen inflaatio ei tarkoita sitä, että esimerkiksi Iranin konfliktin tyyppisesti joidenkin elintärkeiden raaka-aineiden tarjonta supistuu shokkimaisesti aiheuttaen niiden nopean ja jyrkän hintojen nousun. Rahapoliittinen inflaatio tarkoittaa, itävaltalaisen koulukunnan mukaan, että kierrossa olevan rahan määrä kasvaa enemmän kuin tarjolla olevien tavaroiden ja palveluiden tarjontaa pystytään kasvattamaan. Tämä näkyy taloudellisen toimeliaisuuden lisääntymisenä. Yritykset investoivat kapasiteetin kasvattamiseen ja palkkaavat työvoimaa pystyäkseen tyydyttämään ja hyötymään kasvavasta kysynnästä. Tällaisen inflaation kiihtymisen alkuvaiheessa hankitut sijoitusasunnot tarjoavat suojaa tällaiselta inflaatiolta. Euromääräinen lainapääoma ei nouse inflaation kiihtymisen mukana ollenkaan. Päinvastoin kuuma talouskasvu mahdollistaa korkeampaa nettopalkkaa saavien ja helpommin työllistyvien keskuudessa markkinavuokrien korotukset. Lainapääomaa lyhennetään inflatoituneilla vuokraeuroilla. Aikanaan liian kuumaksi käynyt talouskasvu voi johtaa nouseviin korkoihin. Korkosuojauksen tehneet asuntosijoittajat saavat loppuvaiheessa vielä lisähyödyn siitä, että heidän korkomenonsa pysyvät vakaina.
Tätä voi yrittää opetella hahmottamaan siten, että museossa kehotetaan katsomaan tauluja kauempaa. Puolen metrin päästä katsottuna huomaa ”kullan hinta on laskenut huipuista 30 %”- tai ”Bitcoinin kurssi on romahtanut 50 %” -uutisia. Kävelemällä kauemmas taulusta eli ottamalla pidemmän aikajänteen pystyy näkemään asioita eri tavalla. Kullan ”hinta” on noin 3-kertainen siihen verrattuna, mitä se oli Sam Laakson vieraillessa ensimmäisen kerran Ostan Asuntoja Podcastissa. Bitcoinin ”kurssi” taitaa olla 10-kertainen. Molempia vastaan voi nostaa euromääräistä lainaa. Verovapaasti.
Suomalaisissa vuokrakodeissa arvo määrittyy vuokralaisten maksukyvyn ja -halun perusteella. Markkinavuokrien kehitys on suhteellisesti vakaata. Tällä hetkellä suomalaisilla asuntomarkkinoilla virittyy raaka-aineisiin liittyvä inflaatiosuoja. Sen ensimmäinen komponentti on rakennuskustannusten jatkuva nousu. Sen jatkuminen pysäyttää ARA-tuotannon top 10 -kaupunkien joukossa olevissa kaupungeissa kaupunki kerrallaan. Sen jälkeen vuokra-asuntojen uudistuotanto kuihtuu tasolle, jolle se jää odottamaan markkinatalousvoimien toimintaa. Sosialismin lisääntyessä on mahdollista, että päättäjät luovat uuden kohtuuhintaisen asumisen mallin. ”Omakustannevuokra -20 %” voisi olla sellainen. Toisten rahat loppuvat aina. Sen ajoittaminen on vaikeaa.
Tämä raaka-aineisiin liittyvä inflaatiosuoja alkaa toimimaan, jos markkinoilla on kysyntää, joka lähtee nostamaan vanhojen asuntojen markkinavuokria. Uudisasuntotuotanto lähtee kasvuun vasta, kun vanhojen asuntojen markkinavuokrien nousu mahdollistaa kannattavan uudistuotannon vuokraustoiminnan käyttöön. Lumon mukaan pk-seudulla tämä edellyttäisi ennen Iranin konfliktia olevilla rakennuskustannustasoilla noin 10-15 prosentin markkinavuokrien nousua.
Likviditeetin tarjoajat ovat painaneet jarrua
Jos 2-3 prosenttia ihmisistä siirtyy tekemään etätöitä, sillä on merkittävä vaikutus toimitilakysyntään. Merkittävyys ei siis edellytä, että 20-30 prosenttia siirtyy. Näin juuri jonkun tilaston, jossa esitettiin Suomen olevan EU-maista eniten etätyötä tekevien maa 20:llä prosentillaan.
Tämä(kin) on asia, joka ei riittävästi nouse esille median kautta. Median kautta saa mielikuvan, että asuntoja ostetaan koroilla. Oikeasti niitä ostetaan lainoilla. Asuntolainoilla, tulonhankkimislainoilla, taloyhtiölainoilla. Suomessa on kiristetty pankkisääntelyä ja pankit ovat kiristäneet itsesääntelyään. ”Lainaa kyllä saa” on totta, mutta sillä ei ole merkitystä. Sillä on merkitystä, jos ihmiset vain marginaalisen vähän lyhentävät lainojaan enemmän kuin nostavat uusia. Tämä voi tapahtua, ja on tapahtunut, sekä ihmisten haluttomuudesta nostaa lainaa että pankkien sääntelypakosta ja omasta halusta kiristää lainanmyöntökriteerejä ja heikentää lainaehtoja. Likviditeetin vähentäminen poistaa kierrossa olevan rahan määrää, jos lainakannan kasvu on negatiivinen.
Asuntoalalle kokonaisuutena likviditeetin rajoittaminen ja lainannostokyvyttömyys/-haluttomuus ovat tehneet näkyvää tilastojälkeä jo viidettä vuotta. 90-luvun lama vaikutti asuntomarkkinoihin negatiivisesti puolisen vuosikymmentä eli samat viitisen vuotta. ”Asuntosijoittajat ovat painaneet jarrua” -johtopäätös on väärä. Vuokranantaja-Varma painoi jarrua ja myi 5 000 vuokrakotia kaasua painaneelle vuokranantaja-Lumolle. ”Vuokrakotien osuus asumisesta on jatkanut kasvuaan” -johtopäätös olisi lähempänä oikeaa.
”Tuotto tehdään ostettaessa” on helpottunut. Koska likviditeettiä on poistunut. Josta on seurannut ostajan markkinat.
Kiitos Ostan Asuntoja -sisällön mahdollistavalle sponsorille:
Asuntopehtoori on suomalainen perheyritys, joka tarjoaa asiakkailleen vuokravälitystä, sijoitusasuntojen hallinnointia ja asuntomyyntiä sekä isännöintiä ympäri Suomen.
Huolenpitopalvelulla ulkoistat vuokrasuhteen hoidon Asuntopehtoorille, joka hoitaa asuntoon ja vuokrasuhteeseen liittyvät käytännön asiat puolestasi ja takaa vuokrat koko vuokrasuhteen ajan.
Vuokravälityksen Asuntopehtoori hoitaa kilpailukykyisin kiintein hinnoin vuoden vuokratakuulla.
Asuntopehtoori Isännöinti tarjoaa nykyaikaista proaktiivista isännöintiä, jonka avulla pystytään parantamaan taloyhtiöiden arvoa.
Lisätietoa asuntopehtoori.fi
Vuokrasi 340 asuntoa vuodessa Tampereella Johanna Lehtinen – Ostan Asuntoja Podcast #404
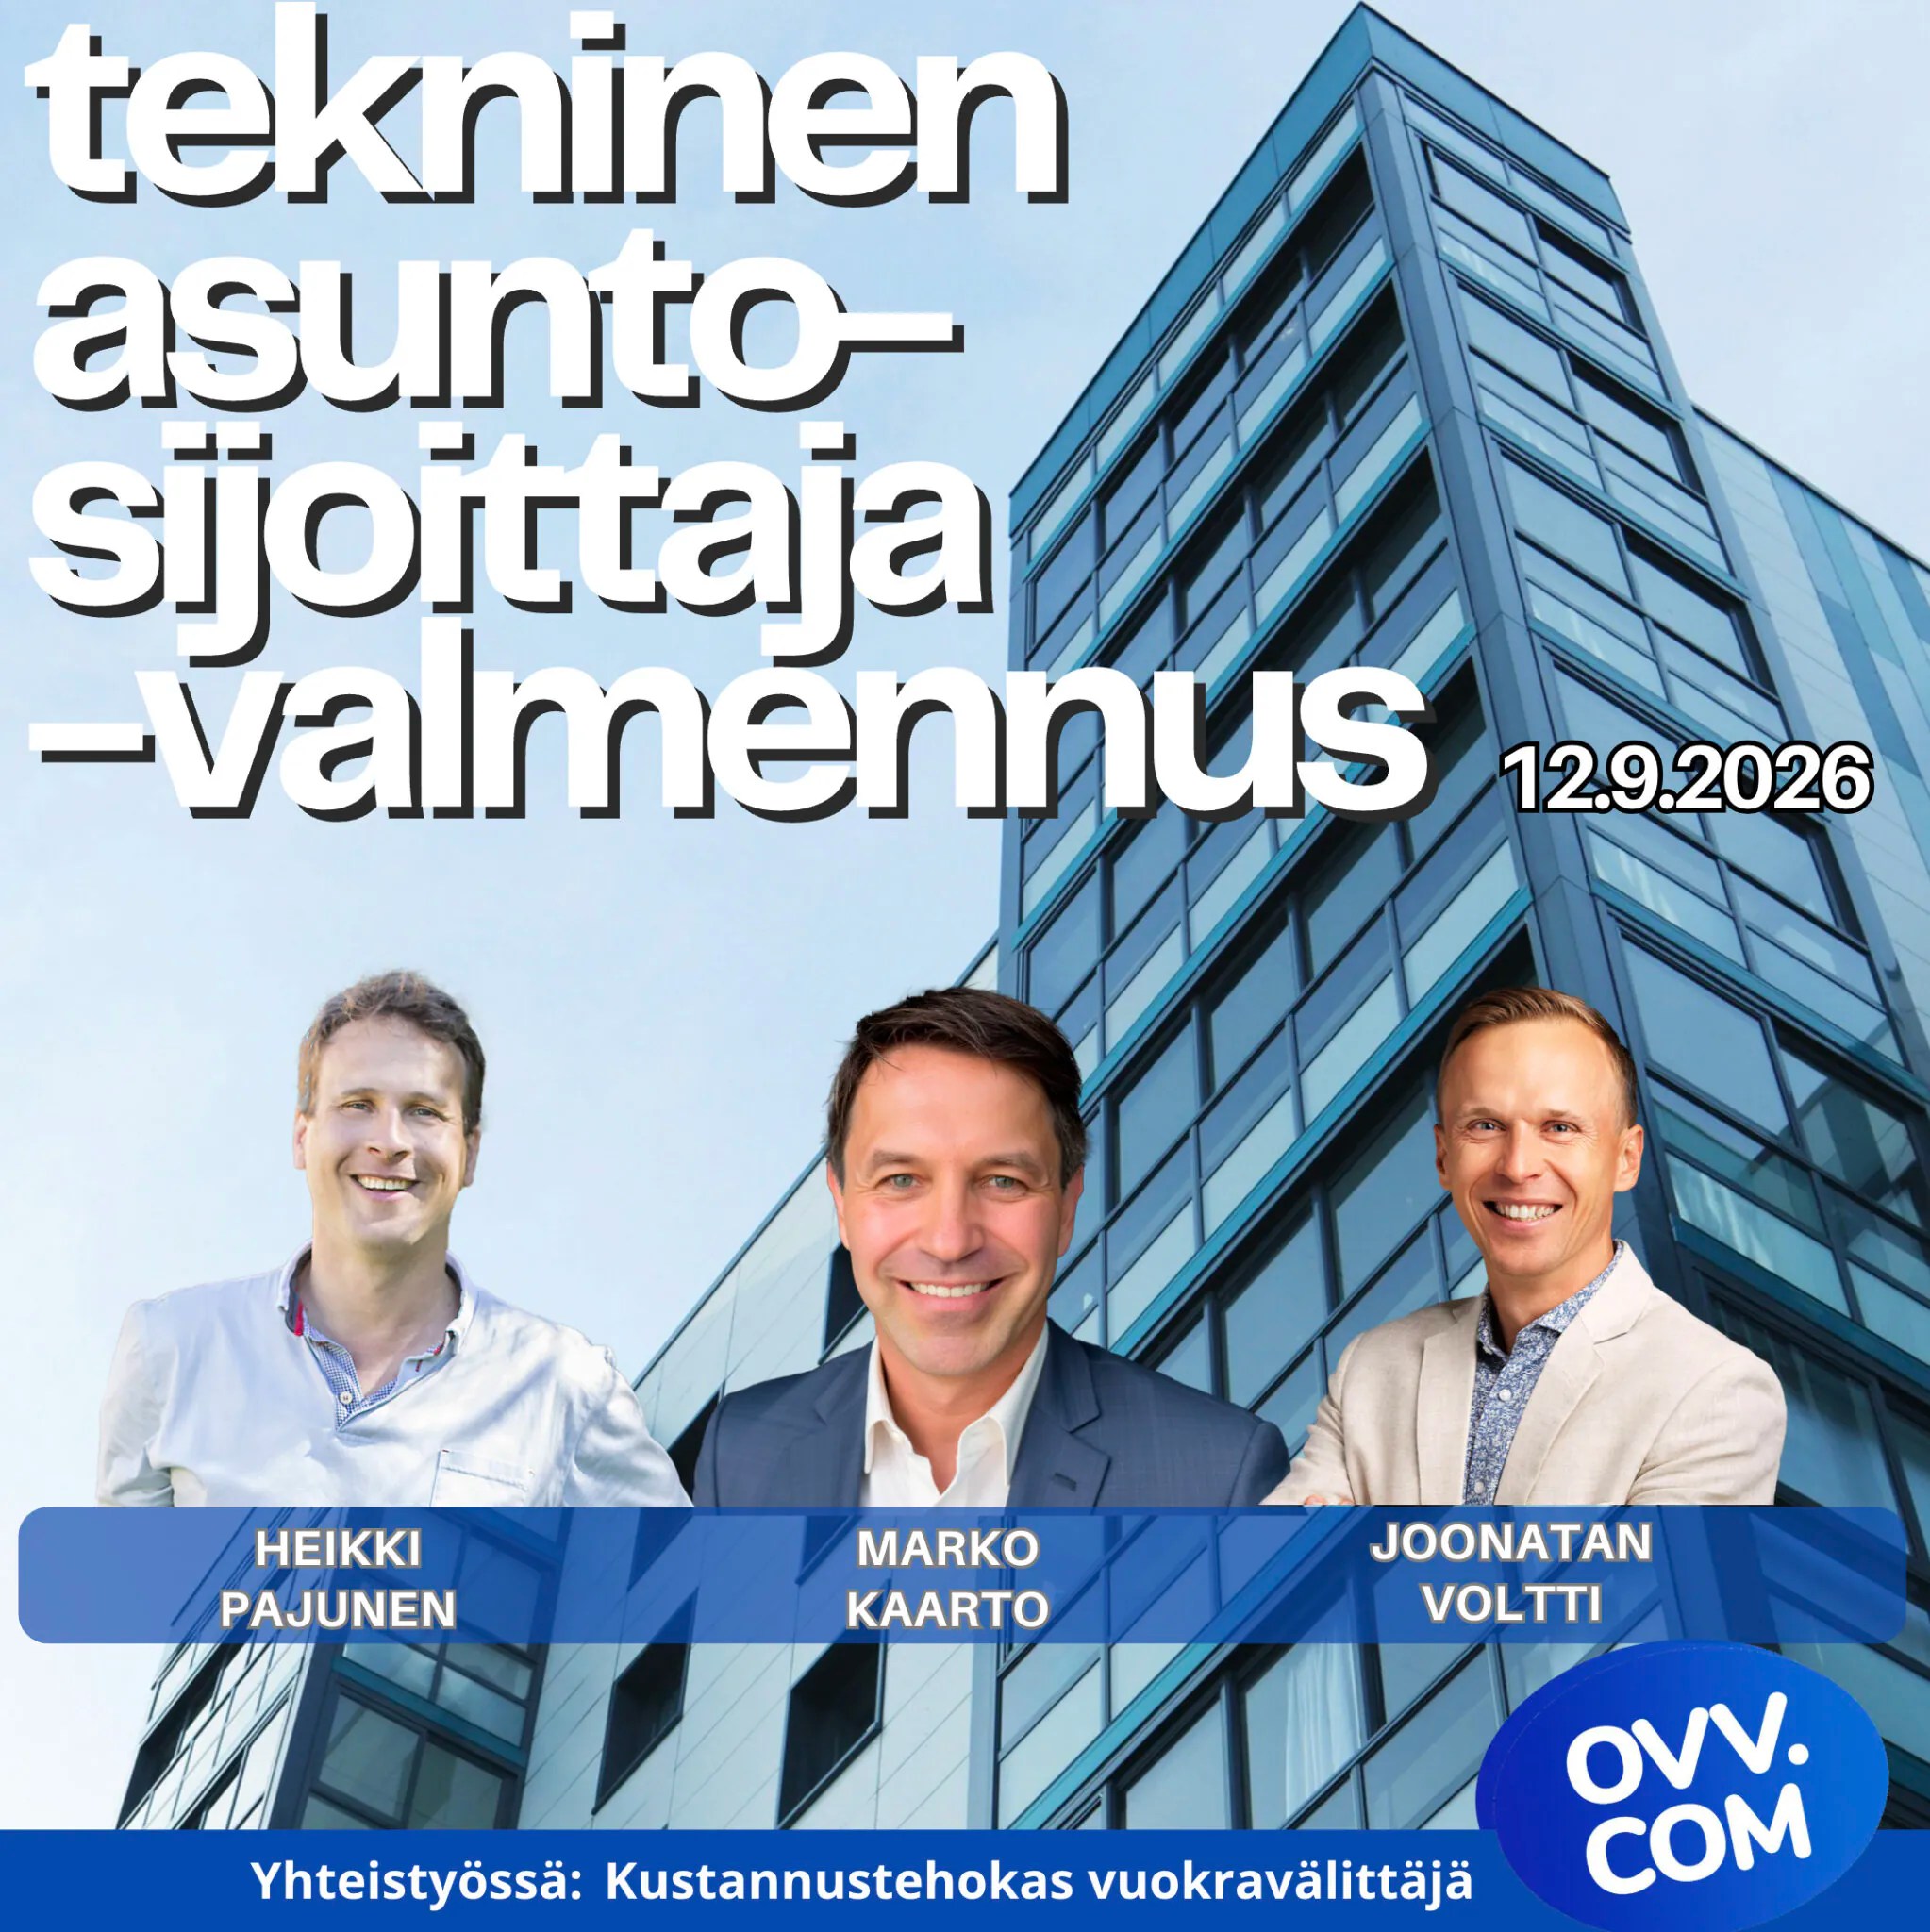
Marko Kaarto järjestää Tekninen Asuntosijoittaminen -valmennuksen 12.9.2026. Lisätietoa asuntosijoituskirja.fi/valmennukset. Alekoodilla HURU26 -50 %. Samasta paikasta löytyy kuvaus Harrin Sparraus -palvelulle.
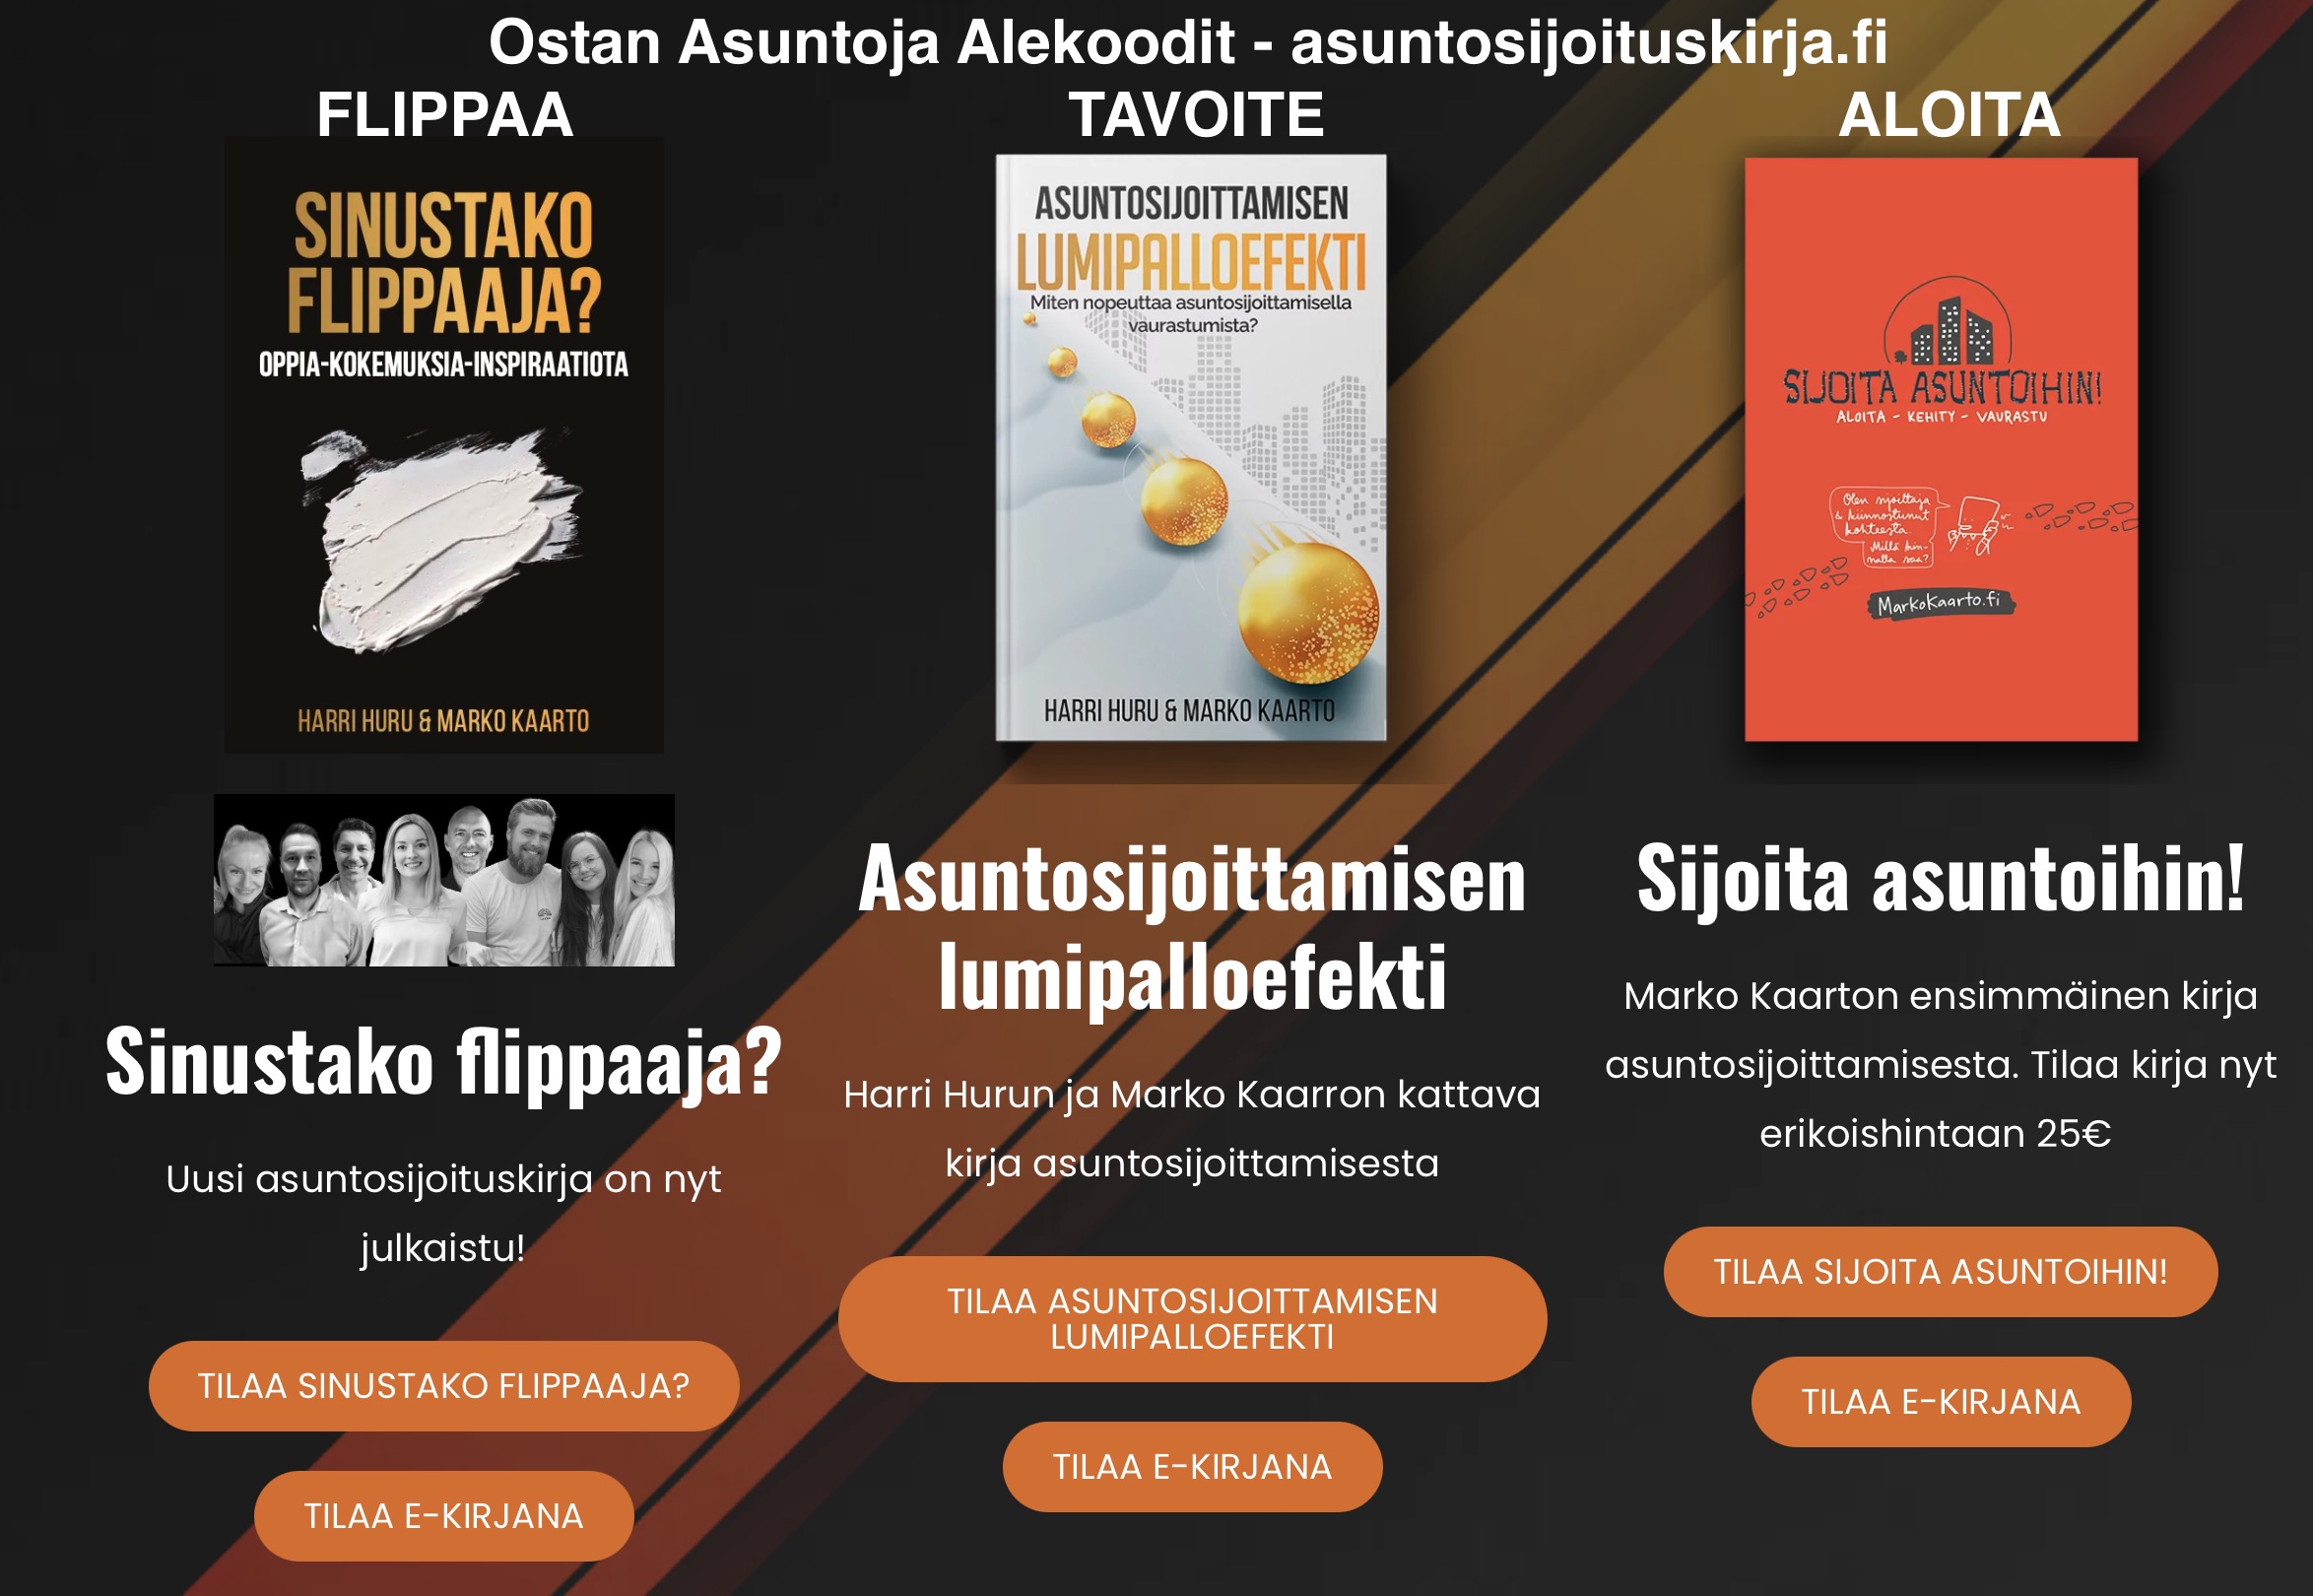
Asuntosijoittamisen lumipalloefekti -kirjan tilauspaikka on asuntosijoituskirja.fi. Alekoodi TAVOITE. Sinustako flippaaja? -kirjan alekoodi on FLIPPAA. E-kirjat saa luettavaksi heti.
Marko Kaarton esikoiskirja ”Sijoita Asuntoihin! Aloita, kehity, vaurastu” löytyy samalta sivustolta. Koodilla ALOITA saat lisäalennuksen.
Kirjat ja valmennukset ovat vuokratuloista verovähennyskelpoisia kuluja. Samalta sivustolta löytyy ”Harrin privaattisparraus” -kuvaus
ostanasuntoja@primal.net, Ostan Asuntoja X, Ostan Asuntoja Insta, Ostan Asuntoja FB, Ostan Asuntoja TikTok, Ostan Asuntoja Threads, LinkedIn

